


El total regional oculta una distinción importante: Brasil no es solo el mayor mercado de creadores registrado. Su peso también eleva la referencia regional de densidad. Fuera de Brasil, los 19 mercados restantes reúnen 6,23M de perfiles aptos y tienen una densidad combinada del 3,42%, por debajo tanto de EE.UU. como de Europa. [1, 3, 4]
Para las marcas y agencias, la oportunidad está en construir un roster (selección de creadores) local relevante, no simplemente en captar creadores de la base de datos más grande. Este estudio distingue entre tamaño del mercado, ratios entre audiencia y población y densidad de creadores, compara LATAM con los estudios de Influencity sobre EE.UU. y Europa, y se apoya en la investigación por categoría de Influencity, incluido un estudio de suplementos que abarca México.
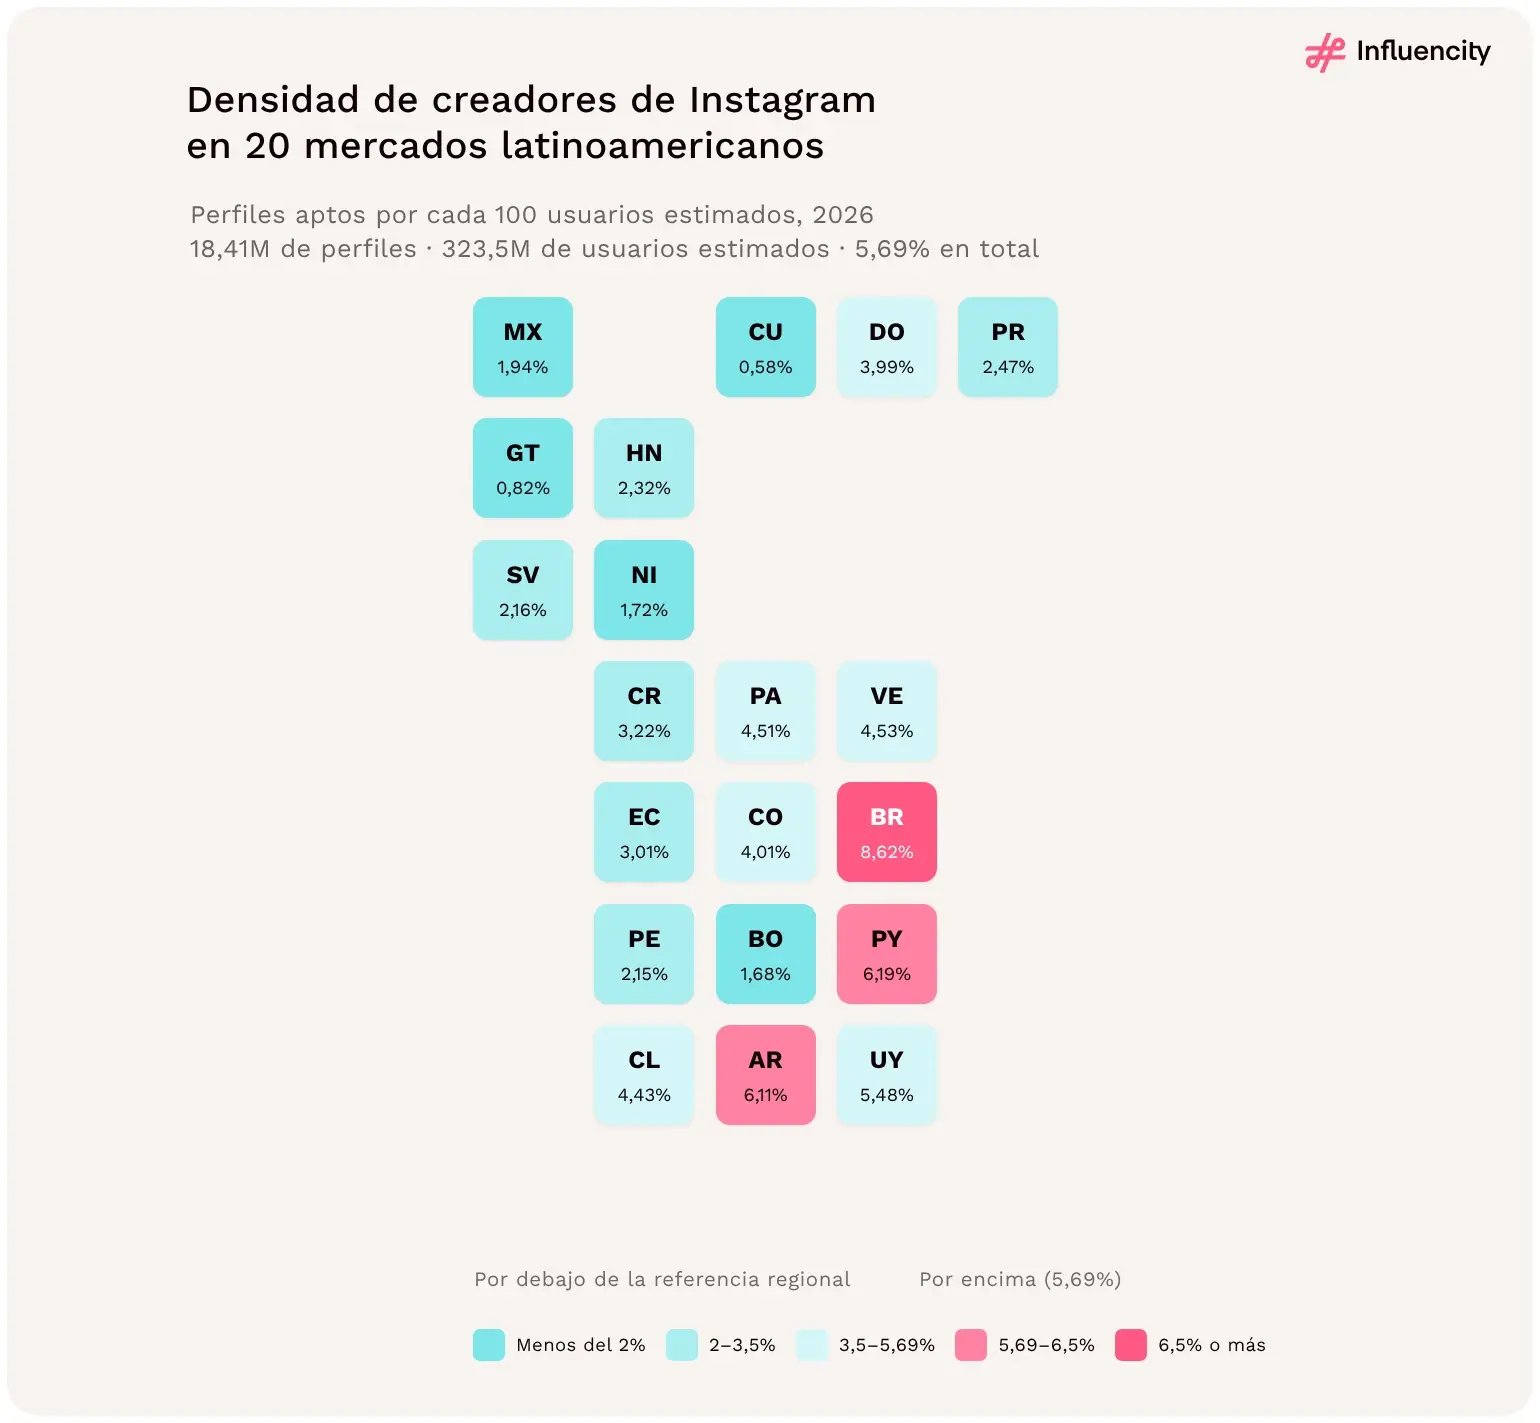
Figura 01 → Panorama del mercado de creadores de Instagram en los 20 mercados del ámbito del estudio, 2026. Los perfiles no son personas únicas; los mercados que quedan fuera del ámbito del estudio no se muestran, lo que no significa que su valor sea cero. Fuente: [1].
Los 20 mercados de Latinoamérica analizados reúnen 18,41M de perfiles de Instagram aptos como influencer en 2026, pero la oferta está muy concentrada: Brasil reúne dos tercios, cinco mercados concentran nueve de cada diez y la densidad de creadores varía casi 15 veces de un mercado a otro. Los hallazgos y resúmenes visuales que siguen abarcan escala, concentración, densidad, niveles de seguidores, género, nichos y plataformas. [1]
Un universo de búsqueda de 18,41M de perfiles. Influencity registra 18.412.413 perfiles aptos frente a 323,5M de usuarios estimados de Instagram. Que un perfil sea apto no acredita su experiencia en campañas, su disponibilidad, la autenticidad de su audiencia ni su rendimiento comercial. [1]
Brasil reúne dos tercios de la oferta, pero menos de la mitad de los usuarios. Sus 12.182.215 perfiles representan el 66,2% del total de creadores, frente al 43,7% de los usuarios estimados: un índice de 1,51 veces entre su cuota de oferta y su cuota de audiencia. Por sí solo, el conjunto de creadores de Brasil equivale a 1,36 veces los 8,94M de perfiles registrados en los 50 estados de EE.UU. [1, 4]
Excluir a Brasil cambia todas las referencias regionales. La densidad de creadores cae del 5,69% al 3,42% en los otros 19 mercados, y los perfiles aptos por cada 1.000 habitantes bajan de 28,3 a 14,3. Brasil, por su parte, tiene 2,52 veces la densidad de creadores de ese resto combinado. [1]
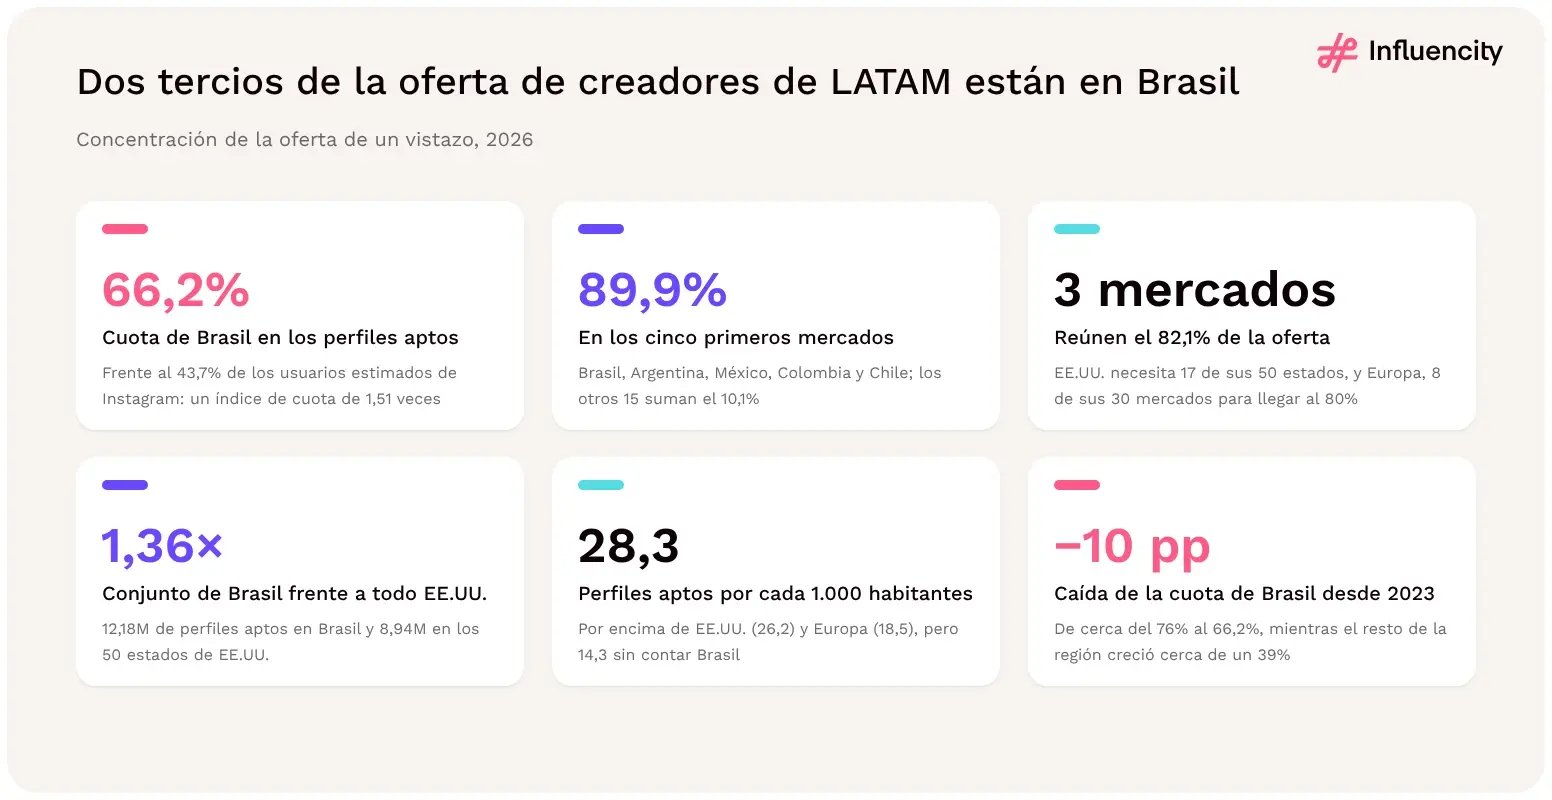
Figura 02 → La concentración de la oferta de un vistazo: cuota de Brasil, concentración en los principales mercados, comparaciones con EE.UU. y Europa, y evolución desde 2023. Fuentes: [1, 3, 4, 6].
La densidad de creadores varía casi 15 veces dentro del ámbito del estudio. Va del 8,62% de Brasil al 0,58% de Cuba, y solo Brasil, Paraguay y Argentina superan la cifra regional del 5,69%. Cinco mercados por debajo del 2% reúnen el 21,1% de los usuarios estimados, pero solo el 6,4% de los perfiles aptos. [1]
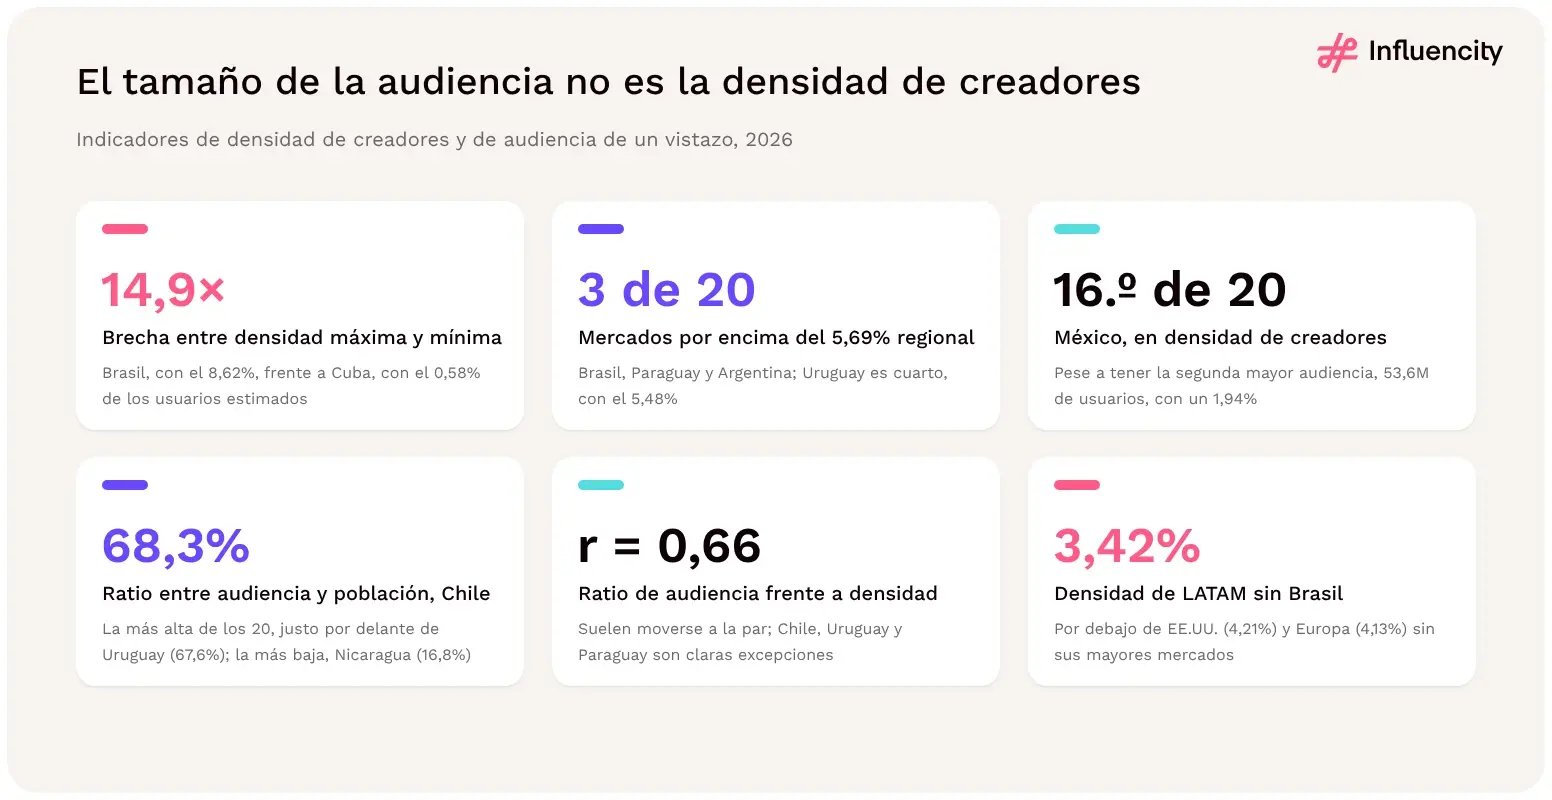
Figura 03 → La densidad de creadores y la audiencia de un vistazo: rango de densidad, brecha entre audiencia y densidad en México, ratios entre audiencia y población, y comparaciones regionales. Fuentes: [1, 3, 4].
Los creadores nano constituyen la mayor parte del conjunto, y los niveles superiores escasean. Los perfiles nano representan el 88,0% de los perfiles aptos, y los micro, el 10,7%. Los 12.896 perfiles mega con 1M+ seguidores son el 0,07% del conjunto, y cinco mercados concentran el 92,9% de ellos. [1]
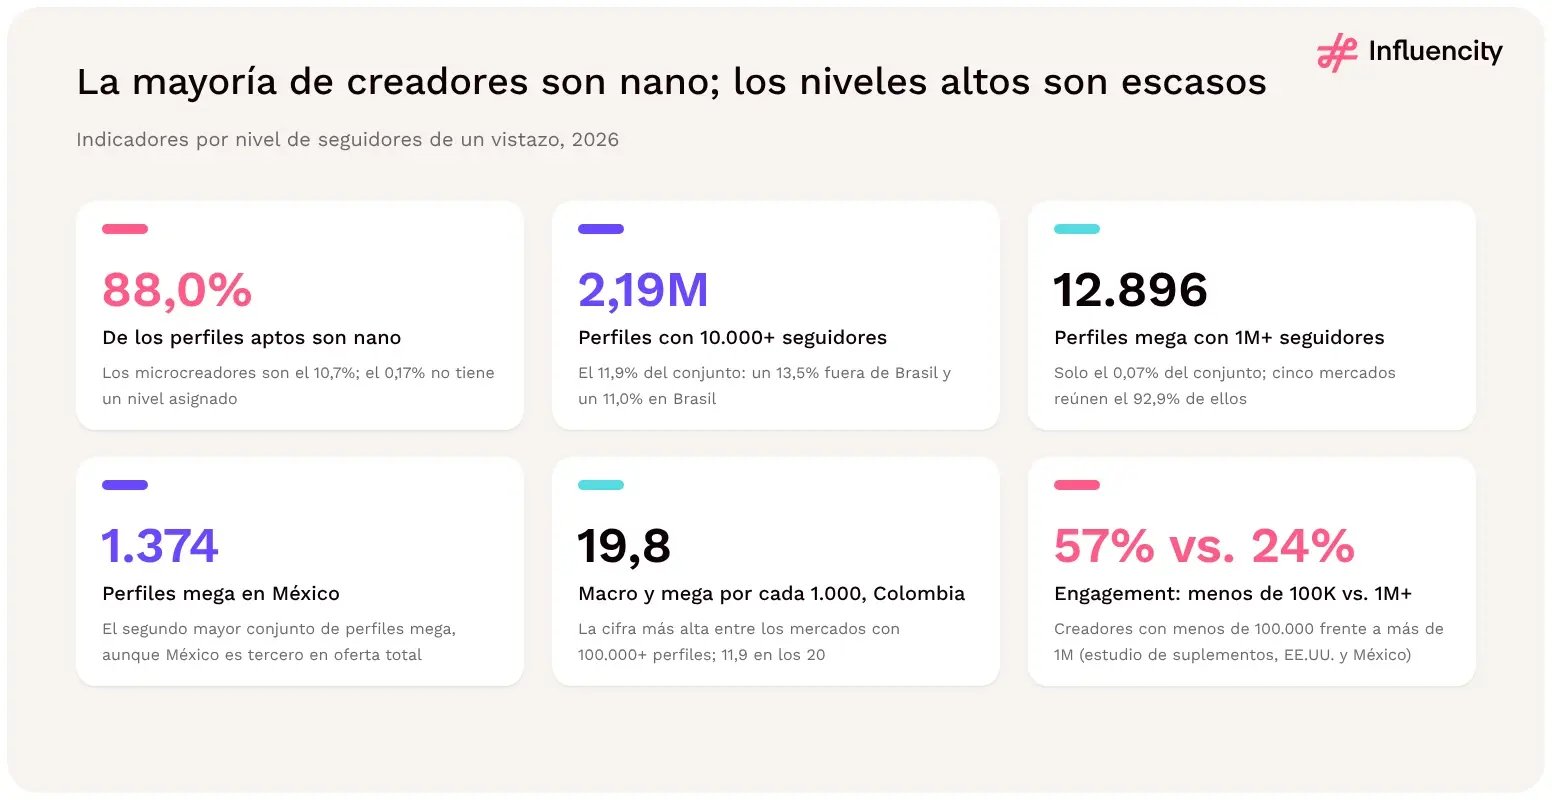
Figura 04 → Los niveles de seguidores de un vistazo: cuotas por nivel, el conjunto de perfiles con 10.000+ seguidores, la concentración del nivel mega y la evidencia de engagement por categoría. Fuentes: [1, 12].
La mayoría de género se invierte en el nivel mega. Las mujeres representan el 61,2% de los perfiles clasificados como masculinos o femeninos, pero las entradas clasificadas como masculinas suponen el 54,9% de los registros mega clasificados, un patrón que se observa en cuatro de los cinco conjuntos de datos regionales de Influencity de 2026. Por cada 1.000 perfiles clasificados, los hombres tienen 1,92 veces más probabilidades que las mujeres de alcanzar 1M de seguidores. [1, 8–11]
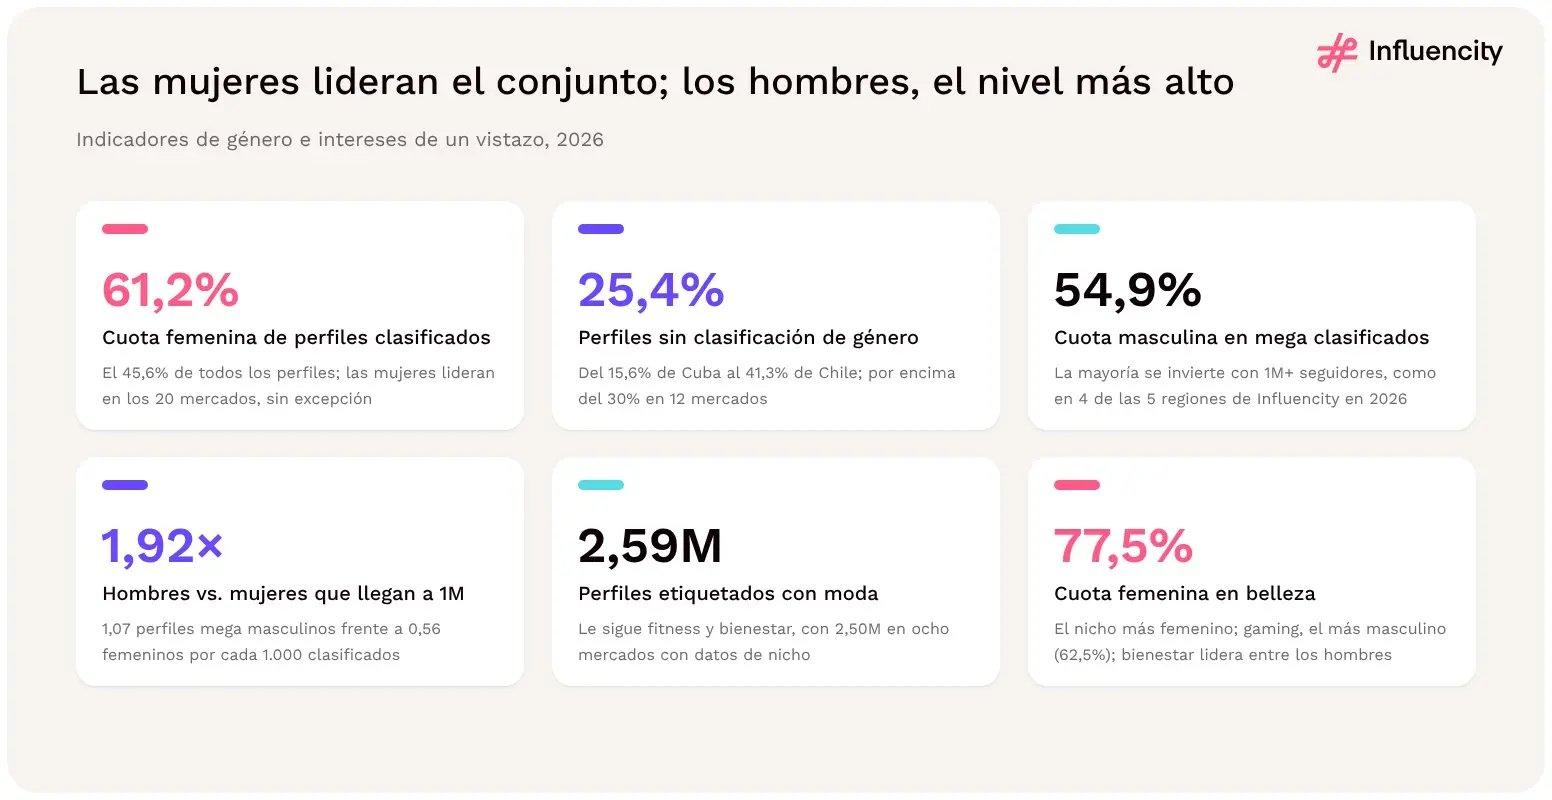
Figura 05 → El género y los intereses de un vistazo: cuotas de género entre los perfiles clasificados, registros sin clasificar, la inversión en el nivel mega y los mayores nichos de creadores. Fuentes: [1, 8–11, 14].
El conjunto de creadores de TikTok está mucho menos concentrado en Brasil. Brasil reúne el 38,1% de los perfiles aptos de TikTok, frente al 66,2% en Instagram, y TikTok tiene el conjunto más grande en 16 de los 20 mercados. Sin embargo, en el conjunto de LATAM, la densidad de TikTok es solo 1,07 veces la de Instagram, frente a unas 2,0 veces en EE.UU. y Europa. [1, 2, 10, 11]
Planificar el alcance según la audiencia y la captación según la oferta. México y Perú reúnen el 19,8% de los usuarios estimados de Instagram de LATAM, pero el 8,7% de los perfiles con 10.000+ seguidores, mientras que Brasil, Argentina, Colombia y Chile reúnen el 64,0% y el 80,9%. [1]
La cuota de Brasil en la oferta de creadores de LATAM podría caer hasta aproximadamente el 54% en 2029. Desde 2023, el recuento declarado de Brasil ha caído un 15,6%, mientras que el resto de la región creció alrededor de un 39%, lo que redujo su cuota de aproximadamente el 76% al 66,2%; México fue el mercado que más creció (+54,6%). Se trata de una extrapolación mecánica de las tendencias de 2023–2026, no de una previsión (sección 15). [1, 6]
En conjunto, los hallazgos apuntan a una regla para la planificación en LATAM: tratar la región como un grupo de mercados distintos, no como una única base de creadores. La escala de Brasil lo convierte en la primera fuente natural de creadores, pero también determina todas las medias regionales, por lo que conviene tomar como referencia las cifras propias de cada mercado. Hay que usar los datos de audiencia para decidir dónde llegar al público y los de oferta para decidir dónde captar creadores; México, con la segunda mayor audiencia de la región y una densidad de creadores inferior a la media, requiere procesos de búsqueda más largos, cribas más amplias y contenido localizado y conforme a la normativa. Conviene ganar profundidad en el nivel micro, tratar a los creadores mega como un recurso escaso y concentrado, y comprobar la cobertura de la clasificación antes de fijar objetivos de género o de nicho. [1, 12]
¿Cuántos perfiles podrían evaluarse? Hay que empezar por la oferta de creadores aptos, el universo de búsqueda registrado antes de aplicar filtros de audiencia, actividad, categoría, disponibilidad y calidad.
¿Qué densidad tiene esa oferta? Hay que dividir los perfiles aptos entre los usuarios estimados de la plataforma; un 5,69% significa unas 5,69 cuentas aptas por cada 100 usuarios estimados, no que el 5,69% de las personas sean influencers profesionales.
¿Qué tamaño tiene la audiencia en relación con la población? Hay que dividir los usuarios estimados entre la población de referencia; la cobertura, la edad, el momento de la medición y los métodos de estimación limitan su interpretación como tasa de adopción.
¿Qué parte de esa oferta tiene alcance? Hay que filtrar por nivel de seguidores. 2.185.146 perfiles (11,9%) tienen 10.000 seguidores o más, y 219.504 (1,2%), 100.000 o más. Un brief que requiera creadores con más de 10.000 seguidores parte de ese conjunto más reducido, no de los 18,41M totales.
Cada capa del mercado es una fracción de la anterior. La población de referencia de 651,7M se reduce a 323,5M de usuarios estimados de Instagram (49,6%) y, después, a 18,41M de perfiles aptos (5,69% de los usuarios). Solo el 11,9% de los perfiles aptos tiene 10.000 seguidores o más, una décima parte de ellos tiene 100.000 o más, y 12.896 perfiles (0,07% del conjunto) tienen 1 millón o más. [1]
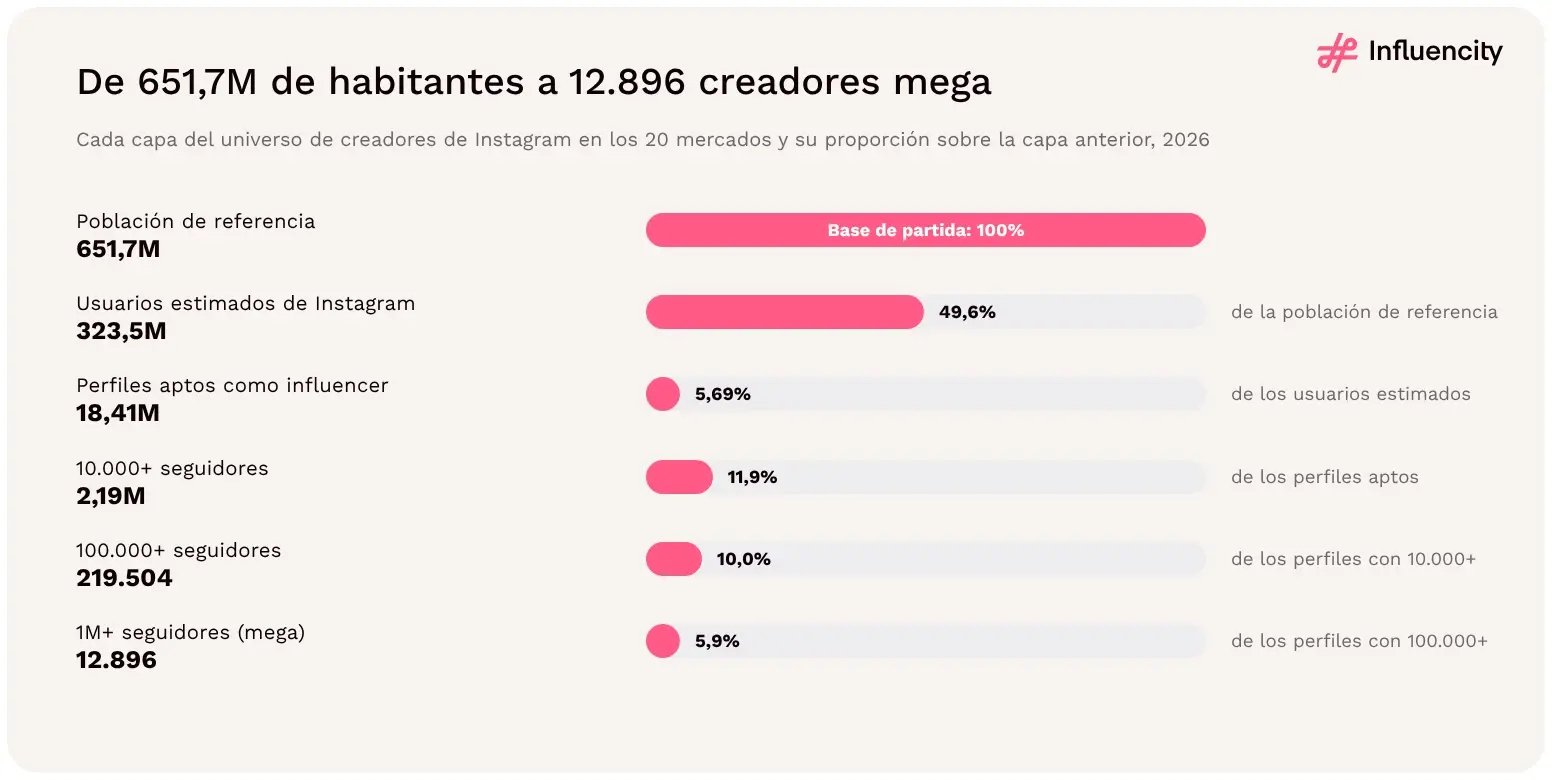
Figura 06 → Población de referencia, usuarios estimados, perfiles aptos y conjuntos por nivel de seguidores en los 20 mercados del ámbito del estudio, con la proporción de cada capa respecto a la anterior. Fuente: [1].
La cuota de Brasil aumenta en cada paso de la población a la oferta de creadores: el 33,3% de la población de referencia, el 43,7% de los usuarios estimados y el 66,2% de los perfiles aptos. México sigue el camino inverso: pasa del 20,2% de la población al 16,6% de los usuarios y al 5,6% de los perfiles. Brasil registra un perfil apto por cada 11,6 usuarios estimados; México, uno por cada 51,7. [1]
El patrón se suaviza entre los creadores más grandes. Brasil reúne el 61,5% de los perfiles con 10.000 seguidores o más, por debajo de su cuota del 66,2% del total de perfiles, porque el 13,5% de los perfiles aptos de fuera de Brasil supera los 10.000 seguidores, frente al 11,0% en Brasil. Colombia (16,7%), Perú (16,2%) y Venezuela (15,5%) tienen las proporciones más altas. Los conjuntos de fuera de Brasil son más pequeños y, además, están menos concentrados en el nivel nano. [1]
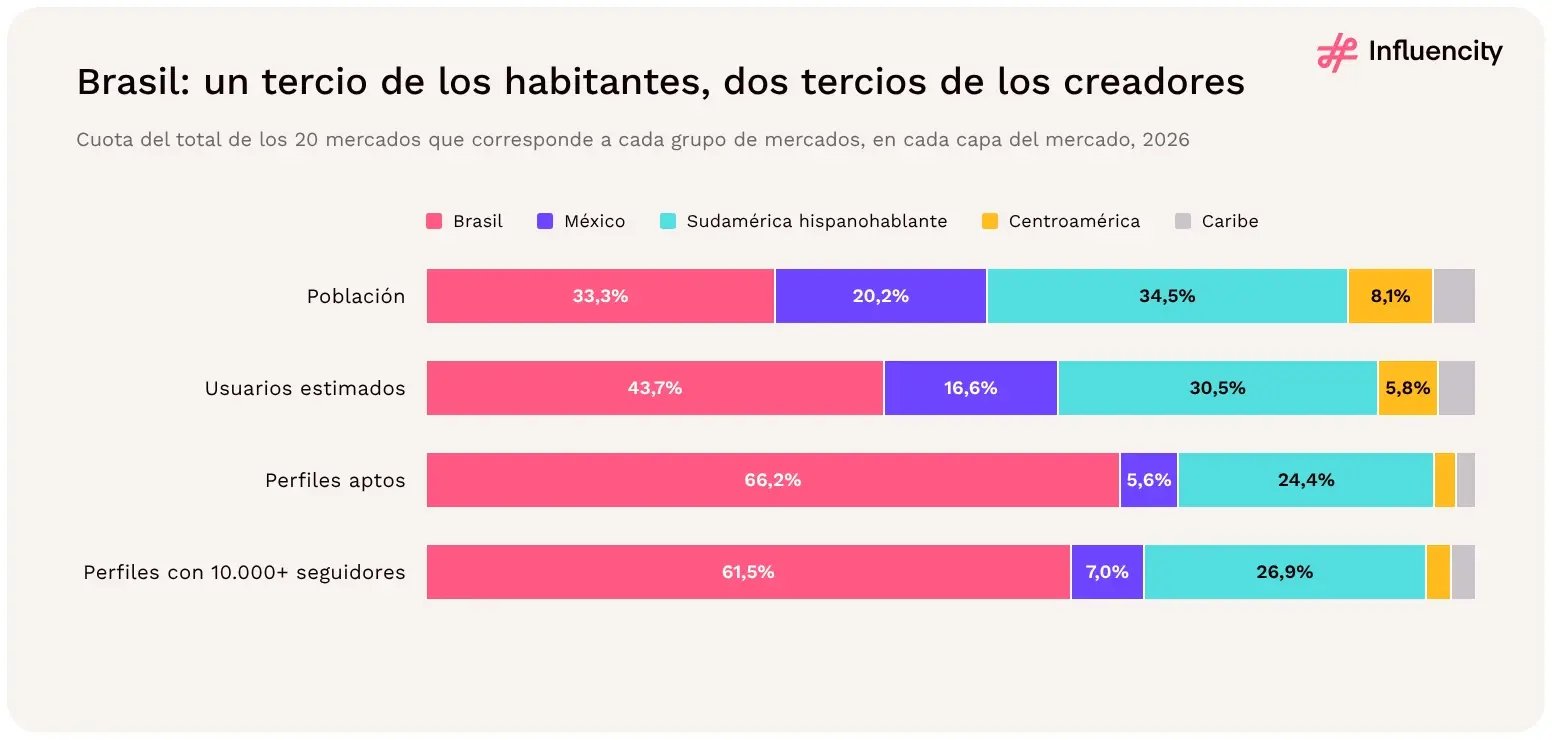
Figura 07 → Proporción del total de los 20 mercados que reúne cada grupo de mercados en cuatro capas: población de referencia, usuarios estimados, perfiles aptos y perfiles con 10.000+ seguidores. Fuente: [1].
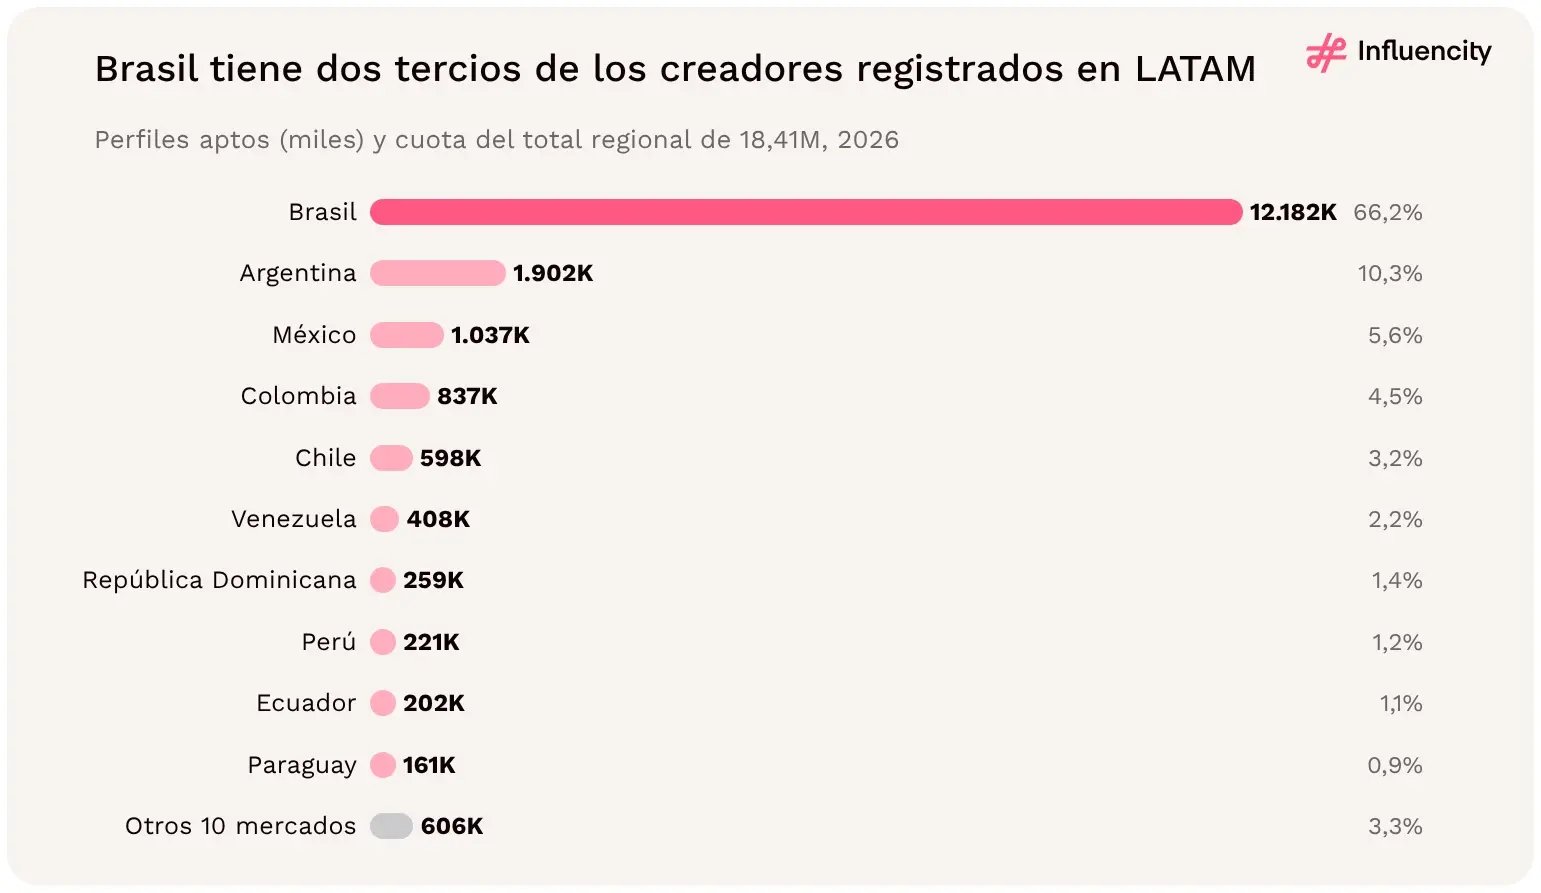
Figura 08 → Mayores mercados de creadores de Instagram por número de perfiles aptos, 2026, con los otros diez mercados agrupados. Fuente: [1].
Está muy concentrada. Brasil por sí solo reúne el 66,2% de los 18.412.413 perfiles de Instagram aptos del dataset LATAM 2026 de Influencity. Los tres primeros mercados reúnen el 82,1%; los cinco primeros, el 89,9%, y los diez primeros, el 96,7%; los diez mercados más pequeños suman 605.662 perfiles, es decir, el 3,3%. [1]
Una medida estándar de concentración confirma el patrón. El índice de Herfindahl-Hirschman (HHI), la suma de los cuadrados de las cuotas porcentuales en una escala de hasta 10.000, es de 4.559 para la oferta de creadores de los 20 mercados. Sin Brasil, baja a 1.584: la oferta de los otros 19 mercados está repartida de forma mucho más uniforme, con Argentina como el mayor contribuyente, aunque no dominante. [1]
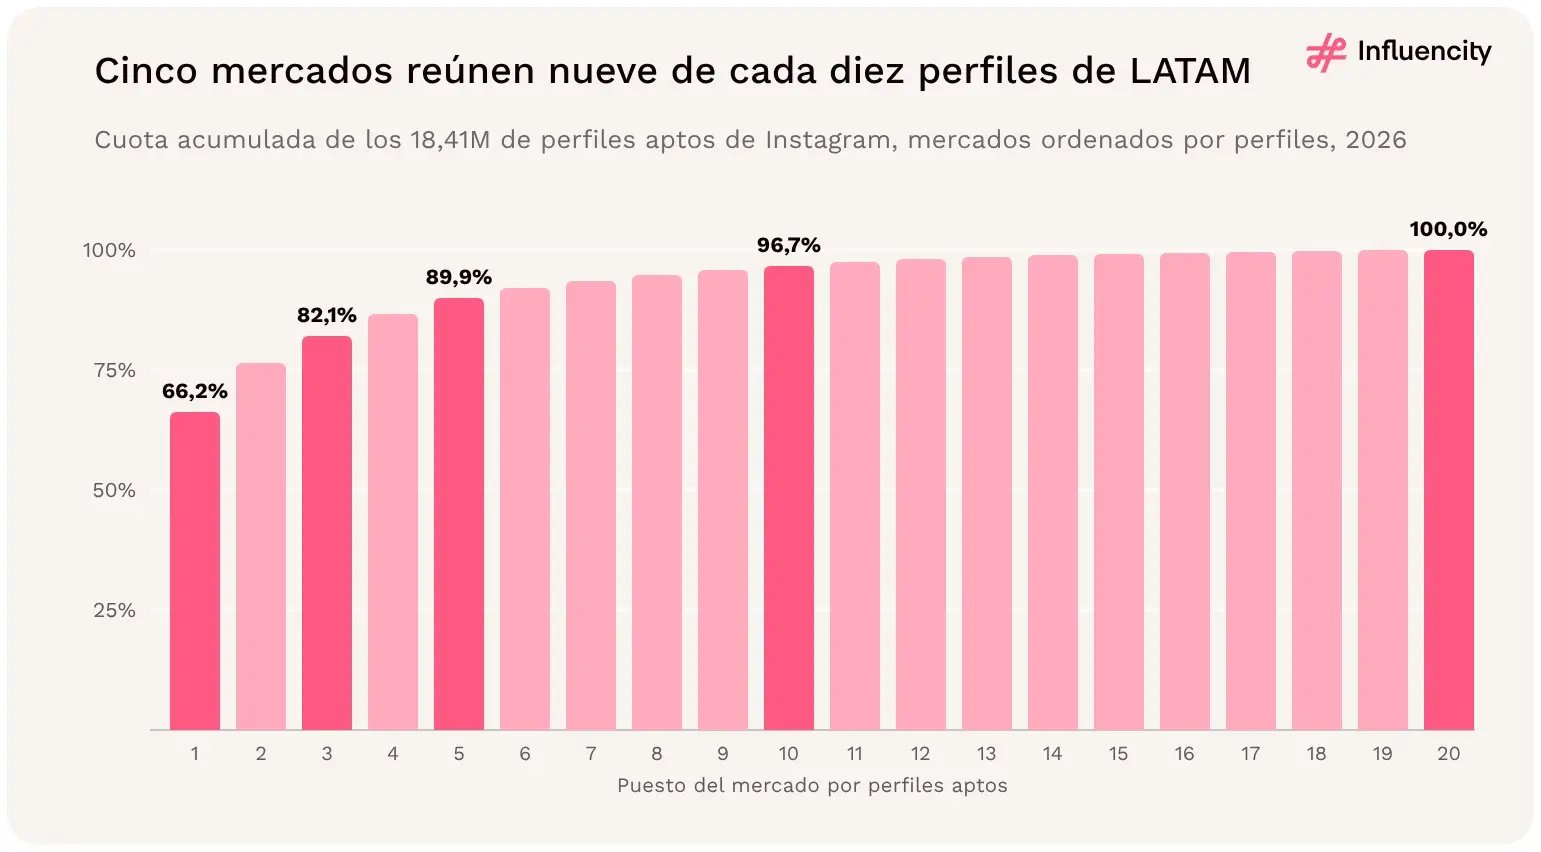
Figura 09 → Proporción acumulada de perfiles de Instagram aptos de LATAM a medida que se suman mercados por orden de posición, 2026. Fuente: [1].
Argentina. Sus 1.901.646 perfiles aptos representan el 30,5% de los 6.230.198 registrados en los 19 mercados fuera de Brasil, seguida de México (16,6%), Colombia (13,4%) y Chile (9,6%). Juntos, estos cuatro mercados reúnen el 70,2% de la oferta sin Brasil. [1]
La posición por oferta y la posición por audiencia no coinciden. México tiene la segunda mayor audiencia estimada de Instagram del ámbito del estudio (53,6M de 323,5M), pero ocupa el tercer puesto en perfiles aptos, mientras que Argentina, con 31,1M de usuarios estimados, registra 1,83 veces el número de perfiles de México. Por tanto, el tamaño de la audiencia no es un indicador fiable del número de creadores que pueden evaluarse en un mercado. [1]
En relación con la población, Argentina registra 40,1 perfiles aptos por cada 1.000 habitantes y Uruguay, 37,1, frente a 7,9 en México, 28,3 en los 20 mercados y 14,3 en los 19 mercados fuera de Brasil. Estas ratios utilizan la población de referencia del dataset; no son tasas de adopción. [1]
En términos absolutos, Brasil: registra 132.817 perfiles macro y mega (100.000+ seguidores), el 60,5% de los 219.504 de la región. En relación con el tamaño del conjunto, Colombia lidera con 19,8 perfiles macro y mega por cada 1.000 perfiles aptos, seguida de México (18,6) y Perú (18,0), entre los doce mercados con al menos 100.000 perfiles aptos. La referencia de los 20 mercados es de 11,9. [1]
El nivel superior de México es mayor de lo que sugiere su posición general. Reúne el 16,6% de los perfiles aptos fuera de Brasil, pero el 31,7% de los perfiles mega fuera de Brasil: sus 1.374 perfiles mega superan los 908 de Argentina, aunque el conjunto total de Argentina es 1,83 veces mayor. Los 891 perfiles mega de Colombia casi igualan los de Argentina con una base de perfiles equivalente al 44,0% de la argentina. [1]
Argentina (10,3) y Brasil (10,9) se sitúan por debajo de la referencia, por lo que su oferta registrada se inclina más hacia los perfiles nano y micro que la media regional; aun así, Brasil tiene, con diferencia, los mayores conjuntos absolutos en todos los niveles. Estas ratios describen solo franjas de seguidores registradas, no la calidad del alcance, el engagement ni el coste. [1]
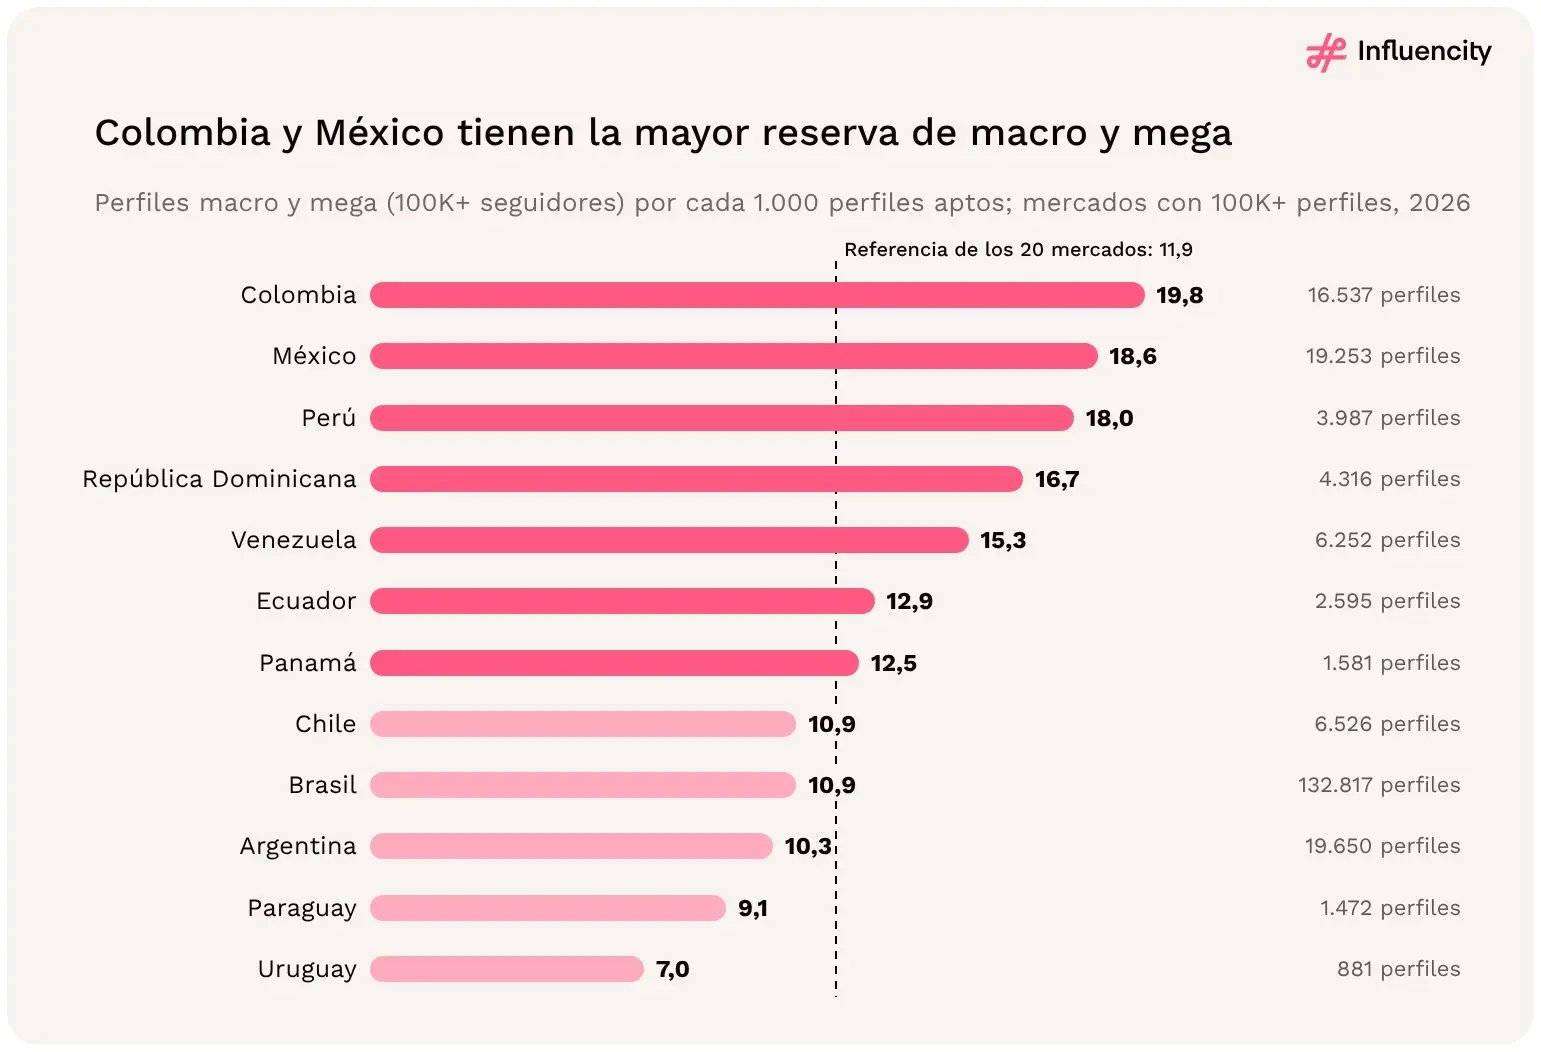
Figura 10 → Perfiles macro y mega por cada 1.000 perfiles aptos en los doce mercados con al menos 100.000 perfiles aptos, con la referencia de los 20 mercados, 2026. Fuente: [1].
Un roster ponderado por la oferta estaría dominado por Brasil. Una marca que opere en varios mercados puede necesitar otra asignación, basada en sus clientes, su distribución, la geografía de su audiencia y sus objetivos comerciales. Los diez últimos mercados reúnen en conjunto el 3,3% de la oferta registrada; eso no los hace comercialmente irrelevantes, pero las necesidades de captación específicas de cada país deben evaluarse frente a un conjunto registrado más pequeño. [1]
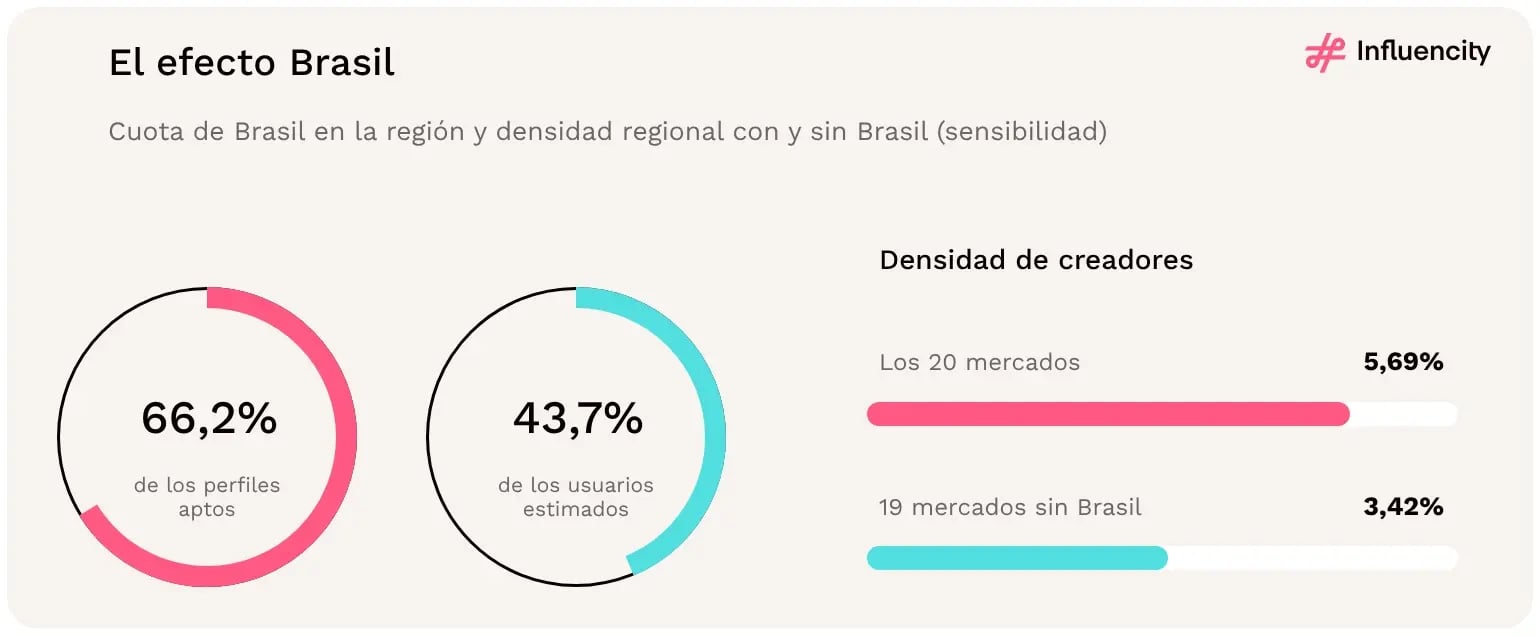
Figura 11 → Brasil tiene una proporción mayor de la oferta de creadores que de la audiencia regional estimada. Fuente: [1].
Brasil registra más perfiles de Instagram aptos como influencer que los 50 estados de EE.UU. juntos: 12,18M frente a 8,94M, es decir, 1,36 veces el conjunto de EE.UU. También alcanza el 98% de los 12,41M de perfiles registrados en los 30 mercados europeos de Influencity, con una población de referencia de aproximadamente un tercio de la europea (216,7M frente a 670,2M). Por cada 1.000 habitantes, Brasil registra 56,2 perfiles, aproximadamente el doble que EE.UU. (26,2) y el triple que Europa (18,5). [1, 3, 4]
El resto del ámbito del estudio presenta un panorama muy distinto. Los otros 19 mercados registran en conjunto 6,23M de perfiles y 14,3 por cada 1.000 habitantes, por debajo tanto de EE.UU. como de Europa, aunque su población de referencia combinada (435,0M) duplica la de Brasil. [1, 3, 4]
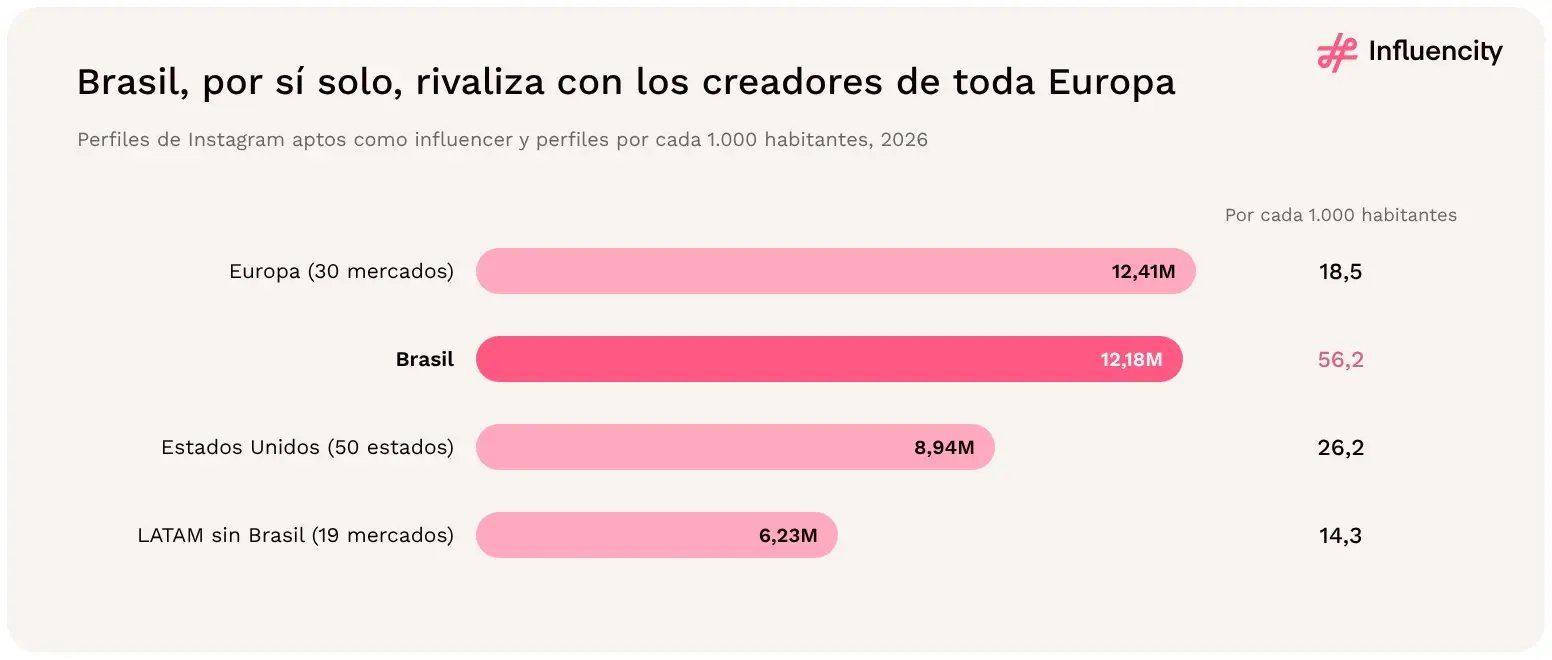
Figura 12 → Perfiles de Instagram aptos como influencer y perfiles por cada 1.000 habitantes en Brasil, los otros 19 mercados de LATAM, EE.UU. (50 estados) y Europa (30 mercados), 2026. Fuentes: [1, 3, 4].
Excluir a Brasil no mueve todas las referencias en la misma dirección. La densidad de creadores cae del 5,69% al 3,42%, los perfiles por cada 1.000 habitantes se reducen a la mitad, de 28,3 a 14,3, y la ratio entre audiencia y población baja del 49,6% al 41,9%. En cambio, tres indicadores suben: la proporción de perfiles con 10.000+ seguidores (del 11,9% al 13,5%), los perfiles macro y mega por cada 1.000 perfiles aptos (de 11,9 a 13,9) y la proporción sin clasificar (del 25,4% al 31,9%). [1]
El conjunto de creadores de Brasil es grande y está algo más concentrado en el nivel nano que el resto: el 88,8% de sus perfiles aptos son nano, frente al 86,4% en los otros 19 mercados. Por tanto, las referencias de distribución por niveles y de clasificación deberían fijarse por separado para Brasil y para la LATAM hispanohablante, en lugar de heredarse de la media de los 20 mercados. [1]
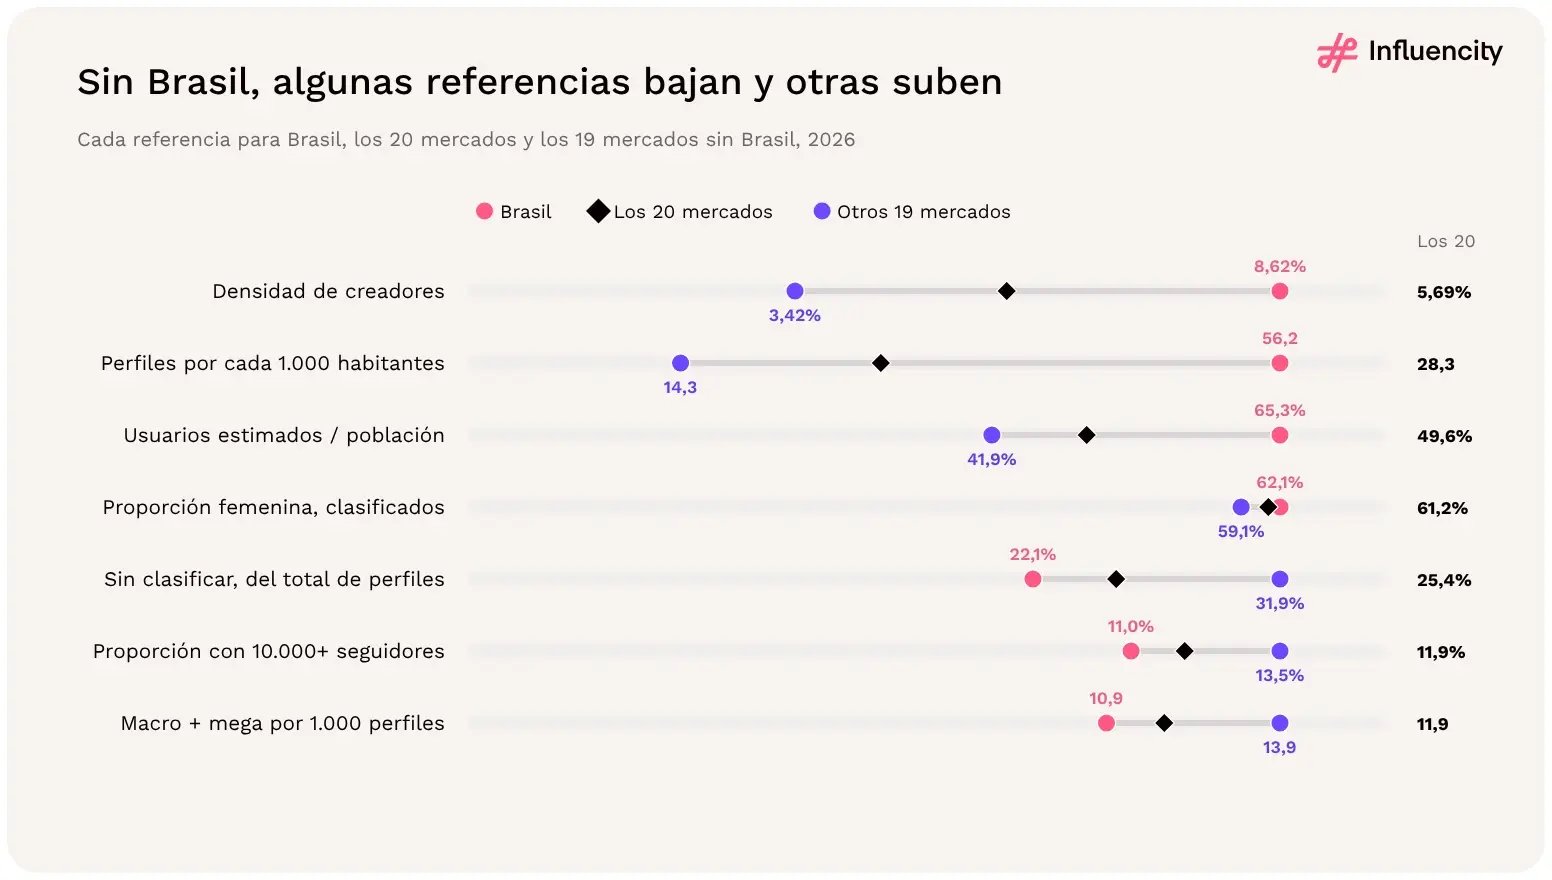
Figura 13 → Siete referencias para Brasil, los 20 mercados y los 19 mercados fuera de Brasil, 2026. Cada fila usa su propia escala. Fuente: [1].
La cuota de Brasil en el conjunto regional varía según el indicador. Concentra el 66,8% de los perfiles nano y el 66,4% de los perfiles mega, pero una proporción menor de los micro (61,7%) y de los macro (60,1%). Sus 8.563 perfiles mega equivalen a 6,2 veces los 1.374 de México y casi duplican los 4.333 registrados en todos los demás mercados juntos. [1]
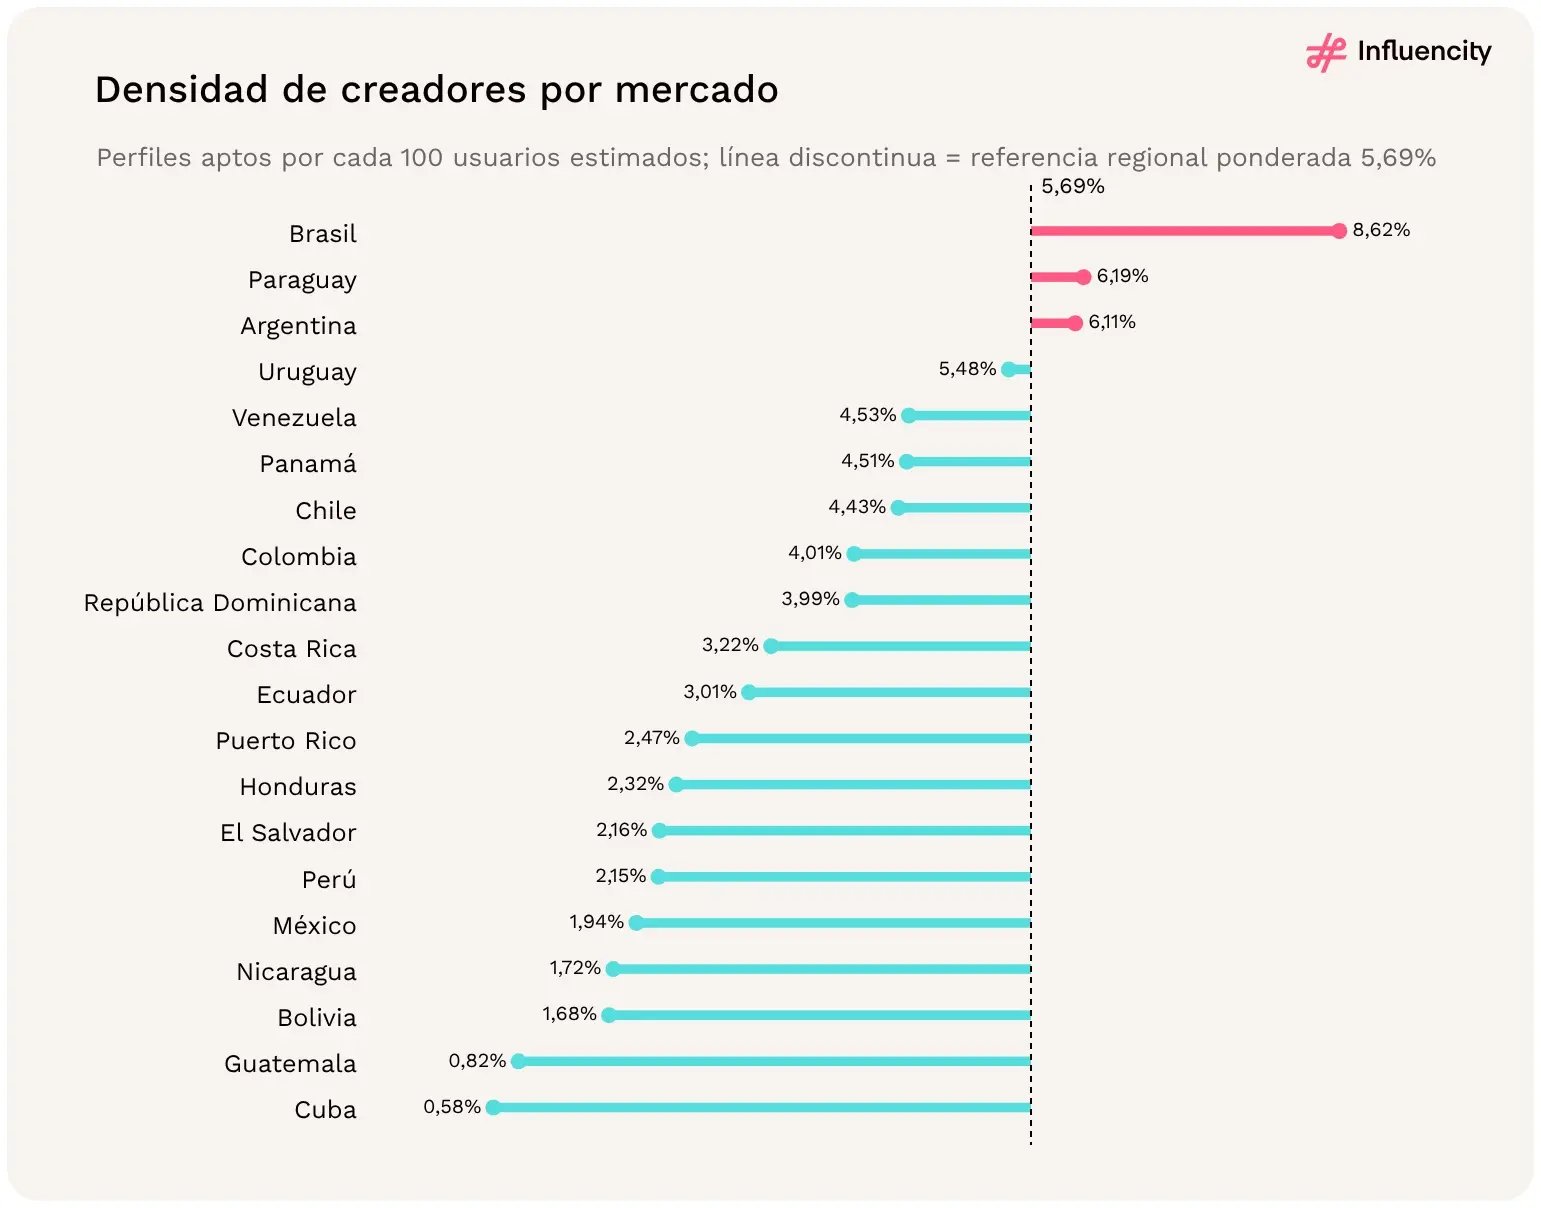
Figura 14 → Clasificación por densidad de creadores en los mercados de LATAM incluidos, con la referencia regional ponderada. Fuente: [1].
Mucho. Brasil registra un perfil apto por cada 11,6 usuarios estimados de Instagram; Argentina, uno por cada 16,4, y Colombia, uno por cada 25,0. México registra uno por cada 51,7; Guatemala, uno por cada 122,0, y Cuba, uno por cada 172,5. [1]
La referencia ponderada del 5,69% no corresponde a un mercado típico. Como Brasil concentra el 66,2% de los perfiles y el 43,7% de los usuarios, eleva la ratio regional muy por encima de la mediana no ponderada de los mercados, del 3,11%. Diecisiete de los 20 mercados quedan por debajo del 5,69%, por lo que una comparación entre mercados debería usar la mediana o una referencia construida a partir de los mercados incluidos. [1]
La densidad y el tamaño de la audiencia varían de forma independiente. México tiene la segunda mayor audiencia estimada del ámbito del estudio, pero la quinta densidad más baja, mientras que Paraguay y Uruguay, con menos de 3M de usuarios estimados cada uno, ocupan el segundo y el cuarto puesto. Argentina es el único mercado, además de Brasil, que combina una audiencia de más de 30M con una densidad por encima de la referencia. [1]
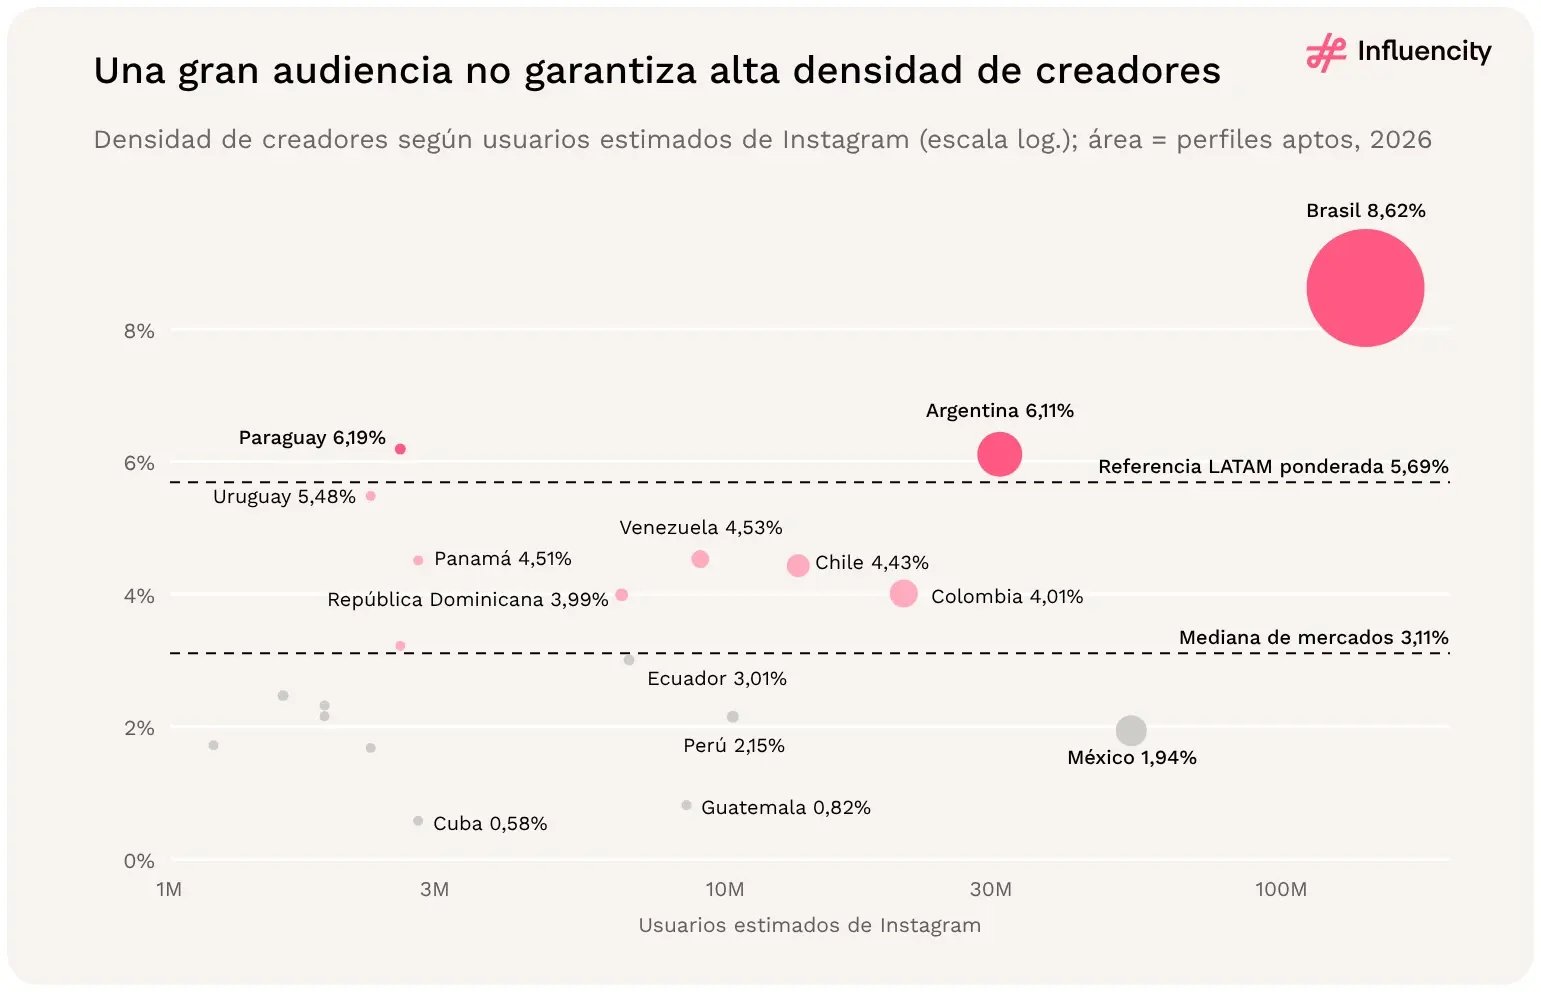
Figura 15 → Densidad de creadores según los usuarios estimados de Instagram (el área de cada burbuja representa los perfiles aptos), con la referencia ponderada del 5,69% y la mediana de los mercados del 3,11%, 2026. Fuente: [1].
En parte. Si solo se cuentan los perfiles con 10.000 seguidores o más, los 20 mercados registran 6,75 perfiles de este tipo por cada 1.000 usuarios estimados. Brasil sigue en cabeza con 9,51, pero su ventaja se reduce: equivale a 1,41 veces la cifra regional, frente a 1,51 veces con todos los perfiles aptos, y a 2,06 veces la de los 19 mercados fuera de Brasil (4,61), frente a 2,52 veces en el total. [1]
El orden por debajo de Brasil cambia. Paraguay se mantiene en segundo lugar (7,34), Venezuela sube del quinto al tercer puesto (7,01), Panamá del sexto al cuarto (6,80) y Colombia del octavo al quinto (6,67). Argentina cae del tercer al sexto puesto (6,61) y Uruguay del cuarto al séptimo (6,53): su densidad total depende en mayor medida de los perfiles nano. Perú pasa del puesto 15 al 12, lo que refleja una mayor proporción de perfiles por encima de los 10.000 seguidores (16,2%). [1]
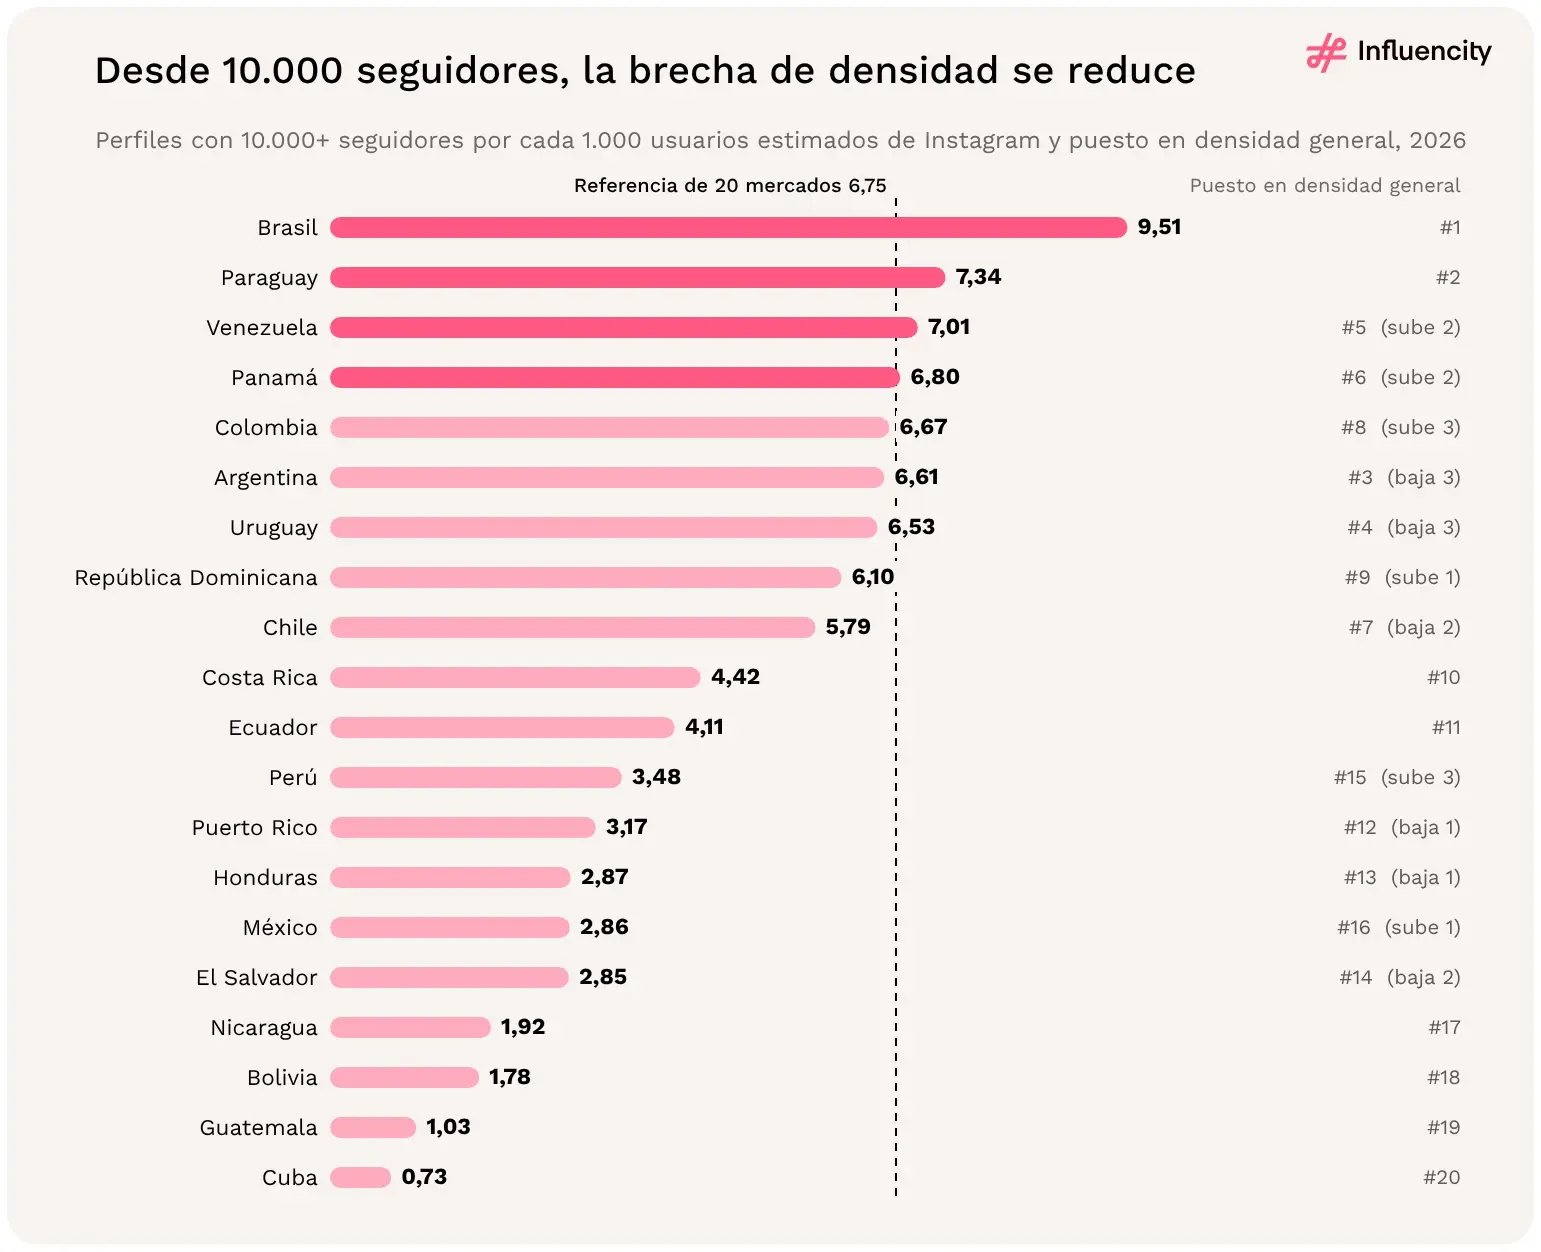
Figura 16 → Perfiles con 10.000+ seguidores por cada 1.000 usuarios estimados de Instagram, con la posición de cada mercado por densidad total y la referencia de los 20 mercados, 2026. Fuente: [1].
Paraguay solo tiene el 0,9% de la oferta regional de creadores, pero sus 161.006 perfiles se comparan con una audiencia estimada de 2,6M. Por eso ocupa el segundo puesto en densidad y el décimo en oferta absoluta. Uruguay presenta una diferencia similar: cuarto en densidad y duodécimo en oferta. [1]
México tiene 53,6M de usuarios estimados, pero una densidad de creadores del 1,94%; Guatemala tiene 8,5M de usuarios estimados, pero una densidad del 0,82%. Son contrastes descriptivos, no evidencia de colaboraciones más baratas, menor competencia, demanda sin explotar ni creadores más débiles. En el caso de México, los creadores en español de otros países con audiencia mexicana pueden ser relevantes, pero los datos no permiten medir la ubicación de la audiencia. [1]
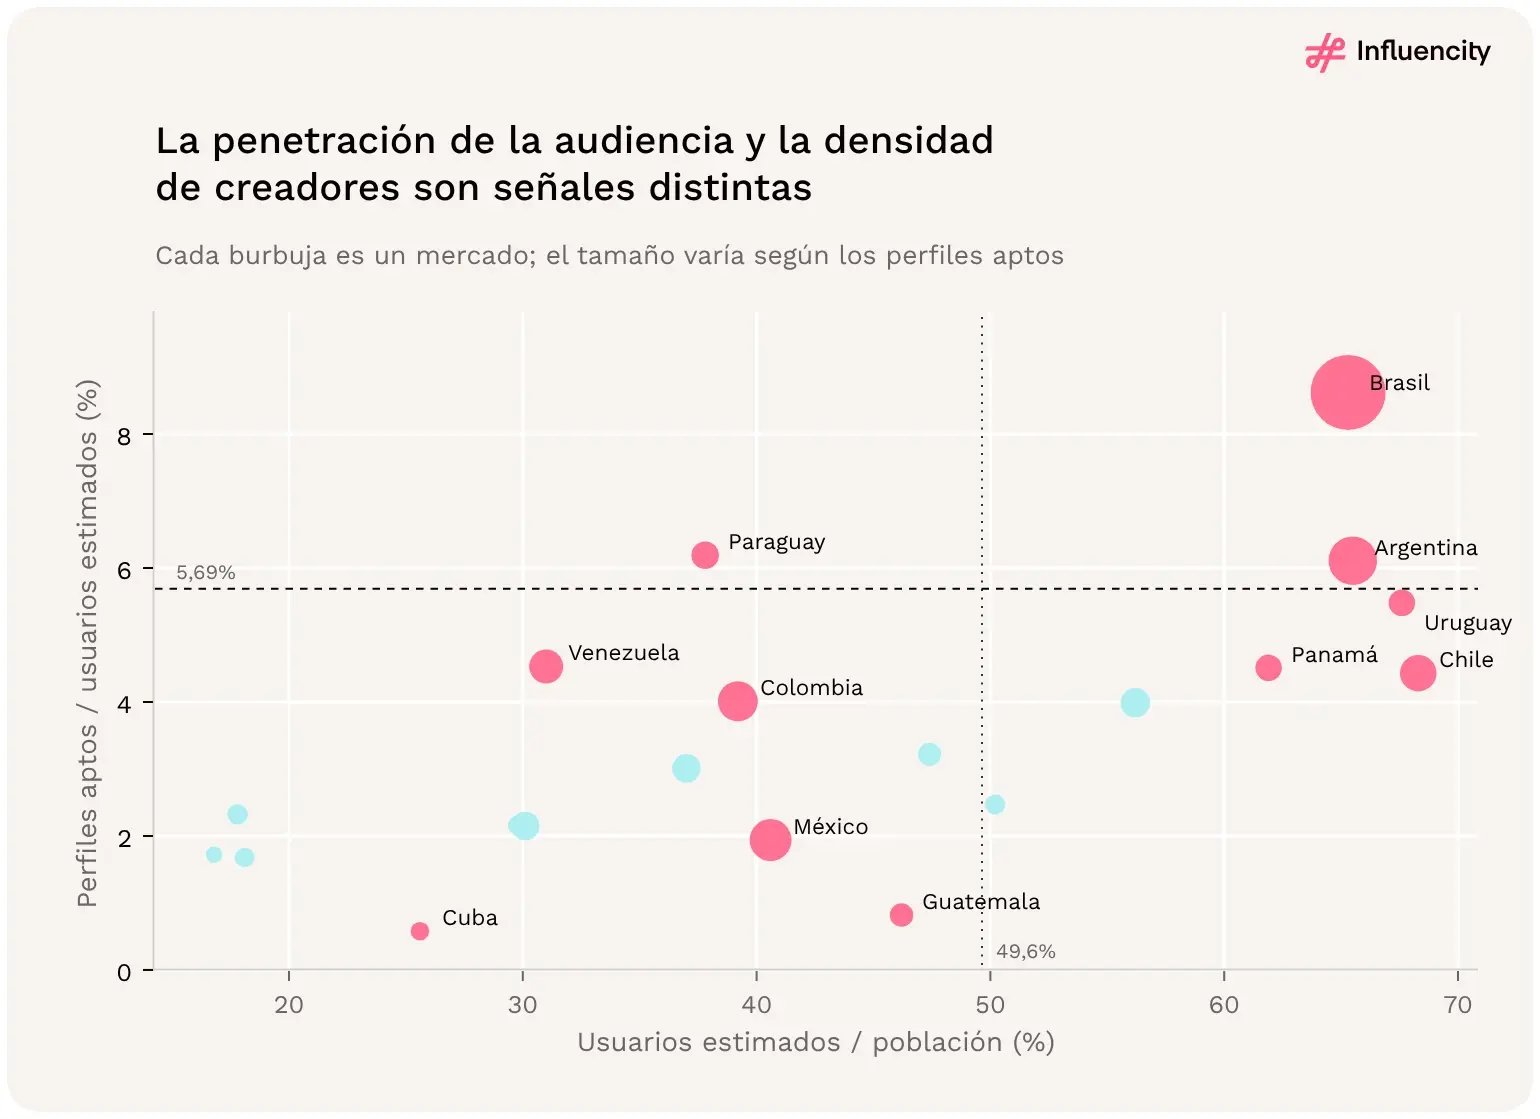
Figura 17 → La ratio entre audiencia y población y la densidad de creadores miden características distintas de los mercados. Fuente: [1].
Chile y Uruguay tienen ratios de audiencia similares, pero conjuntos de creadores muy distintos: 597.646 y 126.047 perfiles aptos. Una ratio alta no implica la misma capacidad para un programa de captación amplio. Chile también tiene la mayor proporción sin clasificar del ámbito del estudio (41,3%), por lo que conviene comprobar el tipo de cuenta antes de tratar su conjunto como creadores individuales. [1]
Siete mercados registran usuarios estimados por debajo del 35% de su población de referencia: Venezuela (31,0%), Perú (30,1%), El Salvador (29,8%), Cuba (25,6%), Bolivia (18,1%), Honduras (17,8%) y Nicaragua (16,8%). En conjunto, concentran el 17,0% de la población de referencia del ámbito del estudio, pero solo el 9,1% de los usuarios estimados y el 4,3% de los perfiles aptos. La mediana no ponderada de los mercados es del 39,9%, muy por debajo de la ratio regional del 49,6%, porque Brasil y Argentina elevan la cifra ponderada. [1]
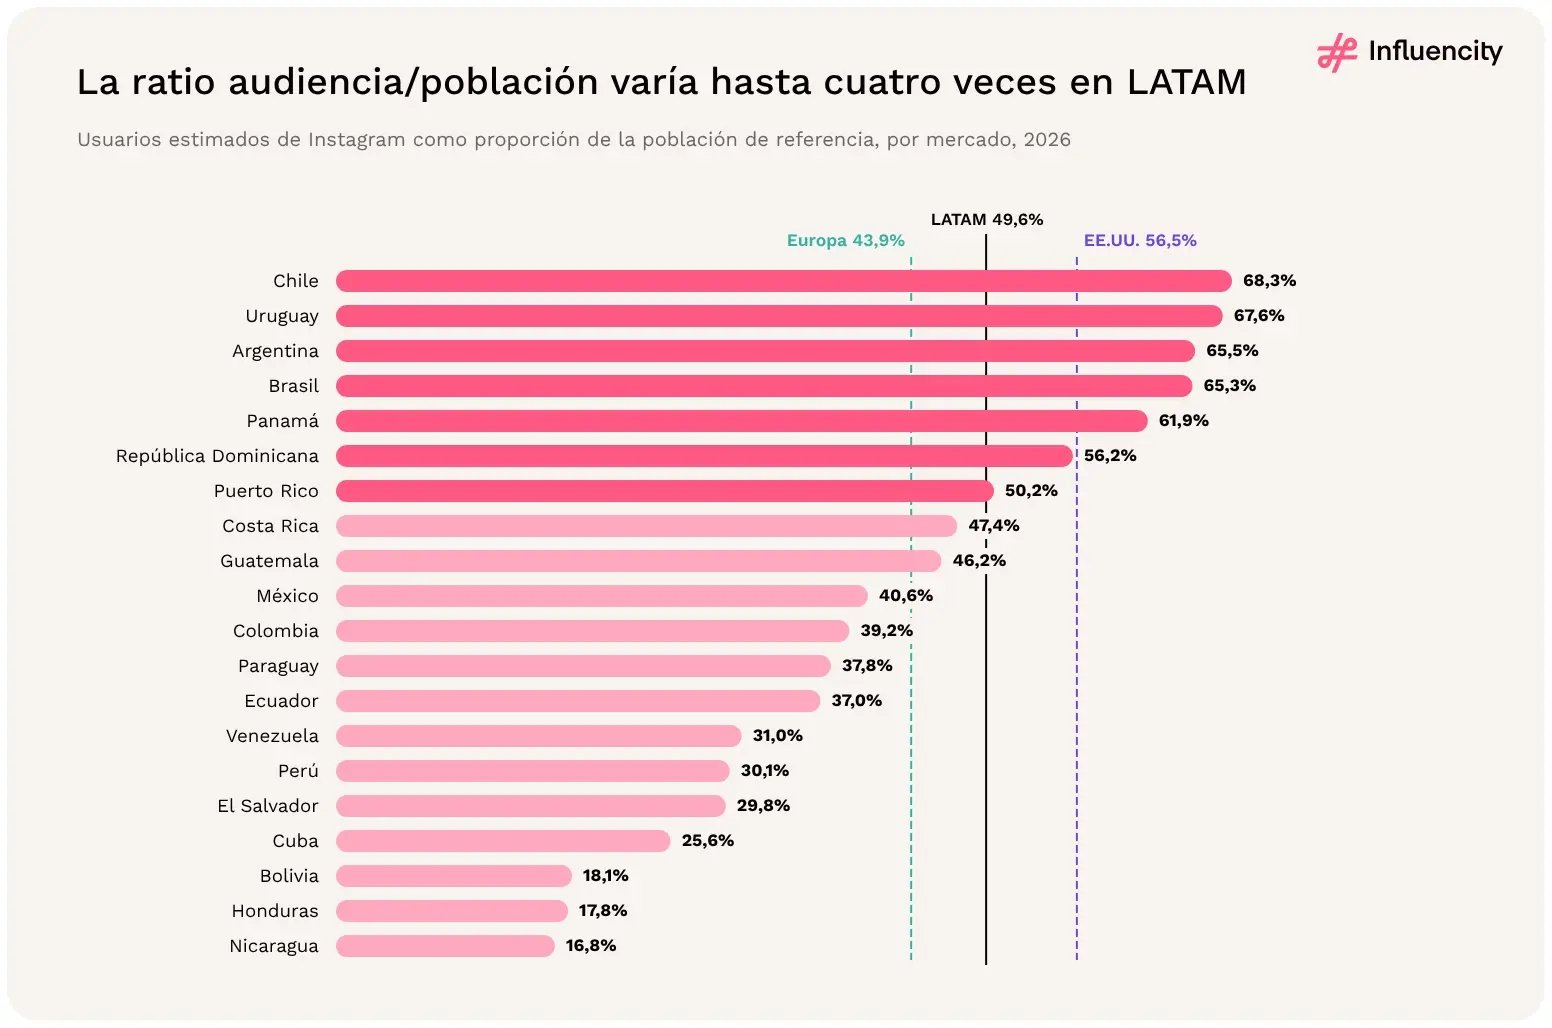
Figura 18 → Usuarios estimados de Instagram como proporción de la población de referencia de cada mercado, con las ratios de LATAM, EE.UU. y Europa, 2026. Fuentes: [1, 3, 4].
Al agrupar los mercados por ratio de audiencia se ve cómo se concentran el alcance y la oferta de creadores. Los siete mercados con un 50% o más concentran el 47,0% de la población de referencia, pero el 82,7% de los perfiles aptos, con una densidad de creadores combinada del 7,65%. Las dos franjas inferiores registran densidades del 2,52% y el 2,69%, menos de la mitad de la referencia regional. [1]
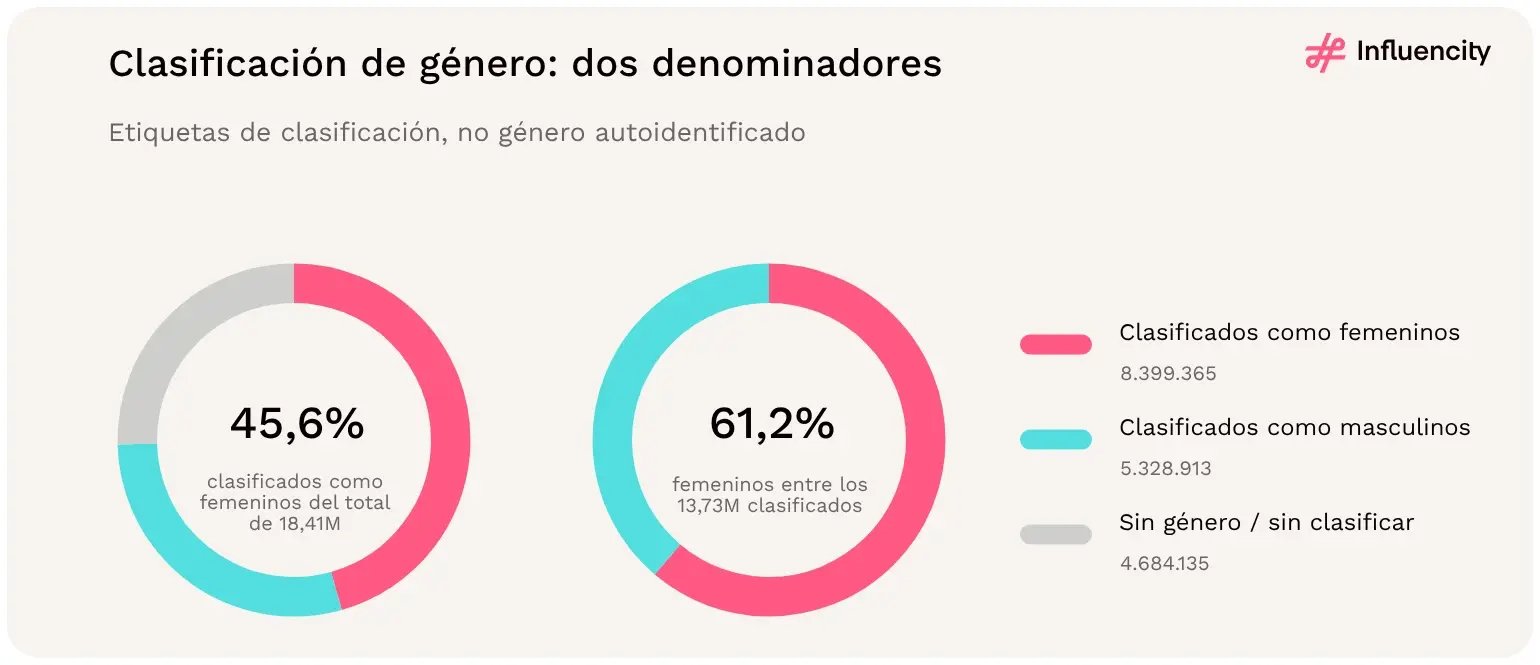
Figura 19 → Los perfiles clasificados como femeninos son mayoría dentro del subconjunto clasificado; los perfiles sin clasificar siguen siendo visibles. Fuente: [1].
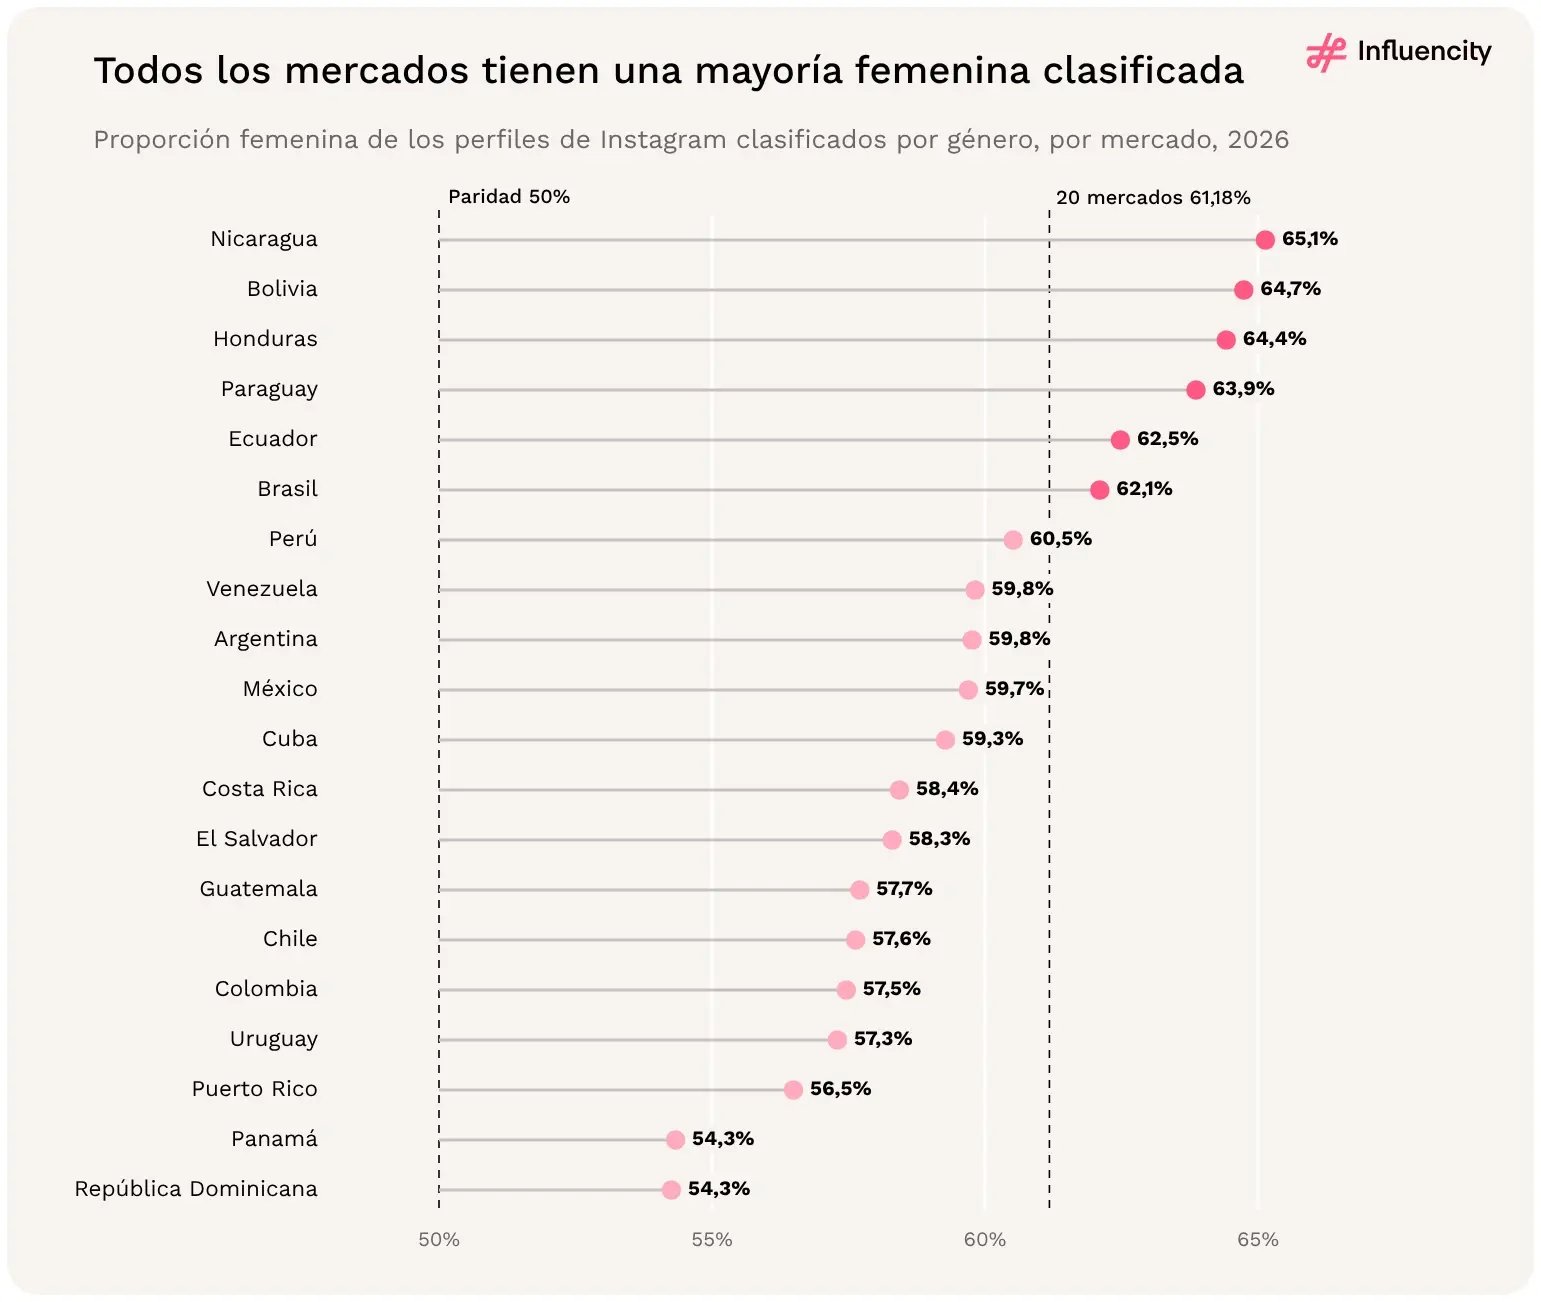
Figura 20 → Proporción femenina de los perfiles de Instagram clasificados como masculinos o femeninos por mercado, con la paridad y la cifra del 61,18% de los 20 mercados, 2026. Fuente: [1].
Sustancialmente. Los perfiles clasificados como femeninos representan el 45,6% de todos los perfiles aptos. Si todos los registros sin clasificar fueran femeninos, la proporción sería del 71,1%; si todos fueran masculinos, la proporción masculina sería del 54,4%. Por tanto, los datos respaldan una mayoría femenina entre los perfiles clasificados, no una mayoría confirmada del conjunto de los creadores. [1]
La proporción sin clasificar también cambia las comparaciones entre mercados. Cuba ocupa el puesto 11 en proporción femenina de los perfiles clasificados (59,3%), pero el primero en proporción femenina sobre todos los perfiles (50,0%), porque solo el 15,6% de sus perfiles está sin clasificar. Chile tiene una proporción femenina de los clasificados similar (57,6%), pero solo el 33,8% de todos sus perfiles está clasificado como femenino, porque el 41,3% está sin clasificar. La proporción sin clasificar de Brasil es del 22,1%, frente al 31,9% en los otros 19 mercados, y 12 de los 20 mercados superan el 30%. [1]
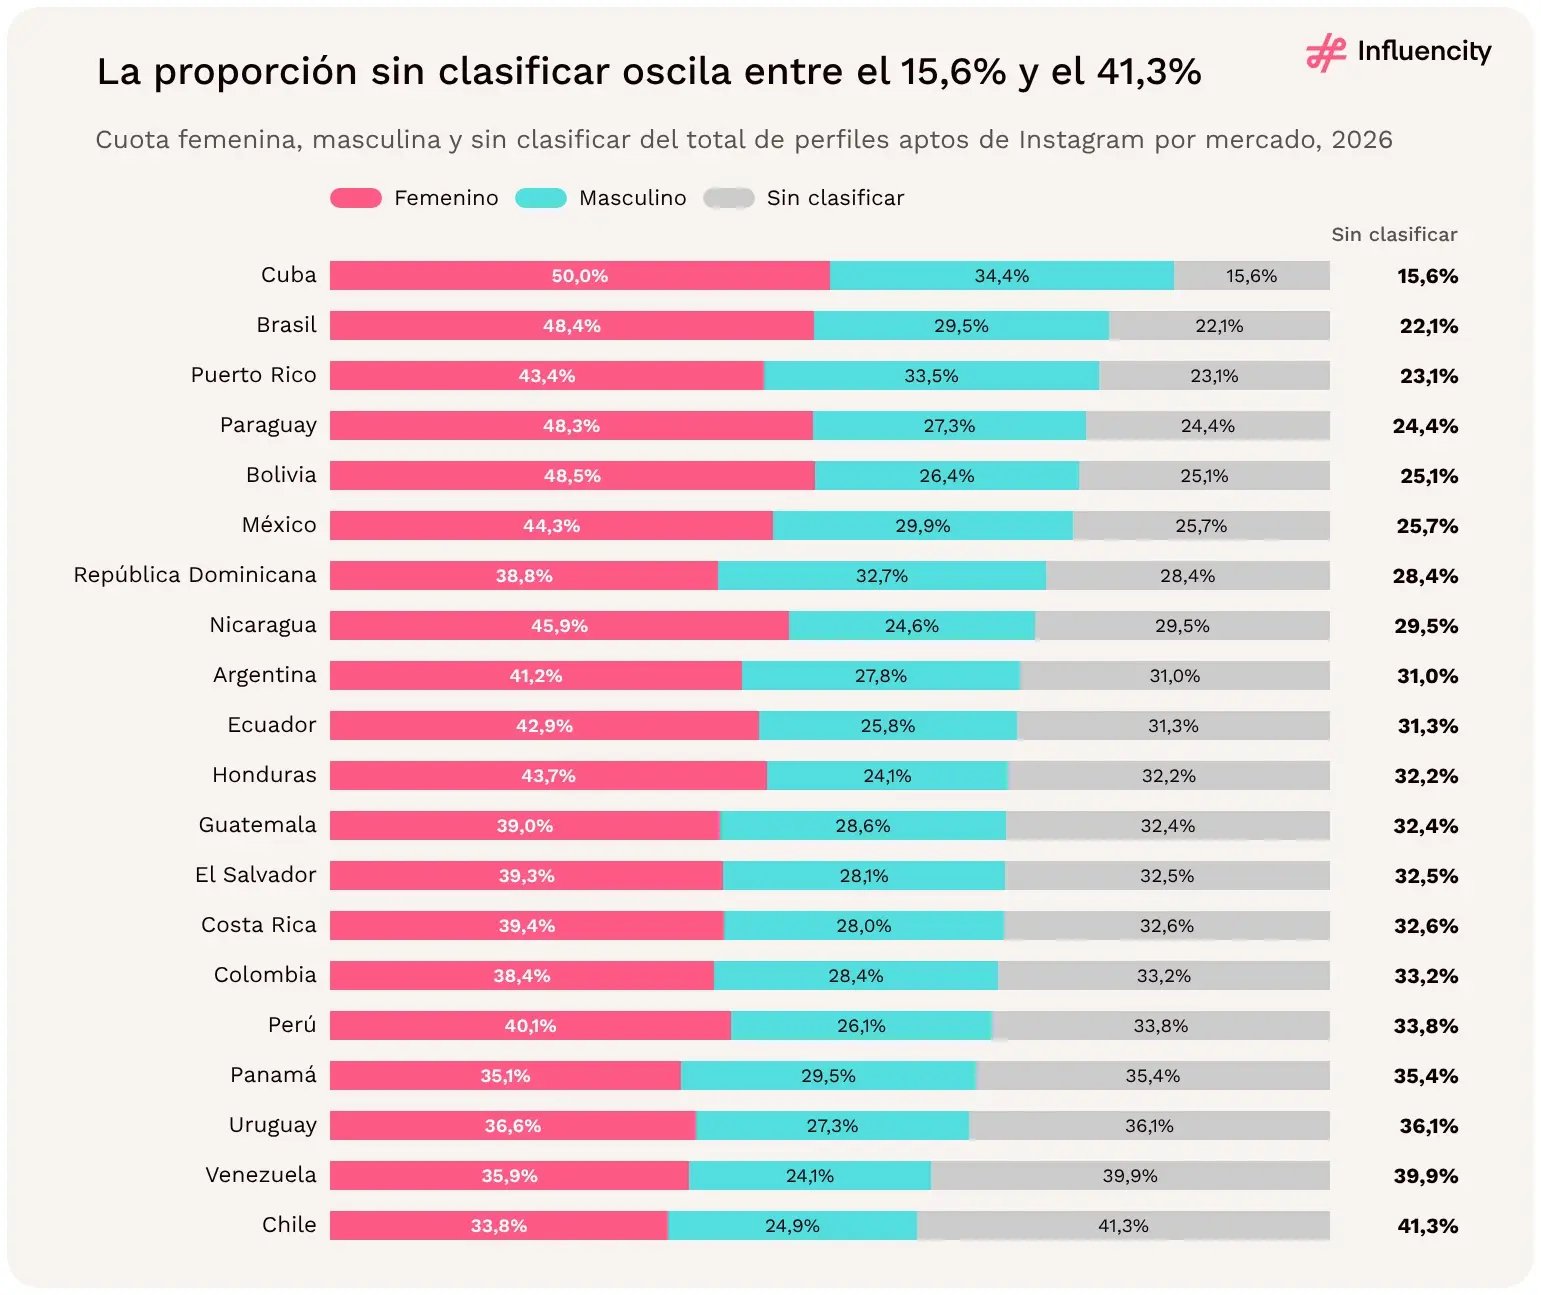
Figura 21 → Proporciones femenina, masculina y sin clasificar de todos los perfiles de Instagram aptos por mercado, ordenadas por proporción sin clasificar, 2026. Fuente: [1].
Unos 26 en el conjunto de los 20 mercados: 8.399.365 perfiles clasificados como femeninos frente a 323,5M de usuarios estimados de Instagram. Brasil registra 41,7 por cada 1.000 usuarios estimados; Paraguay, 29,9, y Argentina, 25,2, mientras que México registra 8,6; Guatemala, 3,2, y Cuba, 2,9. La ratio mide la oferta de creadores en relación con el conjunto de la audiencia estimada, no el género de esa audiencia. [1]
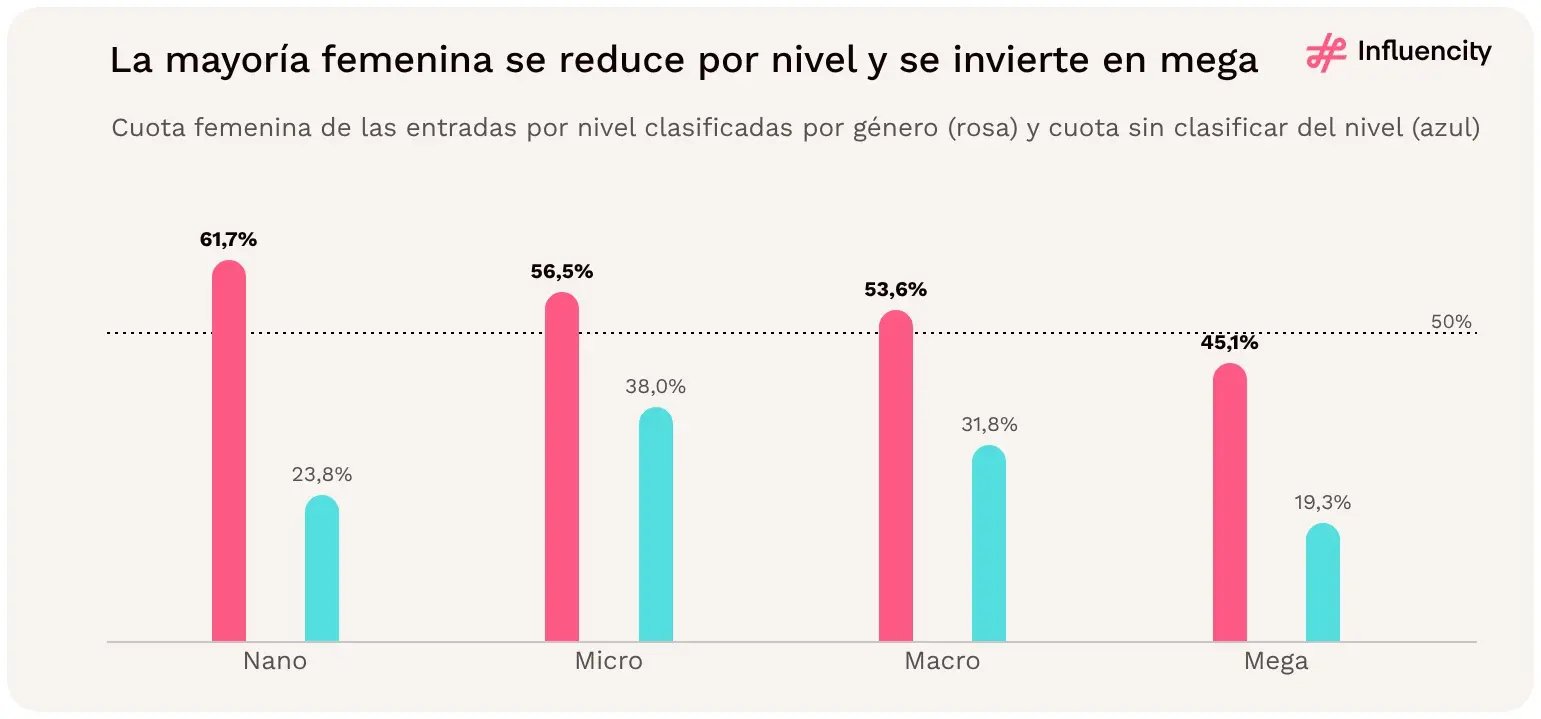
Figura 22 → La mayoría de género entre los clasificados se invierte en los registros del nivel mega. Las proporciones se calculan sobre las entradas por nivel. Fuente: [1].
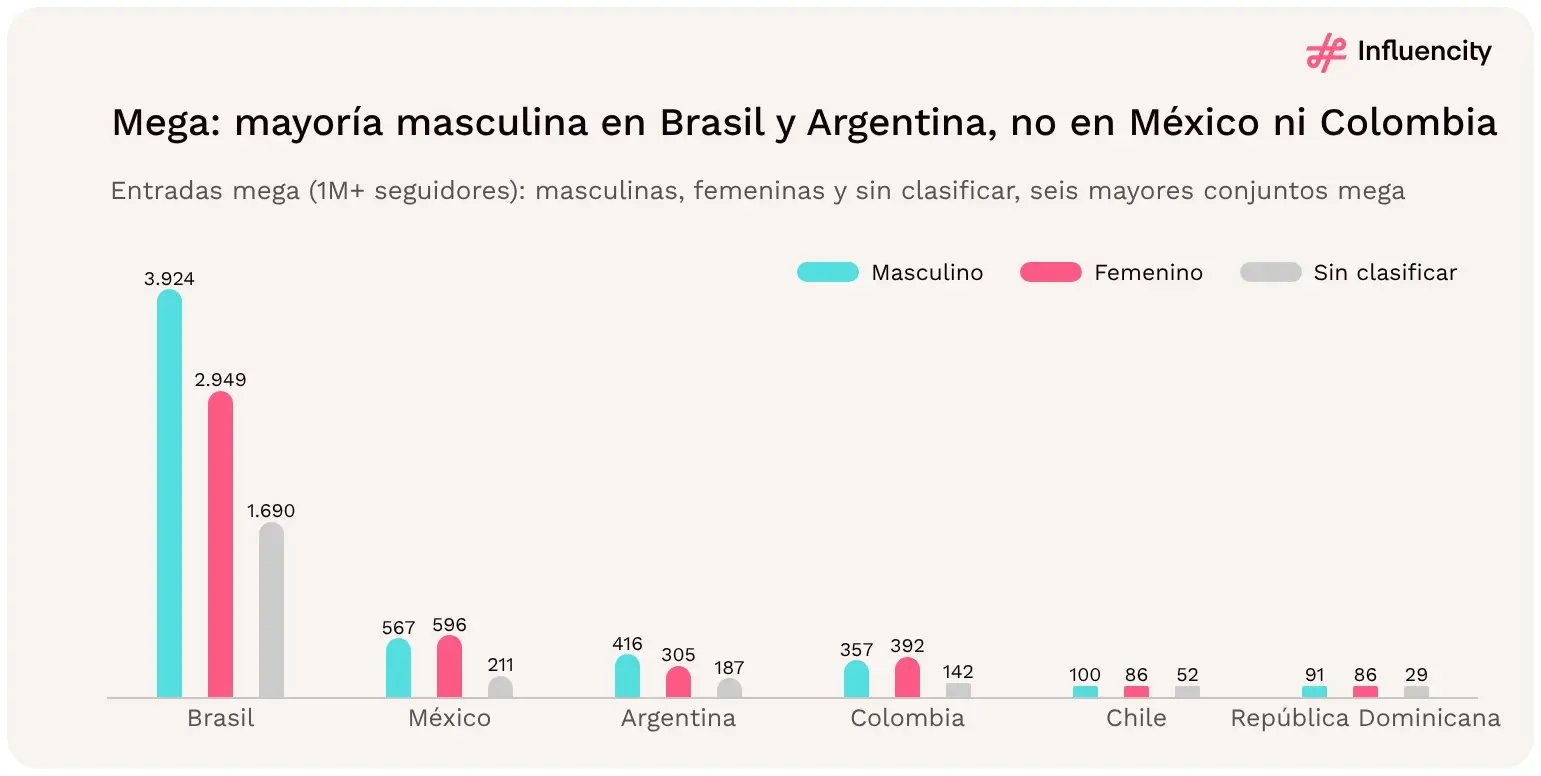
Figura 23 → Recuentos por género del nivel mega en los seis mayores conjuntos mega. Brasil, Argentina, Chile y la República Dominicana tienen mayoría masculina; México y Colombia, una ligera mayoría femenina. Fuente: [1].
Doce mercados tienen mayoría masculina entre los registros mega clasificados. Los denominadores pequeños importan: Puerto Rico (33 masculinos, 13 femeninos) y Uruguay (21, 5) muestran proporciones masculinas elevadas a partir de recuentos pequeños, y Cuba tiene dos registros mega clasificados y Nicaragua, uno. Fuera de Brasil, la división conjunta del nivel mega está cerca de la paridad, con un 50,75% masculino. [1]
El mismo patrón en lo más alto de la escala aparece ya en cuatro de los cinco conjuntos de datos regionales de Influencity de 2026: mayorías masculinas entre los registros mega clasificados en Instagram en LATAM (54,9%), Instagram en Europa (55,5%), TikTok en Europa (55,9%) y TikTok en EE.UU. (52,4%), con Instagram en EE.UU. cerca de la paridad (49,9% masculino). Sus causas no están establecidas en ninguno de ellos. [1, 8–11]
Los hombres son minoría entre los perfiles clasificados de Instagram en LATAM, pero representan una proporción creciente en cada umbral de seguidores superior. Por cada 1.000 perfiles clasificados de cada género, 113,0 perfiles masculinos y 91,7 femeninos tienen 10.000 seguidores o más (1,23 veces); en 100.000, las tasas son 13,4 y 9,6 (1,40 veces); en 1 millón, 1,07 y 0,56 (1,92 veces). La brecha casi se duplica entre el primer y el último umbral. [1]
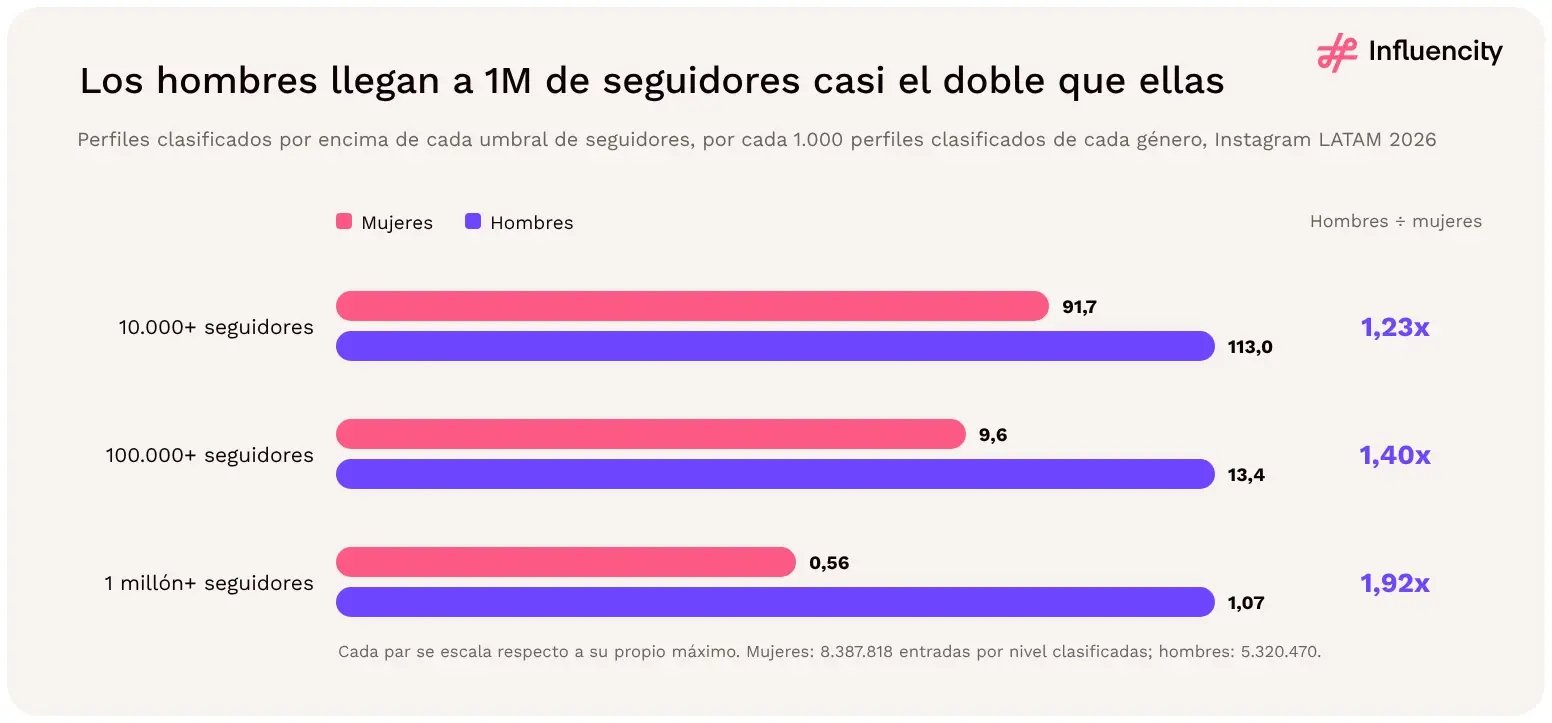
Figura 24 → Perfiles clasificados por encima de cada umbral de seguidores por cada 1.000 perfiles clasificados de cada género, Instagram en LATAM, 2026. Fuente: [1].
En números absolutos, las mujeres siguen por delante en 2.898.880 perfiles en nano, 159.366 en micro y 10.130 en macro; la ventaja masculina en mega es de solo 1.028 perfiles. Los registros sin clasificar también cuentan aquí: el 38,0% de las entradas micro y el 19,3% de las entradas mega no tienen etiqueta masculina o femenina, por lo que las proporciones de clasificados describen solo los perfiles con clasificación de género, no todas las cuentas de un nivel. [1]
No. Una mayoría masculina entre los perfiles mega clasificados aparece en cuatro de los cinco conjuntos de datos regionales de Influencity de 2026: TikTok en Europa (55,9%), Instagram en Europa (55,5%), Instagram en LATAM (54,9%) y TikTok en EE.UU. (52,4%). Instagram en EE.UU. es la excepción, en paridad (49,9% masculino). Dentro de LATAM, el patrón está concentrado: fuera de Brasil, los perfiles mega clasificados son masculinos en un 50,75%, por lo que el gran conjunto mega de Brasil explica la mayor parte de la brecha regional. [1, 8–11]
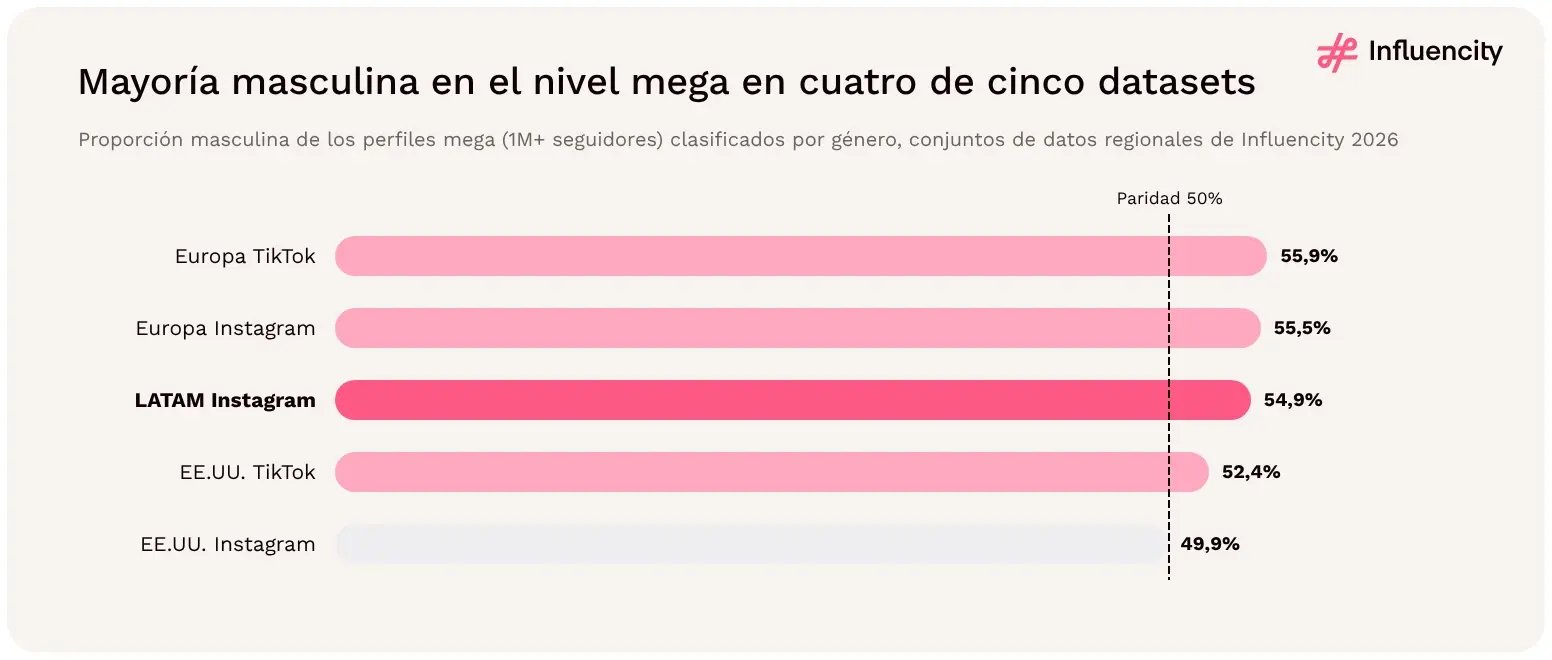
Figura 25 → Proporción masculina de los perfiles del nivel mega clasificados como masculinos o femeninos en los cinco conjuntos de datos regionales de Influencity de 2026. Fuentes: [1, 8–11].
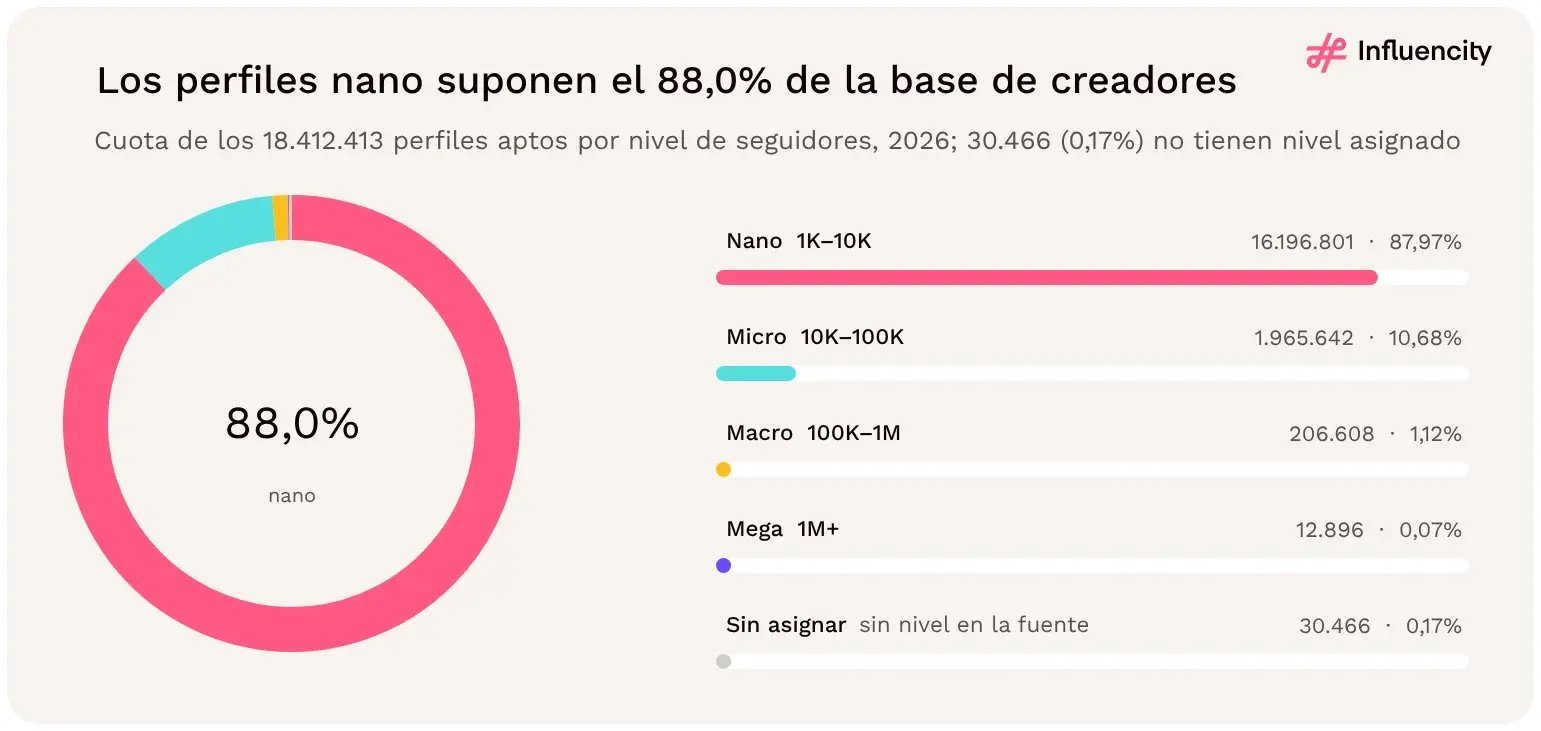
Figura 26 → Perfiles aptos por nivel de seguidores; 30.466 perfiles (0,17%) no tienen un nivel asignado en los datos de origen. Fuente: [1].
Dentro de un margen estrecho. Los perfiles nano representan entre el 83,3% (Colombia) y el 89,1% (Bolivia) de los perfiles aptos de cada mercado. La proporción con 10.000 seguidores o más es máxima en Colombia (16,7%), Perú (16,2%), Venezuela (15,5%), la República Dominicana (15,3%), Panamá (15,1%) y México (14,8%), y mínima en Bolivia (10,6%), Argentina (10,8%) y Brasil (11,0%). [1]
La diferencia importa a la escala de una preselección. Colombia registra 5,7 perfiles nano por cada perfil micro; Argentina, 9,1, y Brasil, 8,9. Por tanto, una búsqueda del mismo tamaño devuelve proporcionalmente más creadores micro en Colombia, Perú o México que en Argentina o Brasil. [1]
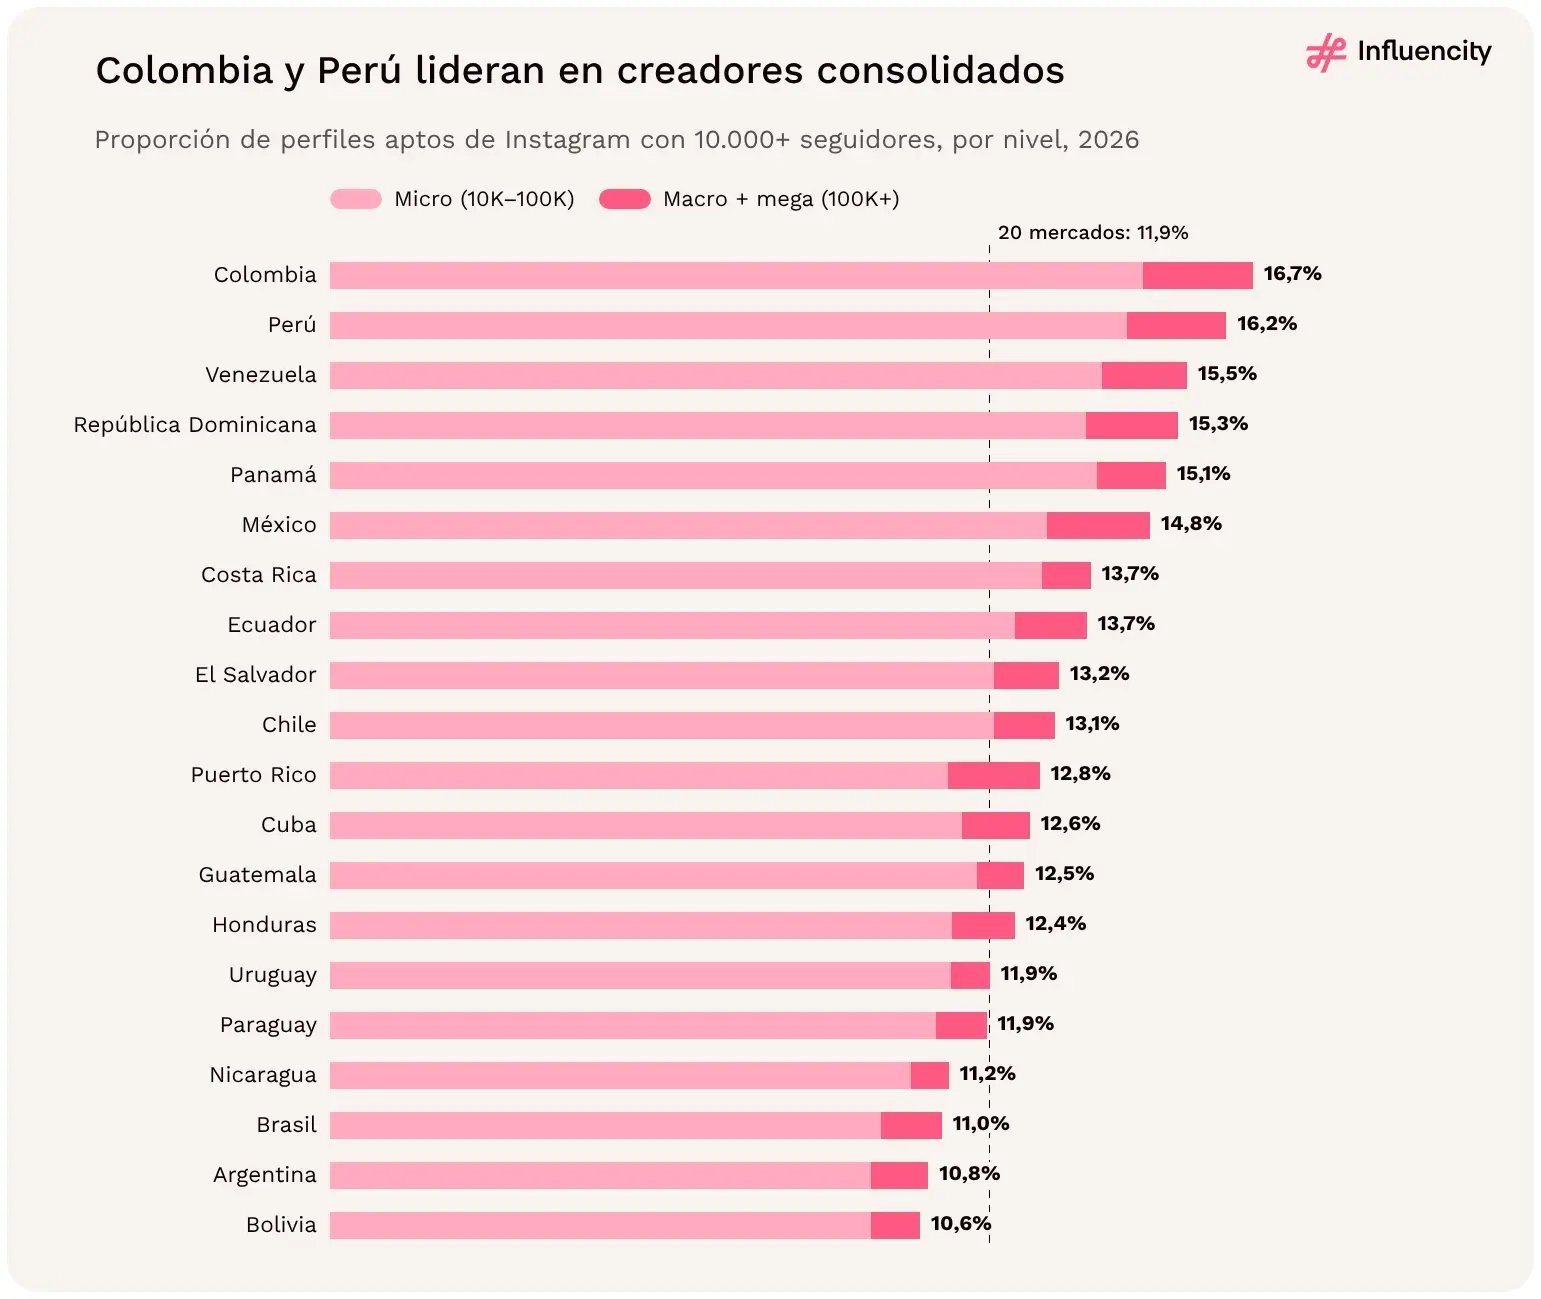
Figura 27 → Proporción de perfiles aptos de Instagram con 10.000 seguidores o más por mercado, dividida entre el nivel micro y los niveles macro y mega combinados, con la cifra de los 20 mercados, 2026. Fuente: [1].
En los otros 19 mercados hay 753.641 perfiles micro, 82.354 macro y 4.333 mega. Argentina lidera en micro (185.782), por delante de México (134.230) y Colombia (122.858); Argentina también lidera en macro (18.742), por poco por delante de México (17.879) y Colombia (15.646), mientras que México lidera en mega (1.374), por delante de Argentina (908) y Colombia (891). [1]
Brasil está infrarrepresentado en la parte media de la escala. Reúne el 66,2% de todos los perfiles aptos y el 66,8% de los perfiles nano, pero el 61,7% de los micro y el 60,1% de los macro, antes de volver a subir al 66,4% de los perfiles mega. Fuera de Brasil, los perfiles micro suponen el 12,1% de los perfiles aptos, frente al 9,9% en Brasil. [1]
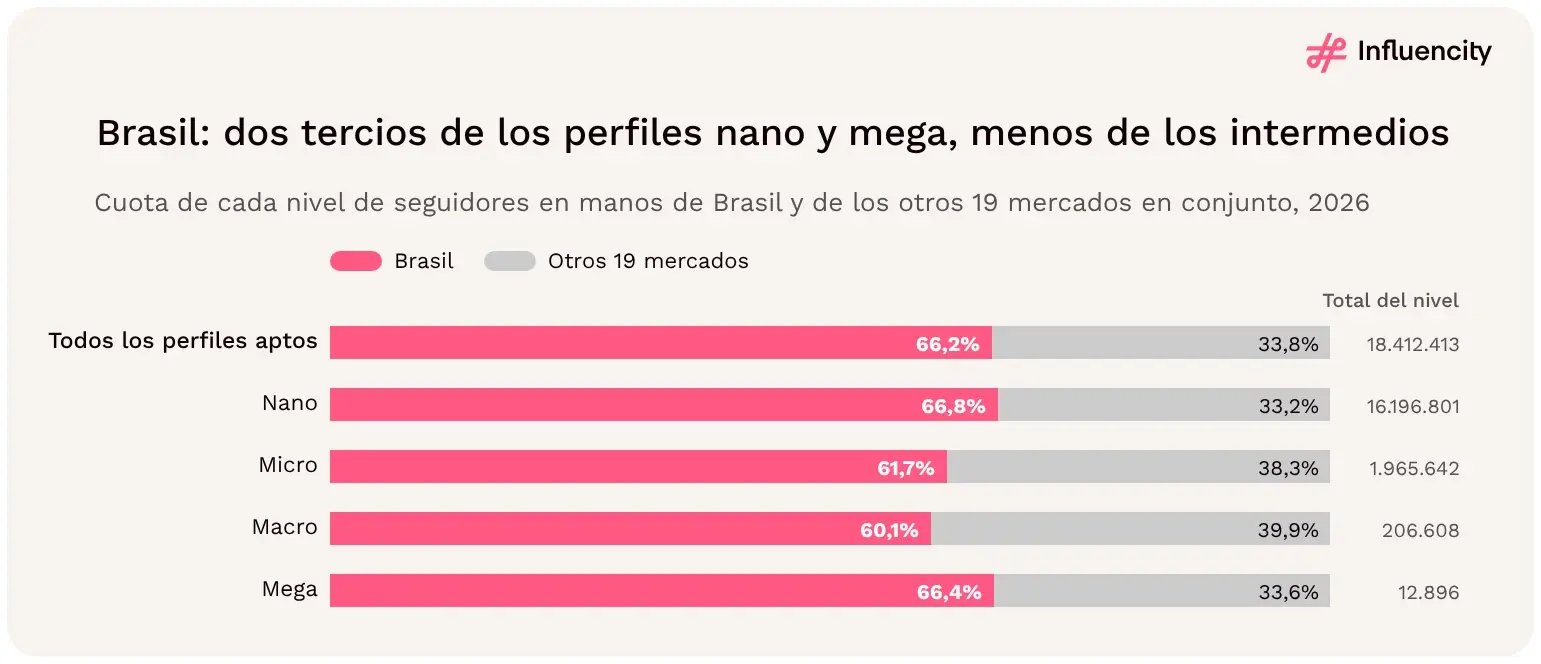
Figura 28 → Cuota de cada nivel de seguidores que corresponde a Brasil y al conjunto de los otros 19 mercados, con los totales por nivel, 2026. Fuente: [1].
Mucho. Los 12.896 perfiles con 1M+ seguidores son el 0,07% de los perfiles aptos, es decir, uno de cada 1.428. Brasil (8.563), México (1.374), Argentina (908), Colombia (891) y Chile (238) reúnen el 92,9% de ellos. Diez mercados registran menos de 50 perfiles mega y siete, menos de 20, entre ellos Nicaragua (1) y Cuba (2). [1]
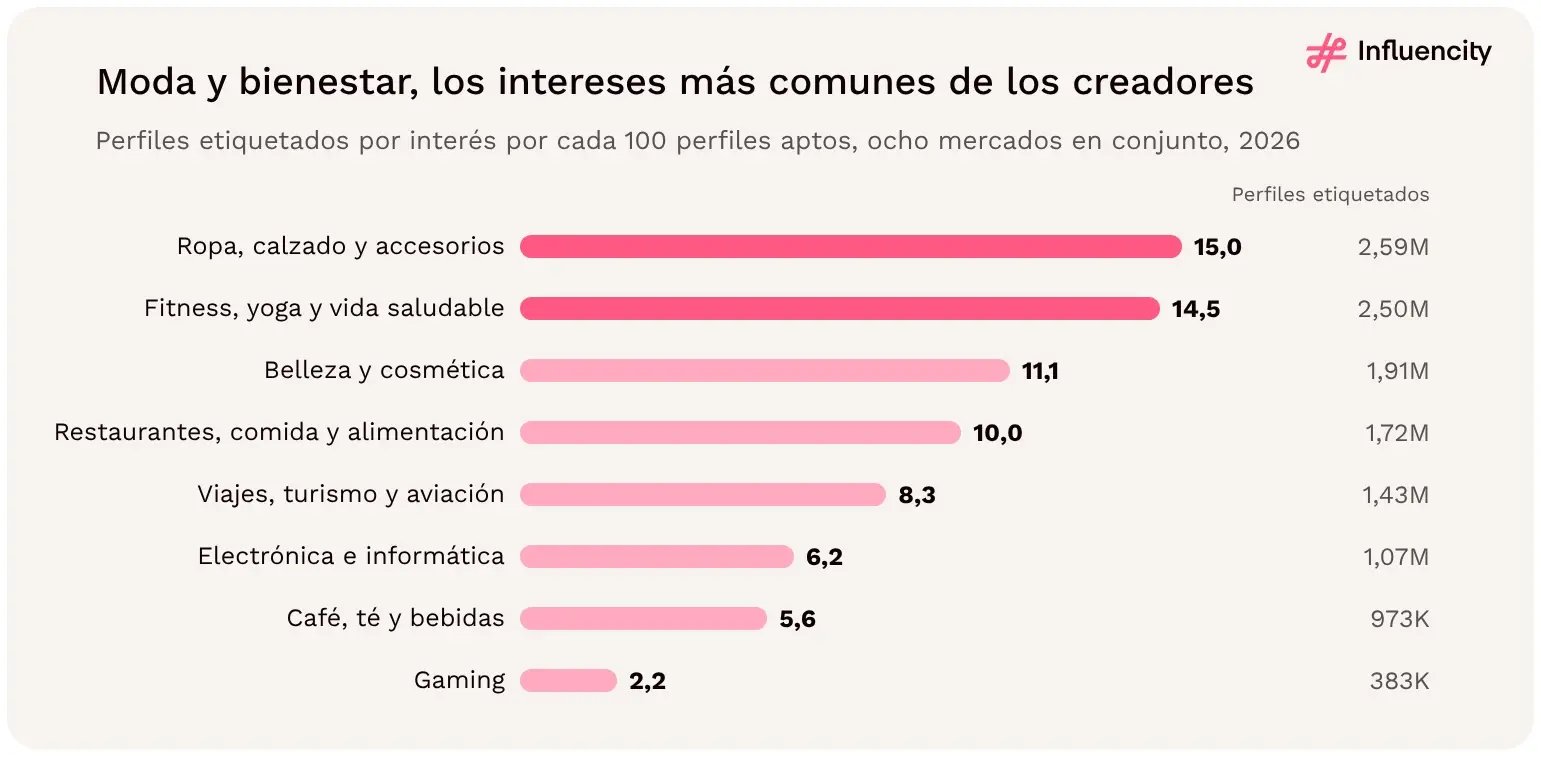
Figura 29 → Perfiles etiquetados por interés por cada 100 perfiles aptos en los ocho mercados con datos de nichos. Los intereses se solapan; los valores no son sumables. Fuentes: [1, 14].
Ropa, calzado, bolsos y accesorios es el mayor interés en seis de los ocho mercados. Fitness, yoga y vida saludable ocupa el primer puesto en México (223.497 perfiles etiquetados) y Chile (112.778), con la moda muy cerca en segundo lugar en ambos. El gaming es el interés más pequeño en todas partes. [14]
La intensidad del etiquetado varía mucho: de 47 etiquetas de interés por cada 100 perfiles aptos en Paraguay a 114 en México. Por tanto, comparar los recuentos de etiquetas entre mercados mezclaría la popularidad de los nichos con la profundidad del etiquetado. La cuota de cada interés sobre las etiquetas de un mercado elimina ese efecto y, sobre esa base, la combinación es notablemente estable: la moda acapara el 17,7%–21,1% de las etiquetas en todos los mercados, y el bienestar, el 17,2%–20,7%. [1, 14]
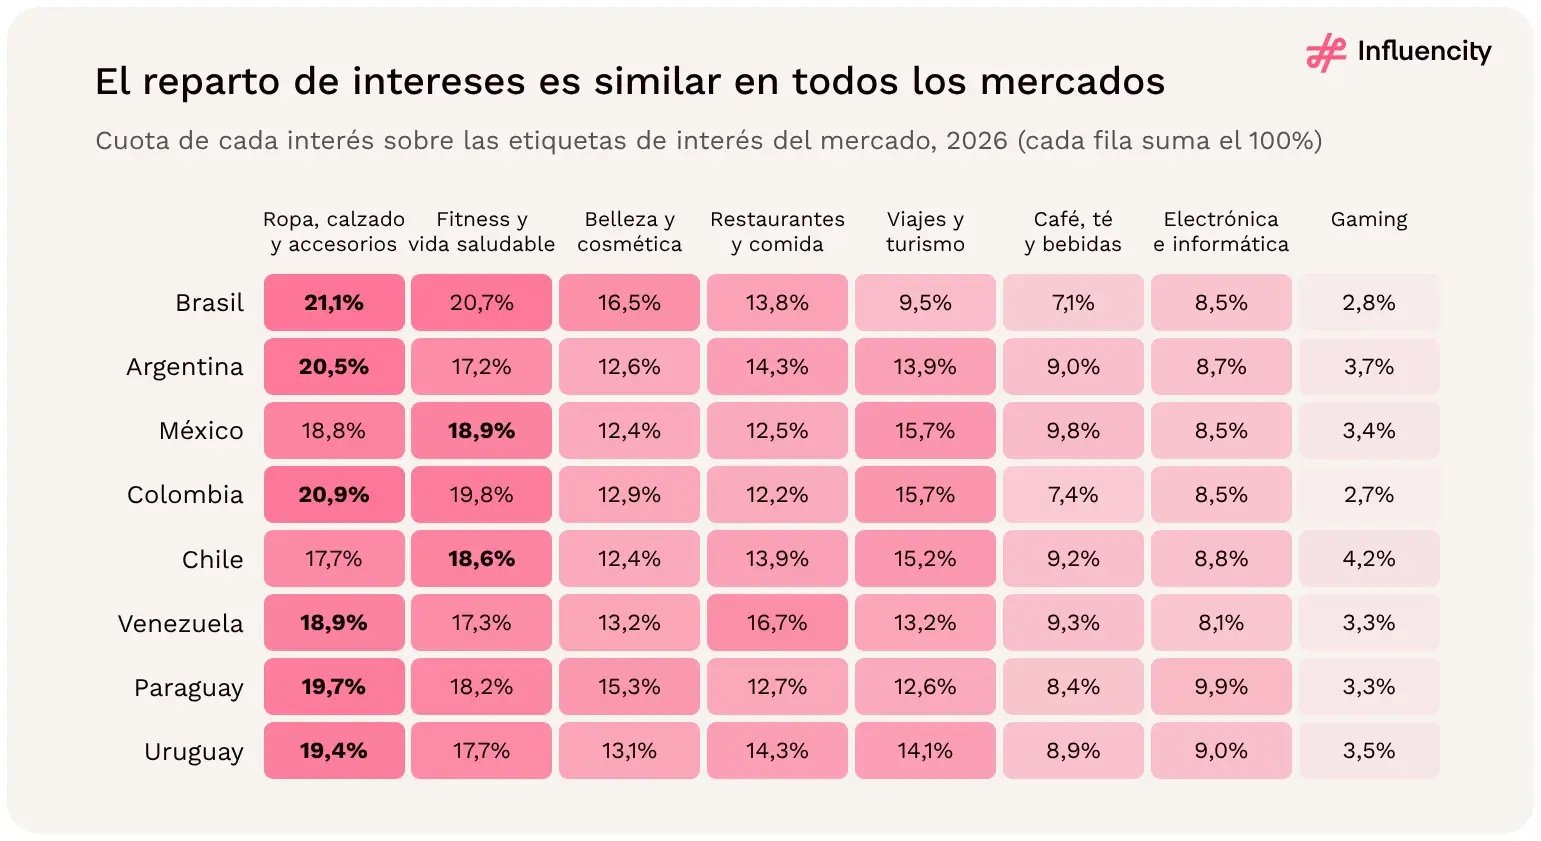
Figura 30 → Combinación de intereses por mercado: cuota de cada interés sobre las etiquetas de interés del mercado (las filas suman el 100%). La negrita marca el mayor interés de cada mercado. Fuente: [14].
Brasil representa el 70,6% de los perfiles aptos de los ocho mercados y reúne entre el 54,3% (viajes) y el 70,8% (belleza) de las etiquetas de cada interés. La belleza acapara el 16,5% de las etiquetas de interés de Brasil, frente al 12,7% en el conjunto de los otros siete mercados, la mayor diferencia positiva. Los viajes acaparan el 9,5% frente al 14,8%, la mayor diferencia negativa, y son el tercer interés en México, Colombia y Chile. [1, 14]
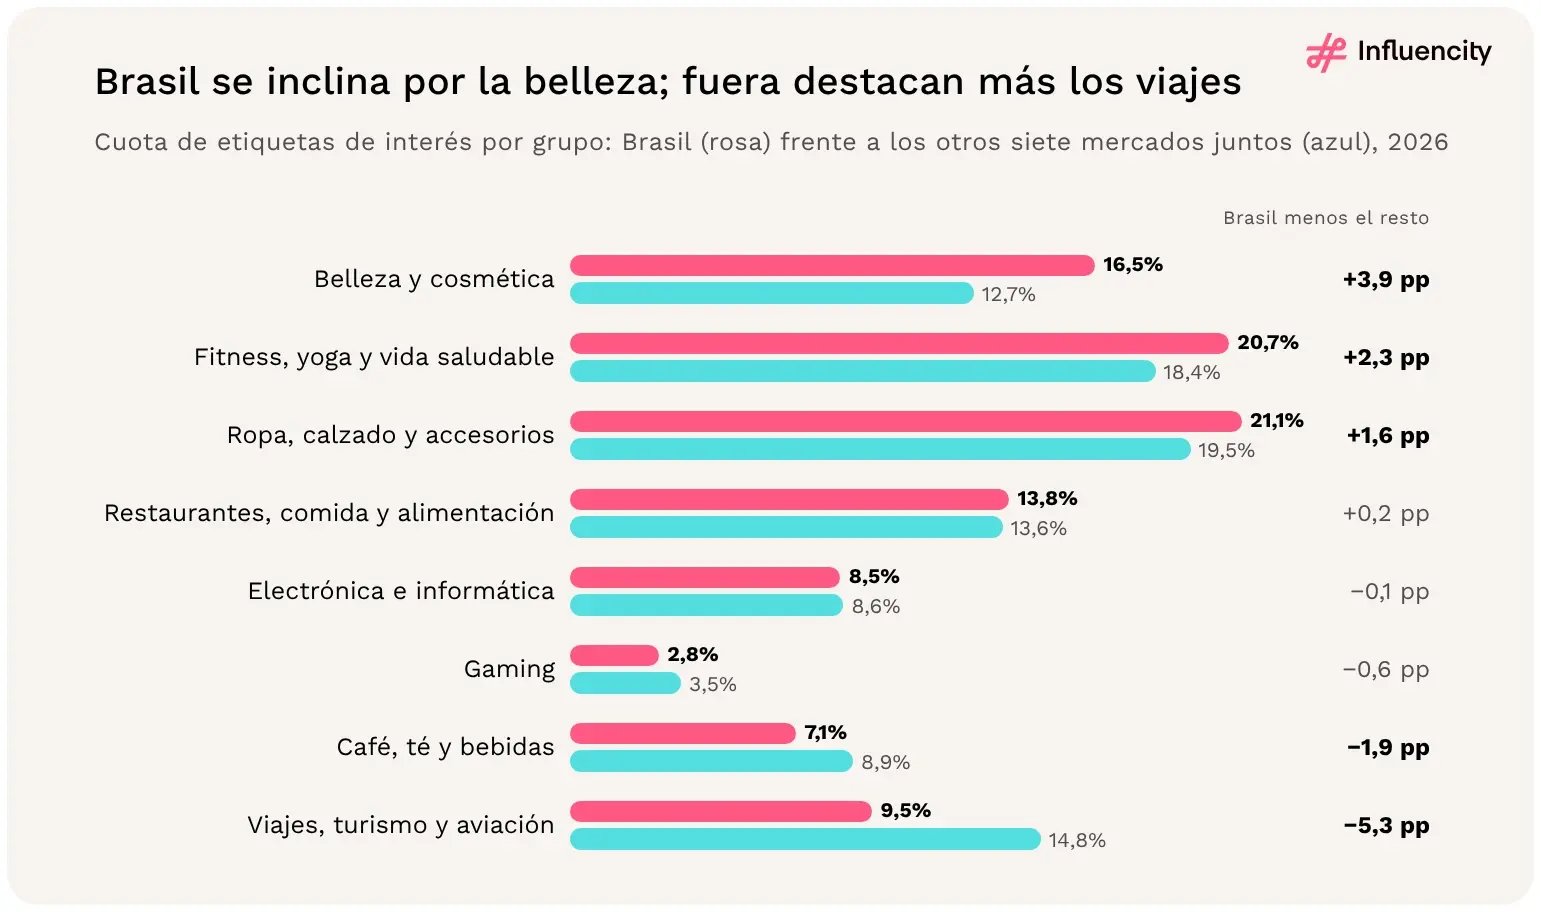
Figura 31 → Cuota de las etiquetas de interés en Brasil frente al conjunto de los otros siete mercados, con la diferencia en puntos porcentuales. Fuente: [14].
La belleza es el interés con mayor sesgo femenino: el 77,5% de sus perfiles clasificados como masculinos o femeninos son femeninos, frente al 61,3% del conjunto de perfiles aptos de los mismos ocho mercados, y supera el 69% en todos los mercados. El gaming (37,5% femenino) y la electrónica e informática (43,1%) son los únicos intereses con mayoría masculina en el conjunto de los ocho mercados, y tienen mayoría masculina en todos los mercados. Los viajes son el interés más cercano a la paridad (53,1%) y se inclinan hacia lo masculino en Colombia (49,2% femenino). [1, 14]
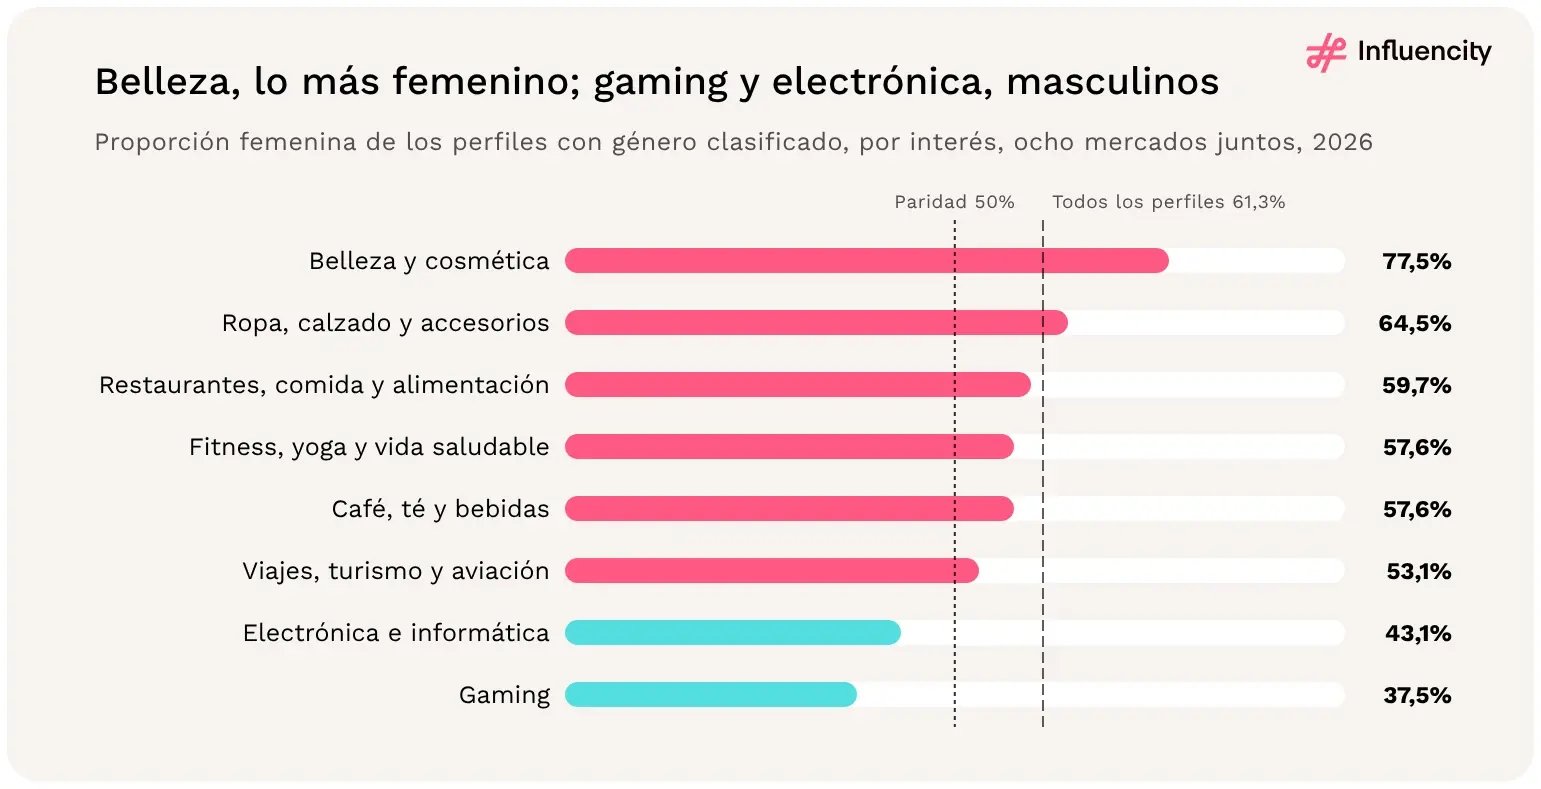
Figura 32 → Proporción femenina de los perfiles clasificados como masculinos o femeninos por interés, ocho mercados combinados, con la referencia de todos los perfiles (61,3%) y la paridad. Se excluyen los perfiles sin clasificar. Fuentes: [1, 14].
Las proporciones sin clasificar también varían. Restaurantes, comida y alimentación tiene la más alta (39,4% de los perfiles etiquetados, y 35,4%–53,1% según el mercado), frente al 25,1% del conjunto de perfiles aptos de los ocho mercados; belleza tiene la más baja (19,9%). Los registros sin clasificar pueden incluir cuentas de locales, negocios o marcas, además de personas cuyo género no se ha clasificado. Los datos no permiten separar ambos casos, por lo que los rosters centrados en comida necesitan una comprobación del tipo de cuenta. [1, 14]
Fitness y bienestar es el principal interés de los creadores clasificados como masculinos: reúne el 22,4% de sus etiquetas de interés, por delante de moda (18,0%) y viajes (14,7%). Los creadores clasificados como femeninos lideran con belleza (22,0%) y moda (21,4%), con bienestar muy cerca (20,0%). En relación con la combinación de las mujeres, el gaming tiene 2,54 veces más peso en las etiquetas de los hombres, la electrónica 2,01 veces y los viajes 1,35 veces, mientras que la belleza tiene menos de la mitad de peso (0,44 veces). [14]
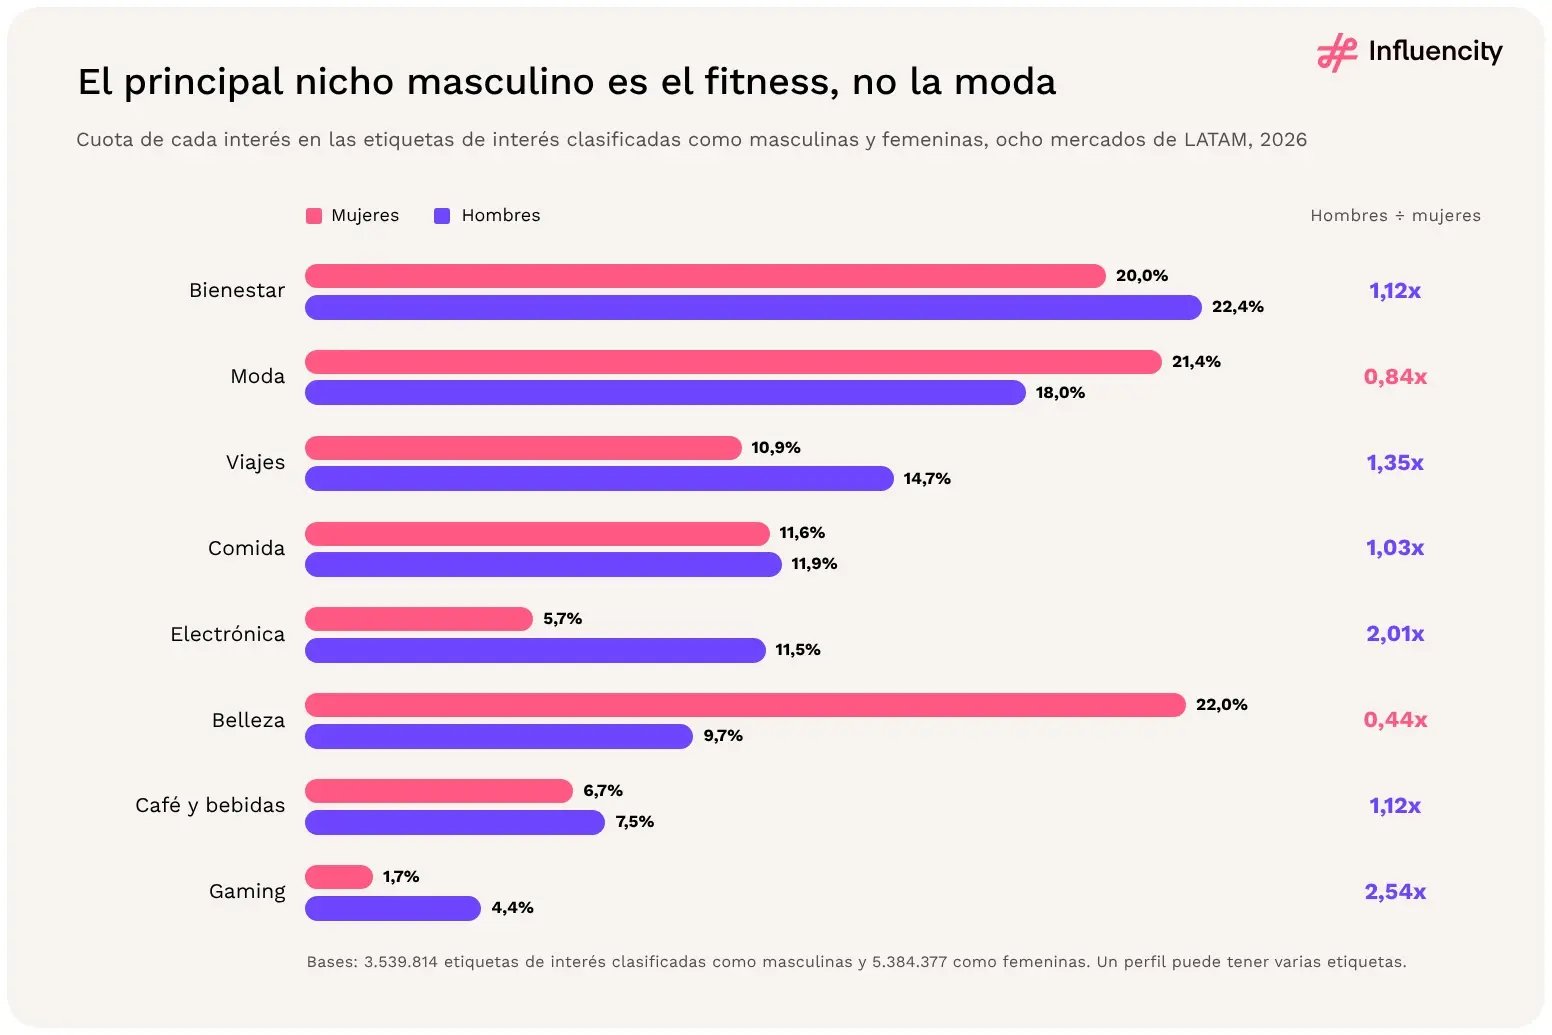
Figura 33 → Cuota de las etiquetas de interés de perfiles clasificados como masculinos y femeninos que corresponde a cada interés, ocho mercados combinados, con la ratio entre ambas cuotas. Las etiquetas se solapan. Fuente: [14].
Las cuotas y el tamaño de los conjuntos cuentan historias distintas. Los ocho mercados registran 344.613 perfiles de belleza clasificados como masculinos, 2,2 veces el conjunto masculino de gaming (156.390), así como 93.761 perfiles de gaming clasificados como femeninos y 308.462 perfiles femeninos de electrónica. Por tanto, las marcas que buscan creadores fuera del estereotipo, como hombres en belleza o mujeres en tecnología, disponen de conjuntos de decenas a cientos de miles de perfiles, unas dos terceras partes de ellos en Brasil (el 67,4% de los perfiles masculinos de belleza y el 62,9% de los femeninos de gaming). [14]
Colombia. Registra la proporción femenina de perfiles clasificados más baja en los ocho intereses, del 33,4% en gaming al 70,3% en belleza, y allí bienestar (50,4%), café y bebidas (50,9%) y comida (51,5%) están cerca de la paridad. Brasil está en el extremo opuesto: tiene la proporción femenina más alta en cinco de los ocho intereses y, en el conjunto de las etiquetas de interés, su proporción femenina es del 62,7%, frente al 52,8% de Colombia. [14]
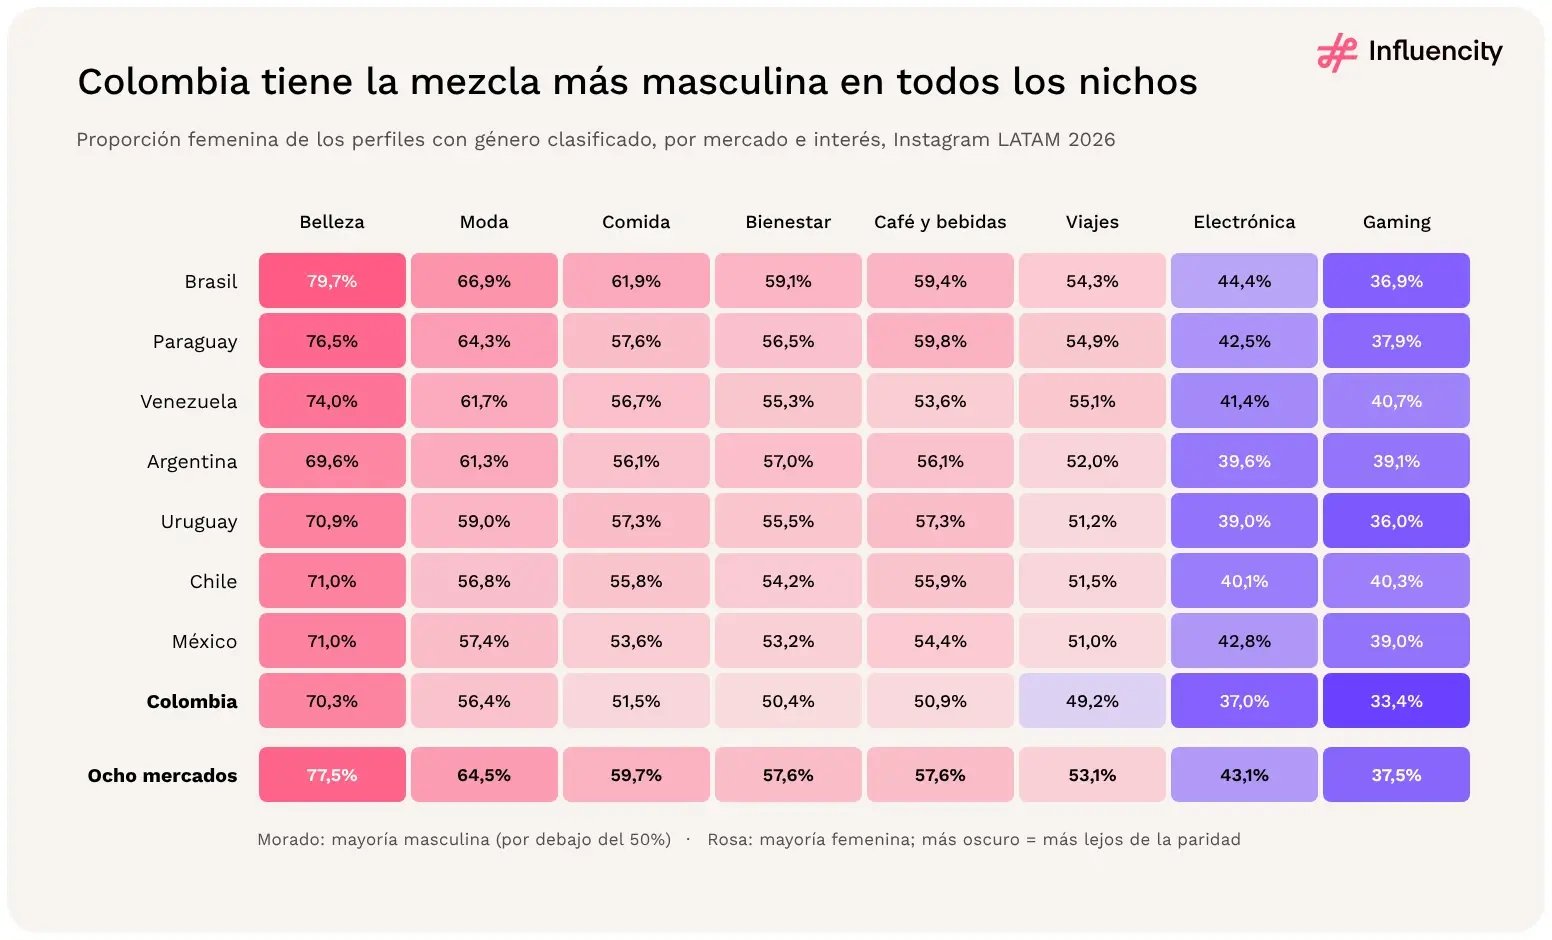
Figura 34 → Proporción femenina de los perfiles clasificados como masculinos o femeninos por mercado e interés, con el total de los ocho mercados. Se excluyen los perfiles sin clasificar. Fuente: [14].
El orden de los mercados es bastante coherente entre nichos, lo que apunta a un efecto mercado que se suma al efecto nicho. Fuera de Brasil, la proporción femenina es entre 3,0 y 8,8 puntos inferior a la de Brasil en todos los intereses excepto el gaming, donde Brasil (36,9% femenino) es ligeramente más masculino que el conjunto de los otros siete mercados (38,5%). La belleza tiene mayoría femenina en todos los mercados (69,6%–79,7%) y el gaming y la electrónica tienen mayoría masculina en todos ellos, de modo que la dirección del sesgo de cada nicho se mantiene en todas partes; solo cambia su magnitud. [14]
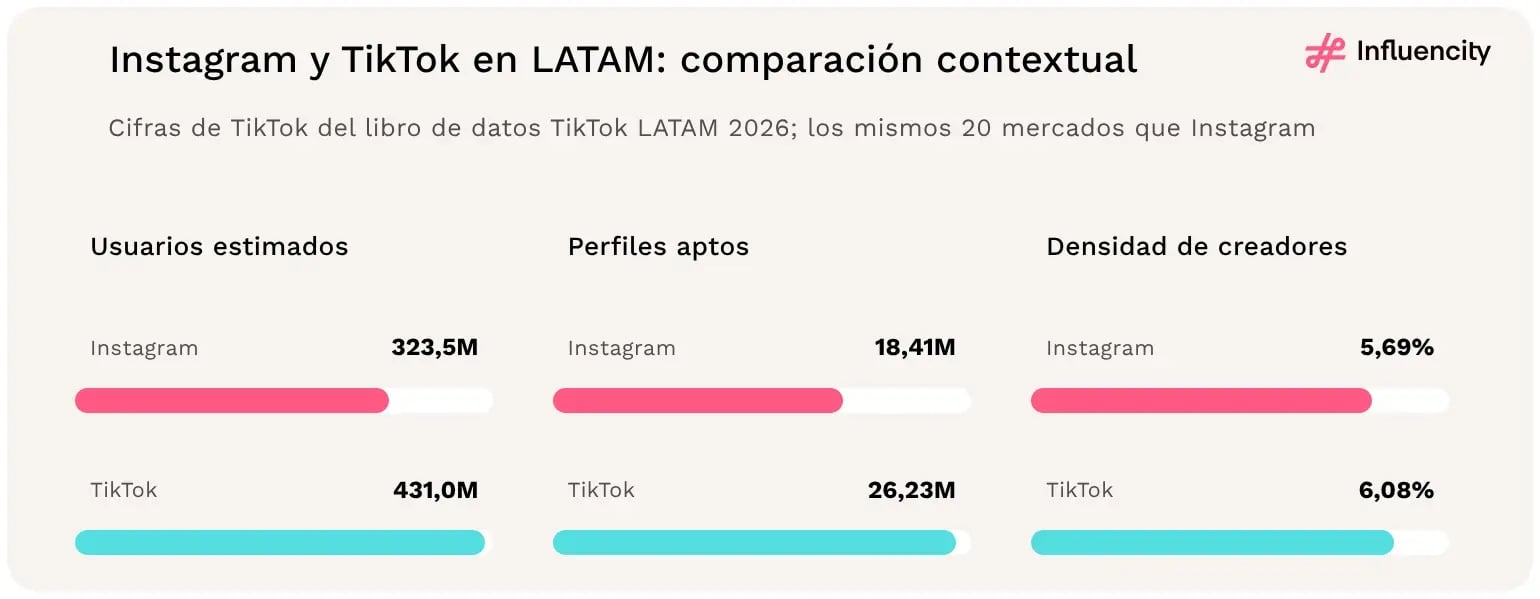
Figura 35 → Comparación de escala y densidad entre plataformas para los mismos 20 mercados. Fuentes: [1, 2].
TikTok tiene un 42,4% más de perfiles aptos (26.226.153) y un 33,2% más de usuarios estimados (431.043.500) que Instagram, por lo que su densidad es solo 1,07 veces la de Instagram. Esto contrasta notablemente con EE.UU. y Europa, donde la densidad conciliada de TikTok es 2,04 y 2,01 veces la de Instagram y TikTok tiene menos usuarios estimados que Instagram. La razón es Brasil: allí la densidad de Instagram (8,62%) supera a la de TikTok (7,62%), y el peso de Brasil acerca la ratio regional a la paridad. Excluyendo Brasil, la densidad de TikTok es 1,58 veces la de Instagram (5,41% frente a 3,42%). [1, 2, 10, 11]
Mucho. El conjunto de perfiles aptos de TikTok alcanza su mayor tamaño relativo frente al de Instagram en Nicaragua (13,6 veces), Bolivia (13,3), Guatemala (11,9), Honduras (9,8), Perú (8,6) y Ecuador (7,0). Instagram registra el conjunto más amplio solo en Brasil (12,18M frente a 9,98M), Argentina (1,90M frente a 1,58M), Puerto Rico y Cuba. [1, 2]
La densidad sigue el mismo patrón. TikTok es más denso en 14 de los 19 mercados con un registro de TikTok comparable, con máximos en Paraguay (11,14%), República Dominicana (9,96%) y Ecuador (9,14%); la mayor diferencia se da en Guatemala, con un 7,06% frente a un 0,82%. Instagram es más denso en Brasil, Argentina, Venezuela, Panamá y Puerto Rico. Los datos de TikTok registran solo 500 usuarios estimados y 172 perfiles aptos para Cuba, por lo que Cuba queda excluida de las comparaciones entre plataformas a nivel de mercado; el registro de TikTok de Puerto Rico (4.941 perfiles) también es pequeño. [1, 2]
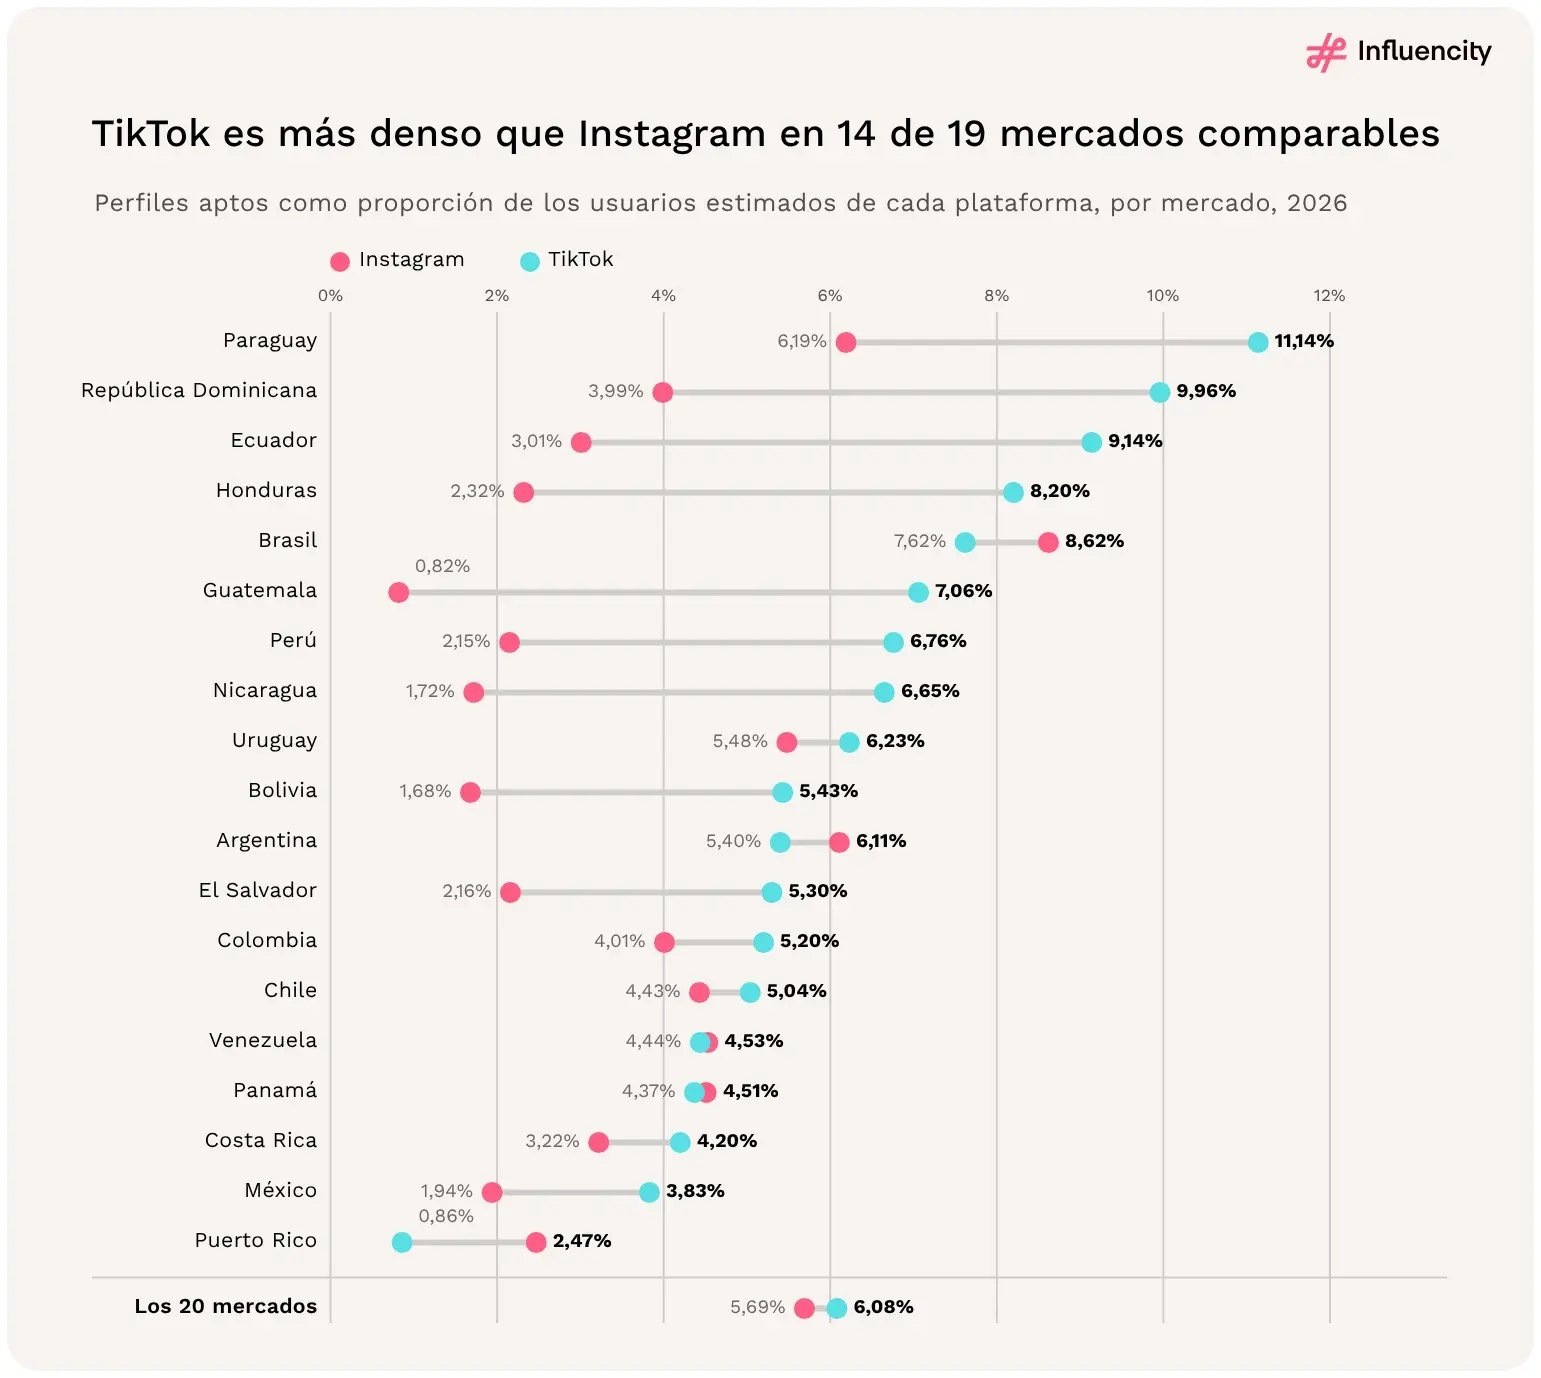
Figura 36 → Densidad de creadores de Instagram y TikTok por mercado, con las cifras de los 20 mercados, 2026. Cuba queda excluida. Fuentes: [1, 2].
Mucho menos en TikTok. Brasil concentra el 38,1% de los perfiles aptos de TikTok y el 30,4% de los usuarios estimados de TikTok, frente al 66,2% y el 43,7% en Instagram. México absorbe gran parte de la diferencia: concentra el 14,5% de los perfiles de TikTok, el 18,4% de los perfiles de TikTok con 10.000+ seguidores y el 23,1% de los perfiles mega de TikTok, frente al 5,6%, el 7,0% y el 10,7% en Instagram. [1, 2]
Fuera de Brasil, la ventaja de TikTok se mantiene en todos los niveles. Los otros 19 mercados registran 1.815.646 perfiles de TikTok con 10.000+ seguidores y 9.499 perfiles mega, unas 2,2 veces los 840.328 y 4.333 de Instagram. Instagram registra más perfiles mega que TikTok solo en Brasil (8.563 frente a 7.085), Puerto Rico y Cuba. [1, 2]
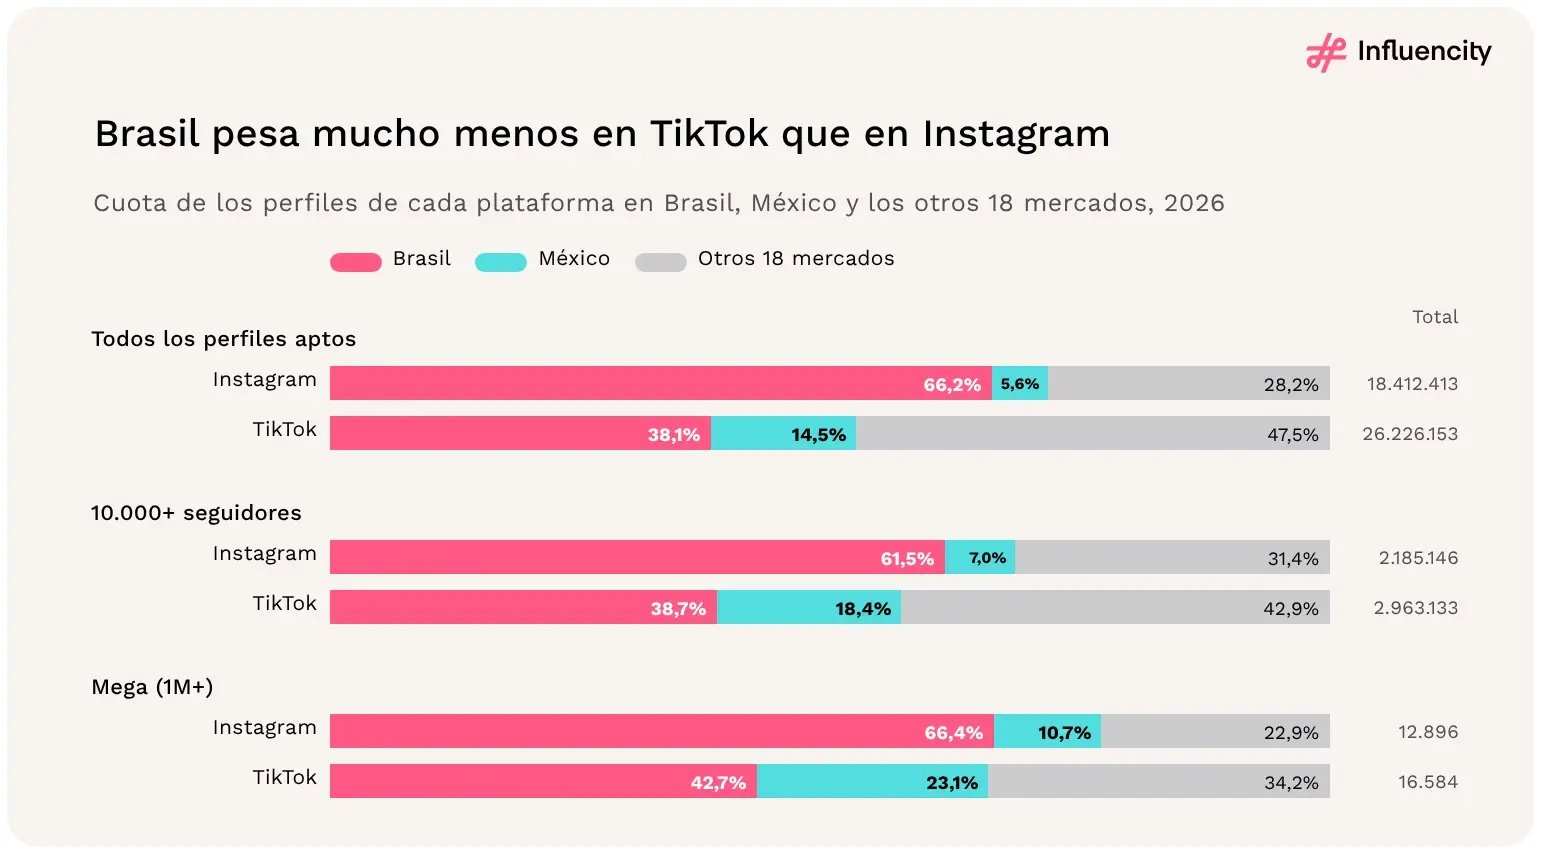
Figura 37 → Proporción de perfiles aptos, de perfiles con 10.000+ seguidores y de perfiles mega que concentran Brasil, México y los otros 18 mercados en cada plataforma, 2026. Fuentes: [1, 2].
Por nivel, sí; por género, no del todo. Los perfiles nano representan el 88,6% de los perfiles aptos de TikTok y el 88,0% de los de Instagram, y el 11,3% y el 11,9%, respectivamente, tienen 10.000+ seguidores. Los perfiles mega son el 0,06% del conjunto de TikTok (16.584) y el 0,07% del de Instagram (12.896). [1, 2]
El conjunto clasificado de TikTok es más femenino. Las mujeres representan el 65,9% de los perfiles de TikTok clasificados como masculinos o femeninos, frente al 61,2% en Instagram, y la proporción femenina de TikTok es mayor en 18 de los 19 mercados comparables, con Paraguay como excepción. Entre los mercados más grandes, la mayor diferencia se da en Colombia (70,0% frente a 57,5%). TikTok también tiene menos perfiles sin clasificar (15,0% frente a 25,4%), por lo que parte de la diferencia puede reflejar la cobertura de la clasificación más que la composición de creadores. [1, 2]
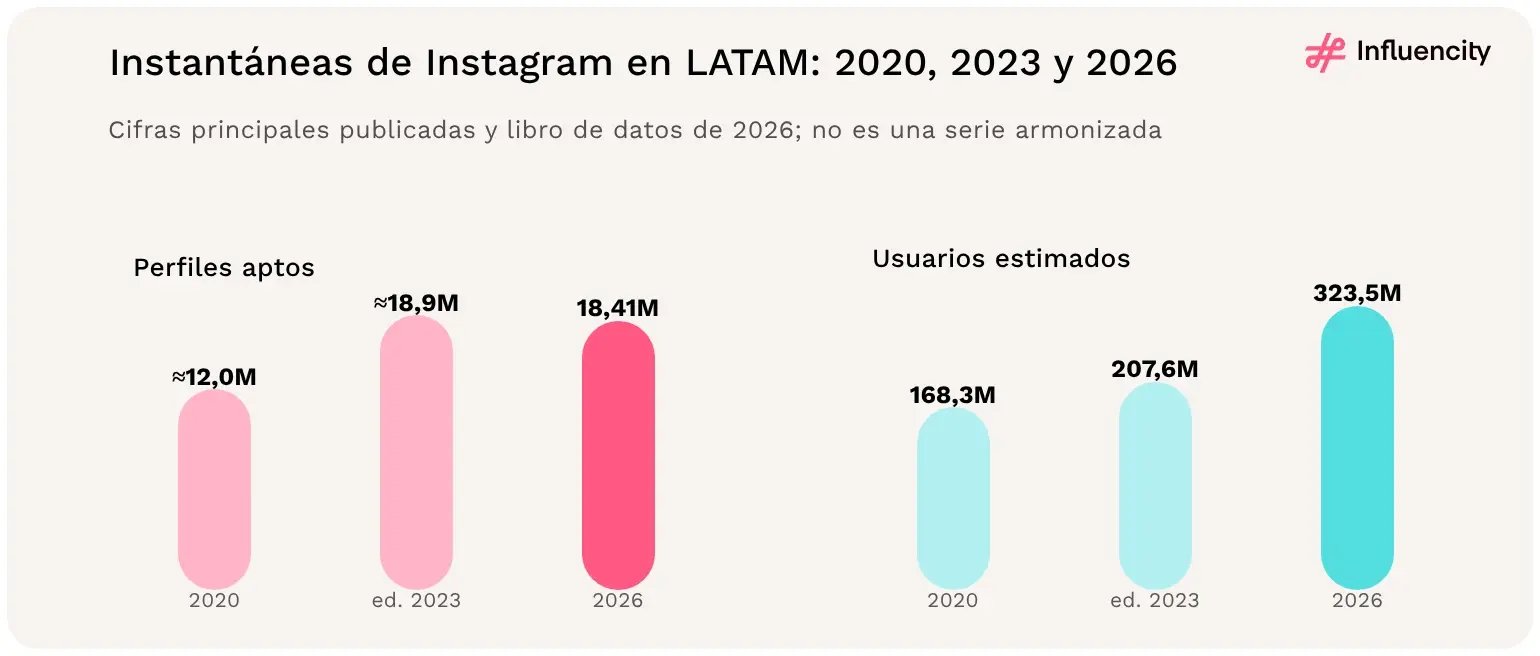
Figura 38 → Instantáneas históricas publicadas, no una serie longitudinal armonizada. Fuentes: [1, 5, 6].
Frente a las cifras principales históricas redondeadas, el recuento de perfiles de 2026 está un 53,4% por encima del de 2020 y un 2,6% por debajo de la publicación de 2023. Los usuarios estimados están un 92,2% por encima de 2020 y un 55,8% por encima de la publicación de 2023. Se trata de cambios en las estimaciones declaradas, no de una prueba de crecimiento orgánico ni de abandono de creadores. El patrón se parece al de EE.UU., cuyo recuento registrado también cayó tras su edición de 2023 (−12,3%), y contrasta con Europa (+17,9%). [1, 5, 6, 8, 9]
Fuera de Brasil. De los ocho mercados con recuentos publicados en 2023, seis registraron más perfiles en 2026: México (+54,6%, de 670.969 a 1.037.320), Colombia (+30,7%), Perú (+30,4%), Ecuador (+15,9%), Argentina (+8,8%) y Uruguay (+5,2%). Brasil cayó de 14,43M a 12,18M (−15,6%) y Chile se mantuvo prácticamente estable (−1,6%). Como resultado, la cuota de Brasil en la oferta declarada de LATAM bajó de alrededor del 76% en las dos ediciones anteriores al 66,2% en 2026. [1, 5, 6]
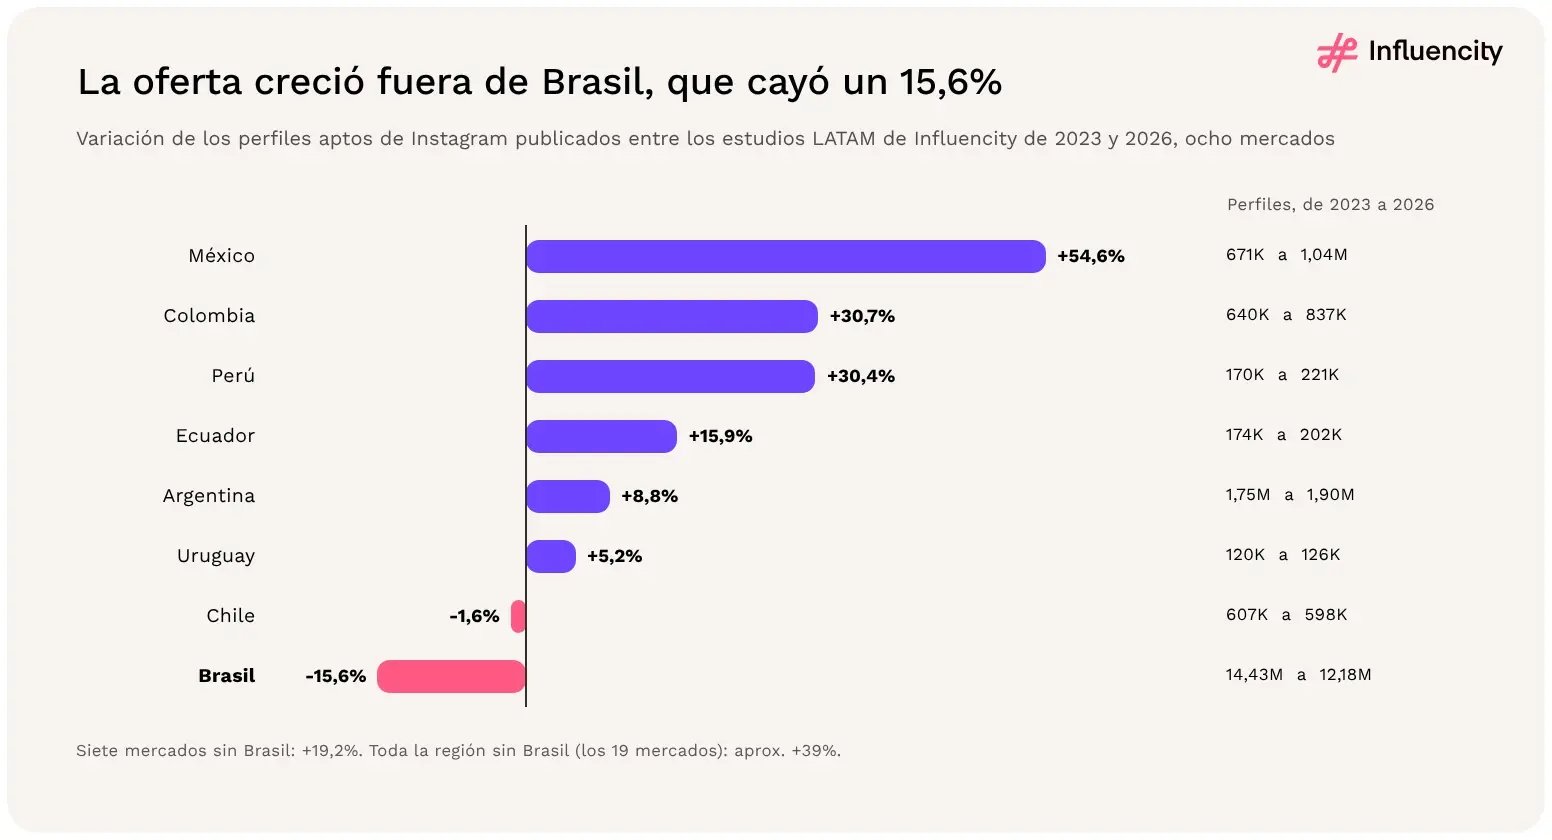
Figura 39 → Variación de los perfiles aptos de Instagram declarados entre los estudios LATAM de Influencity de 2023 y 2026, ocho mercados con recuentos publicados en 2023. Fuentes: [1, 6].
Por tanto, la cifra regional estable esconde dos movimientos opuestos. Excluyendo Brasil, la oferta declarada pasó de unos 4,47M de perfiles en 2023 a 6,23M en 2026, aproximadamente un 39% más. Los 12 mercados más pequeños son los que más se movieron: por diferencia con el total redondeado de 2023, sumaban entonces unos 0,3M de perfiles, frente a 1,31M ahora. México también es el que más ha crecido a más largo plazo, de 443.030 perfiles en la edición de 2020 a 1.037.320 (+134%), frente al +68% de Argentina y el +33% de Brasil. [1, 5, 6]
Tres indicadores evolucionan de forma constante. El alcance estimado de Instagram pasó del 26,2% de la población en 2020 al 32% en 2023 y al 49,6% en 2026. El conjunto de creadores depende menos de los perfiles nano: los perfiles nano (1.000–10.000 seguidores) bajaron del 95,6% al 94,2% y al 88,0% del total, mientras que la proporción micro (10.000–100.000) subió del 3,7% al 5,4% y después prácticamente se duplicó hasta el 10,7%. La proporción femenina se ha mantenido cerca del 62% en todo el periodo (62,2%, 62,3% y, entre los perfiles clasificados como masculinos o femeninos, 61,2%). [1, 5, 6]
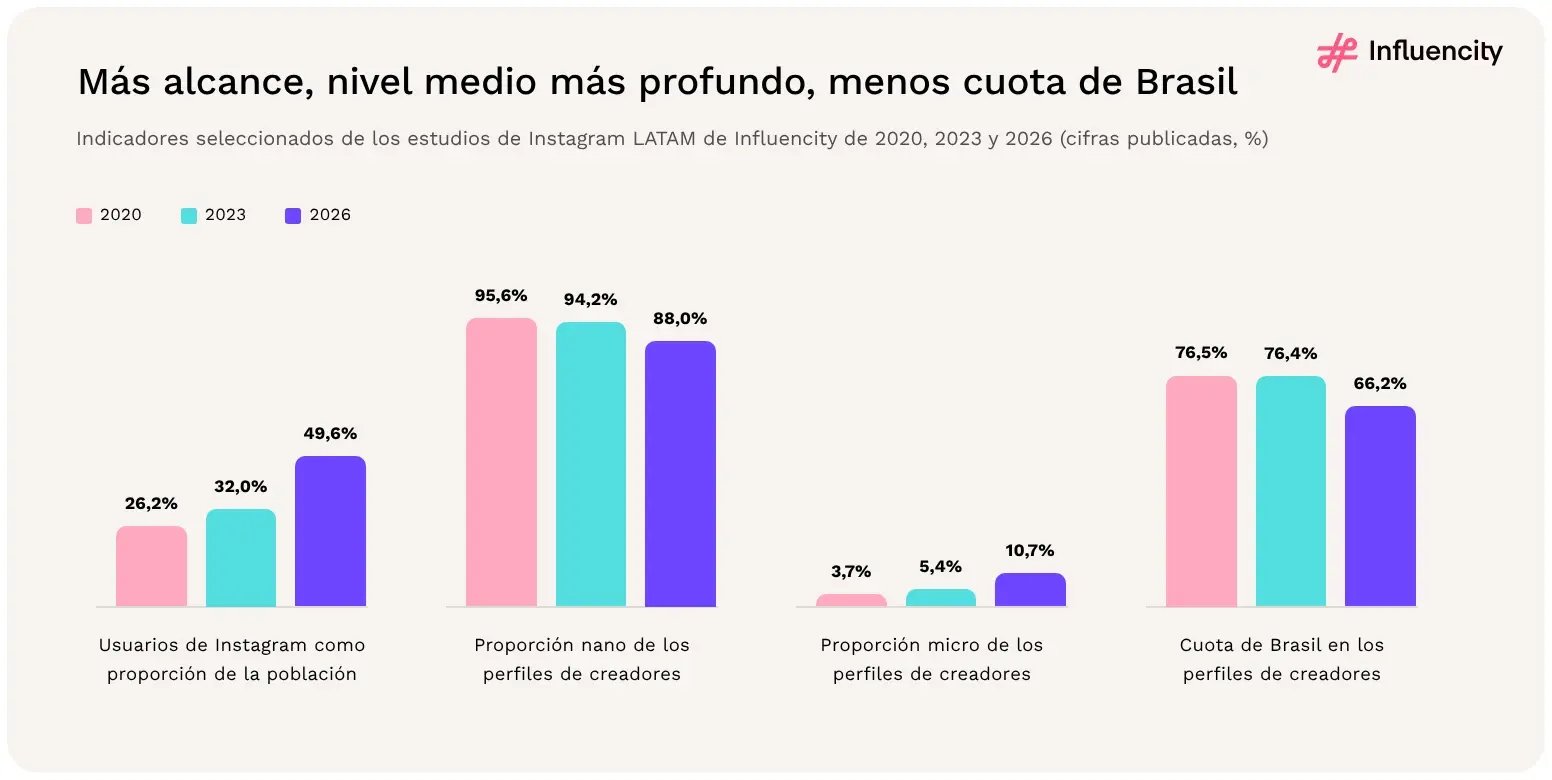
Figura 40 → Indicadores seleccionados de los estudios de Instagram LATAM de Influencity de 2020, 2023 y 2026, tal como se publicaron. Las franjas de seguidores y los denominadores difieren entre ediciones. Fuentes: [1, 5, 6].
En los tres datasets de Instagram, el ámbito de LATAM tiene el mayor conjunto de creadores registrado y la mayor densidad de creadores agregada: 5,69%, frente al 4,64% de EE.UU. y el 4,21% de Europa. Sus 18,41M de perfiles equivalen a 2,06 veces el recuento de EE.UU. y a 1,48 veces el de Europa. Pero el orden se invierte cuando se excluye el mayor mercado de cada región, y LATAM es, con diferencia, la región más desigual. [1, 3, 4]
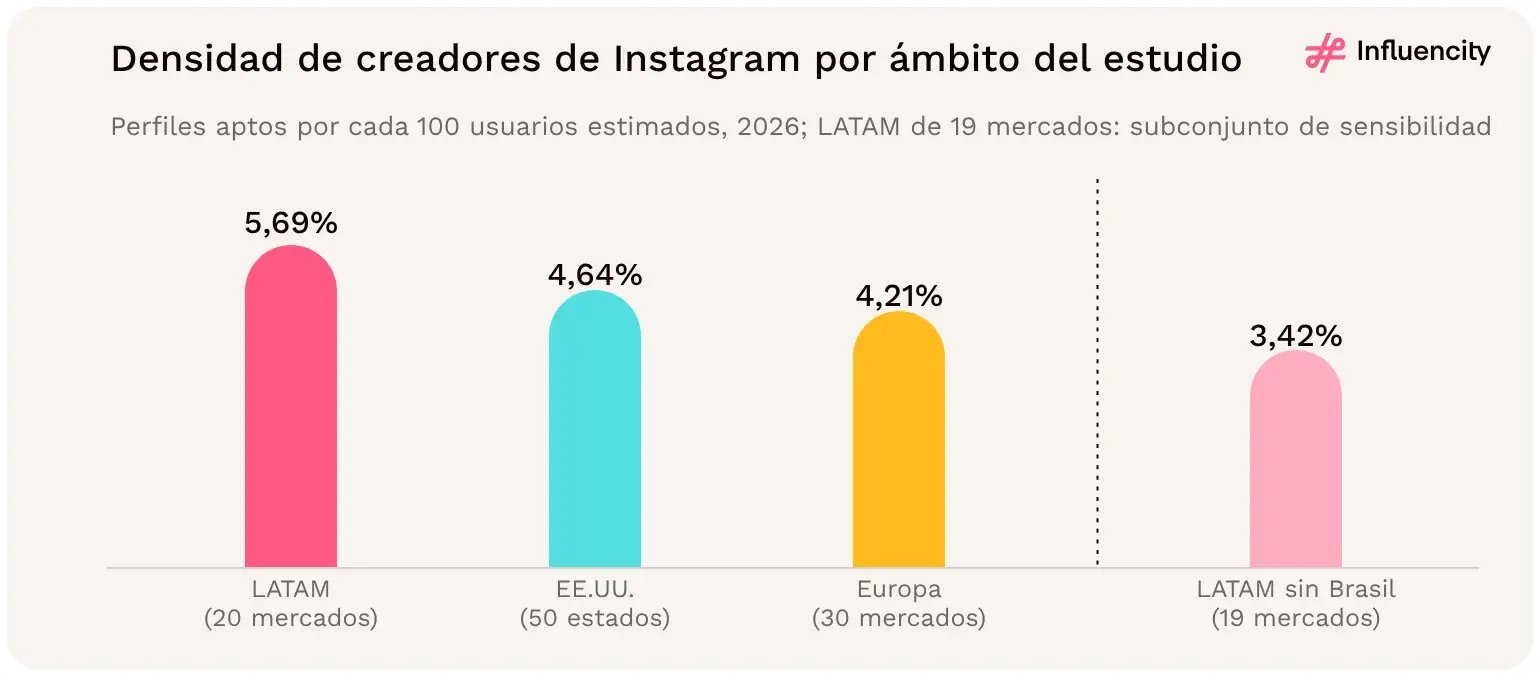
Figura 41 → Las comparaciones regionales de densidad de creadores dependen de los países incluidos. La vista de LATAM con 19 mercados es un subconjunto de sensibilidad, no una cuarta región. Fuentes: [1, 3, 4].
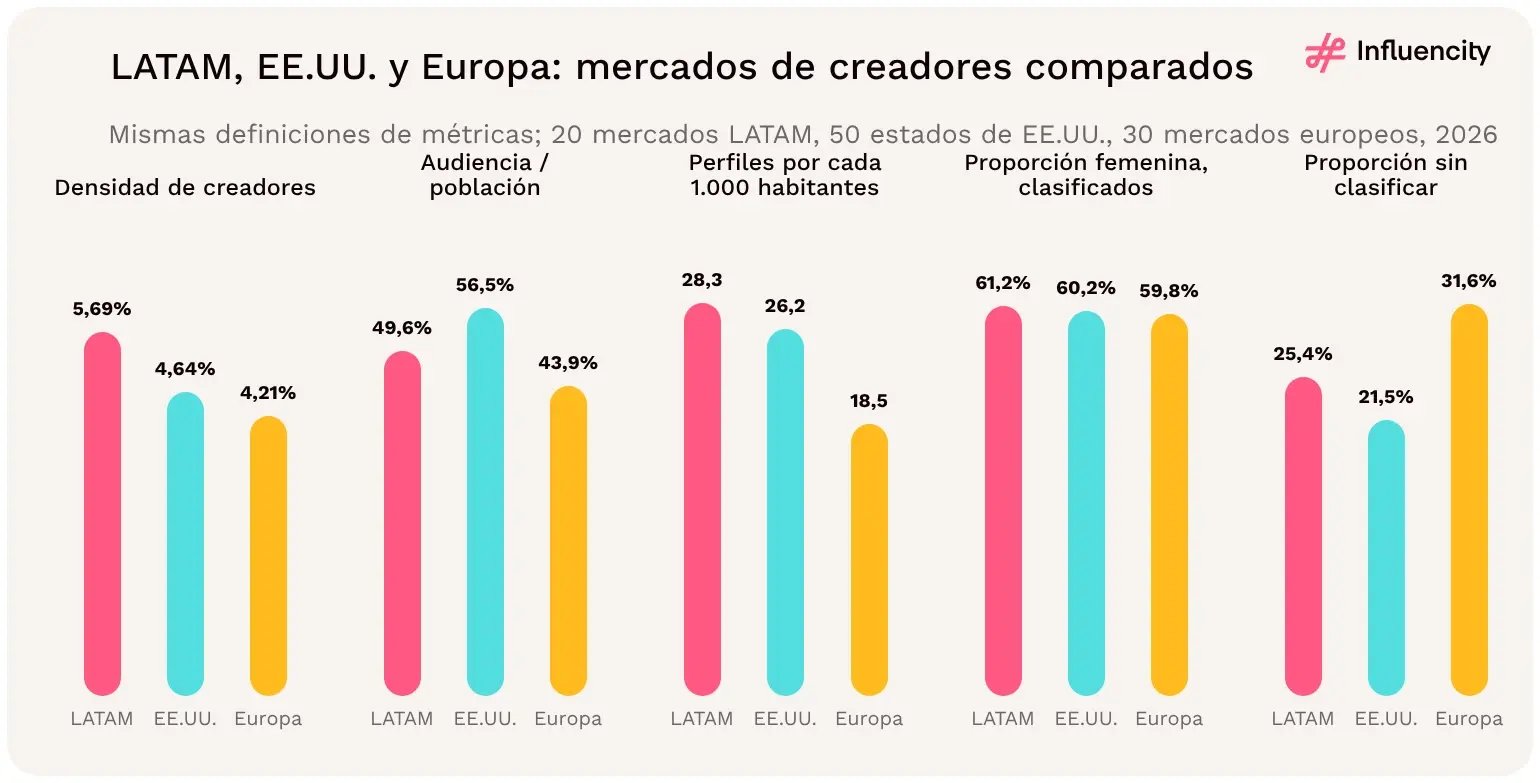
Figura 42 → Cinco ratios comparables para las tres regiones. Fuentes: [1, 3, 4].
La densidad del 8,62% de Brasil está por debajo del 9,80% de Nueva York, el estado de EE.UU. con la cifra más alta, pero por encima de todos los mercados europeos. Excluyendo el mayor mercado de cada región, LATAM cae al 3,42%, por debajo de EE.UU. sin California (4,21%) y de Europa sin Rusia (4,13%). Diecisiete de los 20 mercados de LATAM están por debajo de la tasa regional, y la densidad mediana por mercado es del 3,11%. A efectos de planificación, el caso atípico es Brasil, no Latinoamérica en su conjunto. [1, 3, 4]
Las densidades de los mercados de LATAM varían en un factor de 14,9, del 0,58% de Cuba al 8,62% de Brasil, frente a un factor de 6,2 entre los estados de EE.UU. y de 2,1 entre los países europeos. Solo tres de los 20 mercados de LATAM superan su referencia regional, frente a nueve en cada una de las otras regiones. Es en LATAM donde los promedios regionales resultan menos útiles. [1, 3, 4]
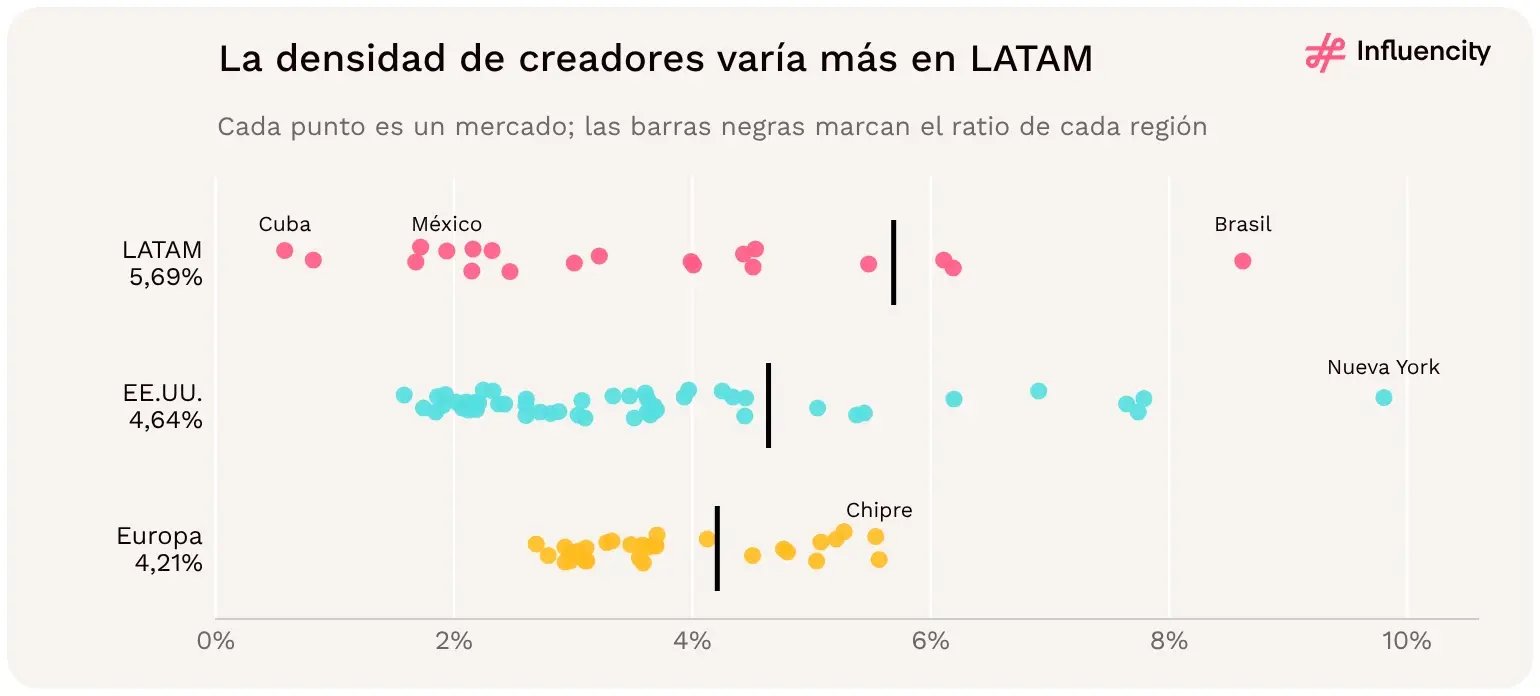
Figura 43 → Distribución de la densidad de creadores por mercado en las tres regiones. Fuentes: [1, 3, 4].
La proporción femenina de los perfiles clasificados se sitúa dentro de un margen de 1,4 puntos en las tres regiones, y los perfiles nano representan aproximadamente el 87%–90% de la distribución por niveles en cada una. La diferencia más clara, más allá de Brasil, es la combinación de plataformas: la ventaja de densidad de creadores de TikTok sobre Instagram es aproximadamente del doble en EE.UU. y Europa, pero de solo 1,07 veces en LATAM (1,58 veces excluyendo Brasil). [1–4, 8–11]
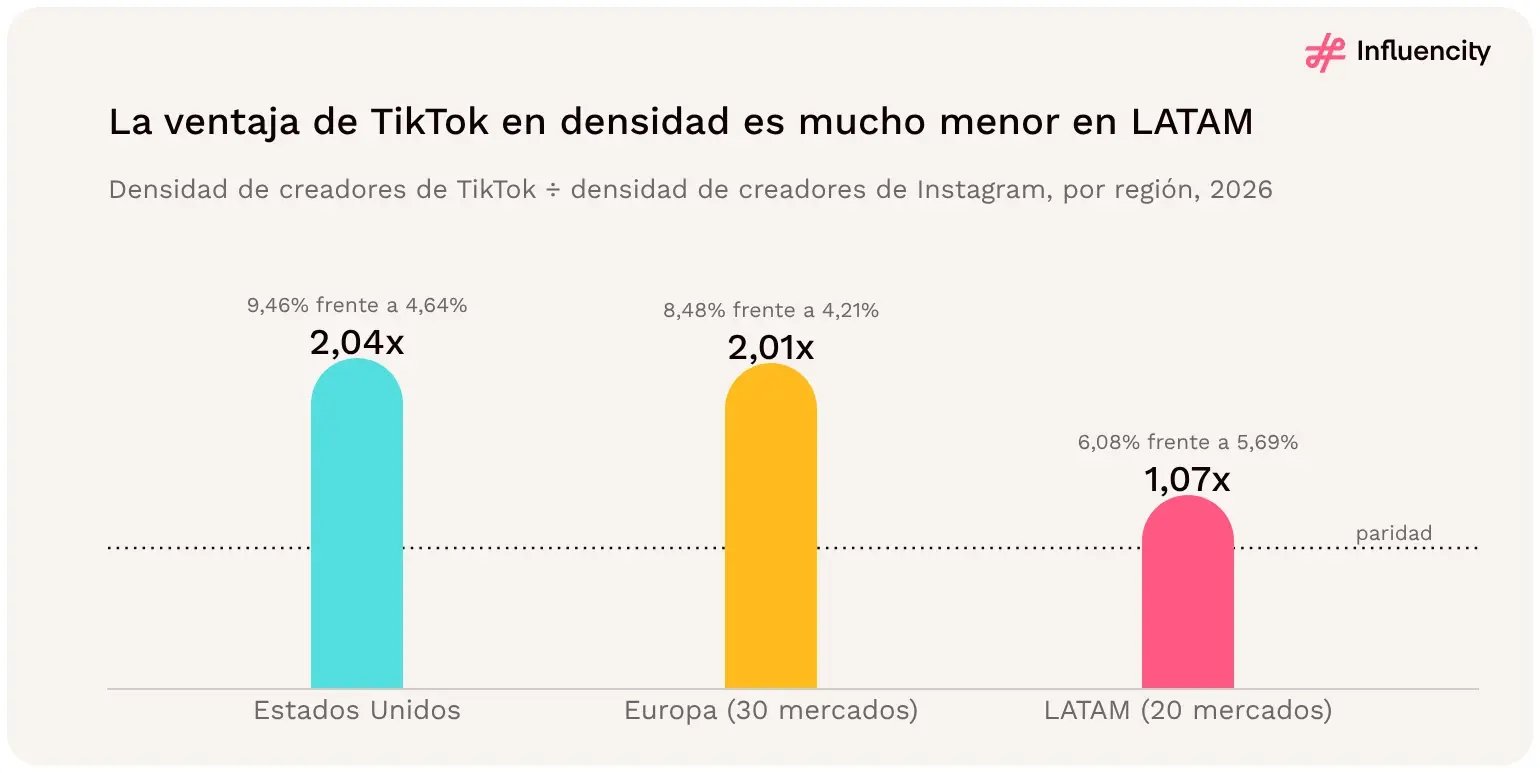
Figura 44 → Densidad de TikTok dividida entre la densidad de Instagram en cada región, datasets de 2026. Fuentes: [1–4, 10, 11].
Mucho más en LATAM. Solo Brasil concentra el 66,2% de los perfiles aptos de LATAM, y Brasil, Argentina y México juntos concentran el 82,1%. En EE.UU., los cinco estados más grandes concentran el 54,7% y se necesitan 17 de los 50 estados para llegar al 80%; en Europa, los cinco mayores mercados concentran el 69,6% y ocho de 30 llegan al 80%. Medido como número efectivo de mercados de igual tamaño (la inversa del índice de Herfindahl), el conjunto de LATAM se comporta como 2,2 mercados, frente a 8,4 en Europa y 12,3 en EE.UU. [1, 3, 4]
Sin su mayor mercado, cada región presenta otro aspecto. Los otros 19 mercados de LATAM suman 6,23M de perfiles, menos que EE.UU. sin California (7,14M) o Europa sin Rusia (9,53M). [1, 3, 4]
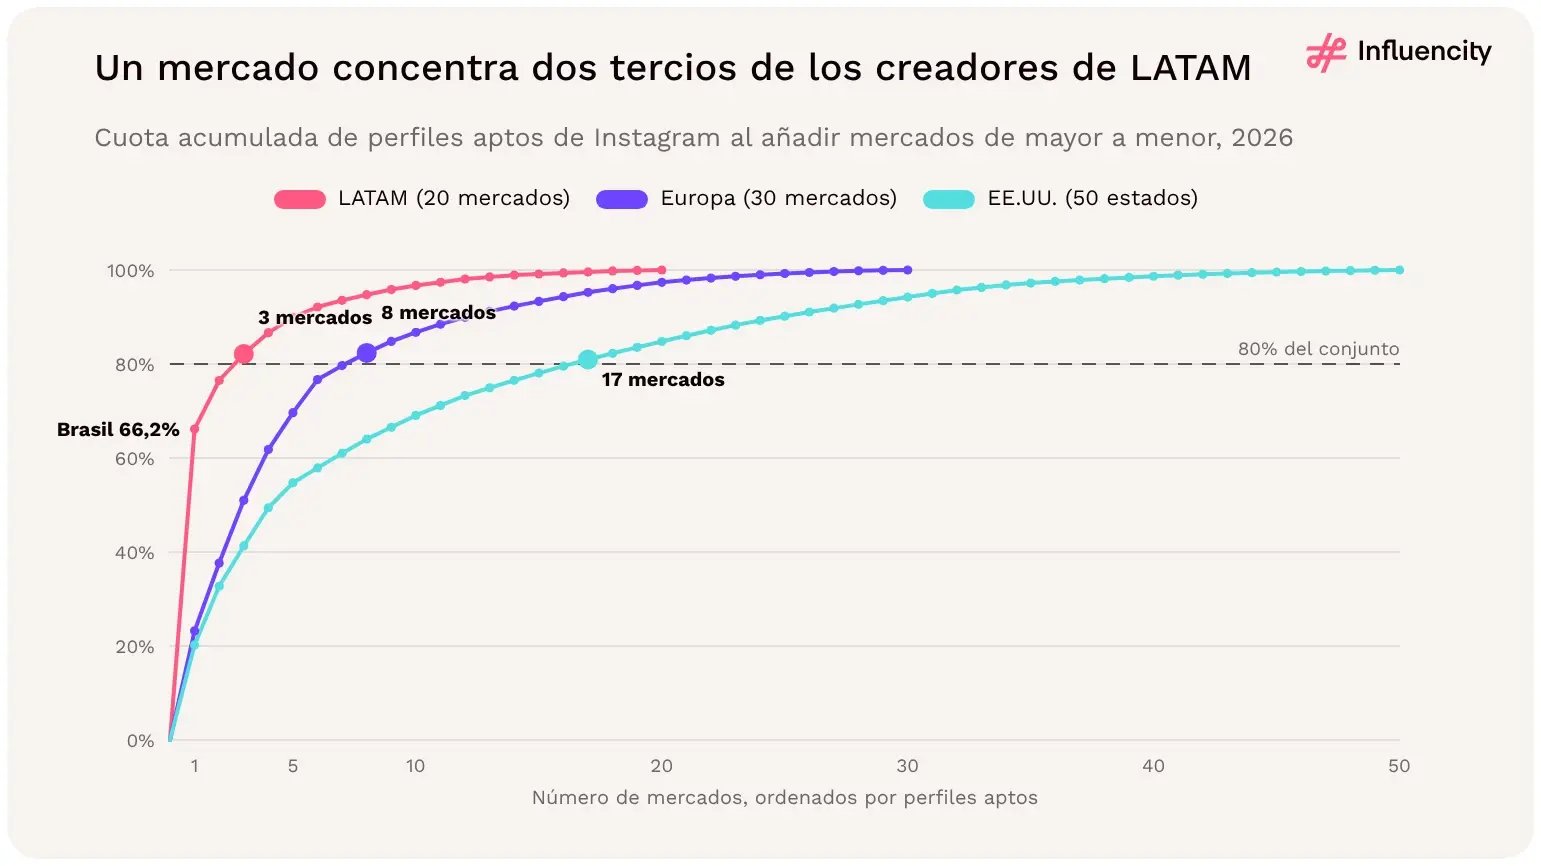
Figura 45 → Proporción acumulada de perfiles aptos de Instagram según el número de mercados, ordenados de mayor a menor, en LATAM, EE.UU. y Europa, 2026. Fuentes: [1, 3, 4].
En Brasil, con gran diferencia. Entre los 100 mercados que abarcan los tres estudios de Instagram de 2026 de Influencity, los 12,18M de perfiles aptos de Brasil son 4,2 veces los del siguiente mayor, Rusia (2,88M). Argentina ocupa el tercer puesto (1,90M), por delante de California (1,81M), Reino Unido (1,79M) e Italia (1,66M). México ocupa el noveno puesto (1,04M), Colombia el 12.º (0,84M) y Chile el 15.º (0,60M). [1, 3, 4]
Las unidades de mercado difieren: LATAM y Europa cuentan países y territorios, mientras que EE.UU. cuenta estados. La clasificación compara conjuntos registrados, no mercados nacionales equiparables. [1, 3, 4]
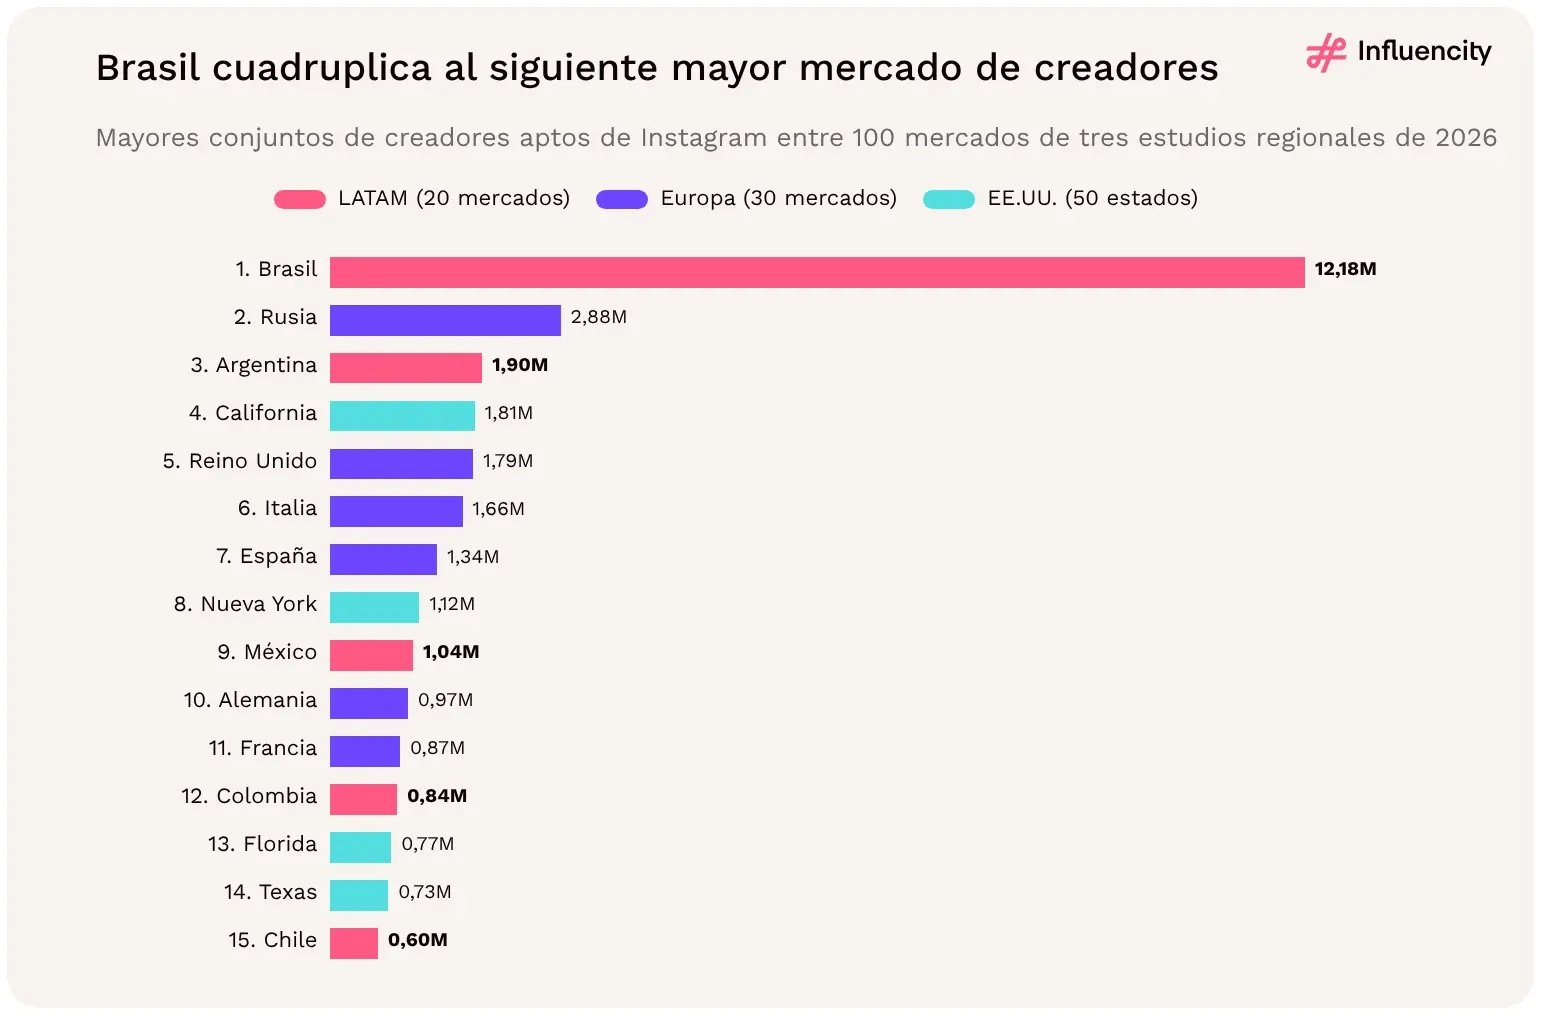
Figura 46 → Los 15 mayores conjuntos de creadores aptos de Instagram entre los 100 mercados de los estudios de LATAM, EE.UU. y Europa 2026 de Influencity. Fuentes: [1, 3, 4].
LATAM, en términos absolutos. Registra 2.185.146 perfiles con 10.000+ seguidores, frente a 1.569.923 en Europa y 961.481 en EE.UU., y el mayor número por usuario estimado (6,75 por cada 1.000). Europa tiene la mayor proporción de entradas por nivel por encima de 10.000 seguidores (12,7%), por delante de LATAM (11,9%) y EE.UU. (10,6%). [1, 3, 4]
El panorama cambia en los niveles superiores y fuera de Brasil. LATAM registra el menor número de perfiles macro y mega por cada 1.000 entradas por nivel (11,9, frente a 13,1 tanto en EE.UU. como en Europa), y EE.UU. tiene el mayor número de perfiles mega por usuario estimado. Sin Brasil, los 19 mercados de LATAM se desplazan más hacia arriba en la escala: el 13,5% de sus entradas por nivel tiene 10.000+ seguidores, la proporción más alta de la comparación. [1, 3, 4]
El estudio de suplementos observó que el contenido y las audiencias mexicanas respondían a narrativas de bienestar basadas en la "energía", la "familia", la comunidad y la tradición, que a menudo recurrían a temas de remedios "naturales" y "ancestrales", mientras que el contenido de EE.UU. se apoyaba en un lenguaje "basado en la ciencia" y "respaldado clínicamente". Los mensajes únicos para todos los públicos rindieron peor, y los comentarios en español fueron más positivos hacia las narrativas de "energía, familia, vitalidad". El estudio describe el engagement en México como liderado por TikTok. [12]
En México, el etiquetado, las declaraciones y la publicidad de los suplementos son competencia de la COFEPRIS (Comisión Federal para la Protección contra Riesgos Sanitarios). El estudio señala que la COFEPRIS prohíbe la publicidad que sugiera que un suplemento puede diagnosticar, tratar o curar una enfermedad, lo que limita las declaraciones a beneficios nutricionales o de bienestar, y describe el entorno de control del cumplimiento en México como menos digitalizado que el de EE.UU. Otros mercados de LATAM tienen sus propios reguladores, que el estudio no analizó. [12]
En el conjunto de la muestra, el 68% de los comentarios en Instagram fueron positivos (TikTok, 58%; YouTube, 51%), el 78% de las publicaciones de Instagram incluía de forma explícita una identificación con #ad o #sponsored (TikTok, 66%) e Instagram obtuvo 69 sobre 100 en el índice de confianza del estudio, frente a 23 de TikTok. Las publicaciones con una identificación clara de la publicidad obtuvieron un 12% más de engagement a largo plazo. Estas cifras conjuntas no se publican por separado para México. [12]
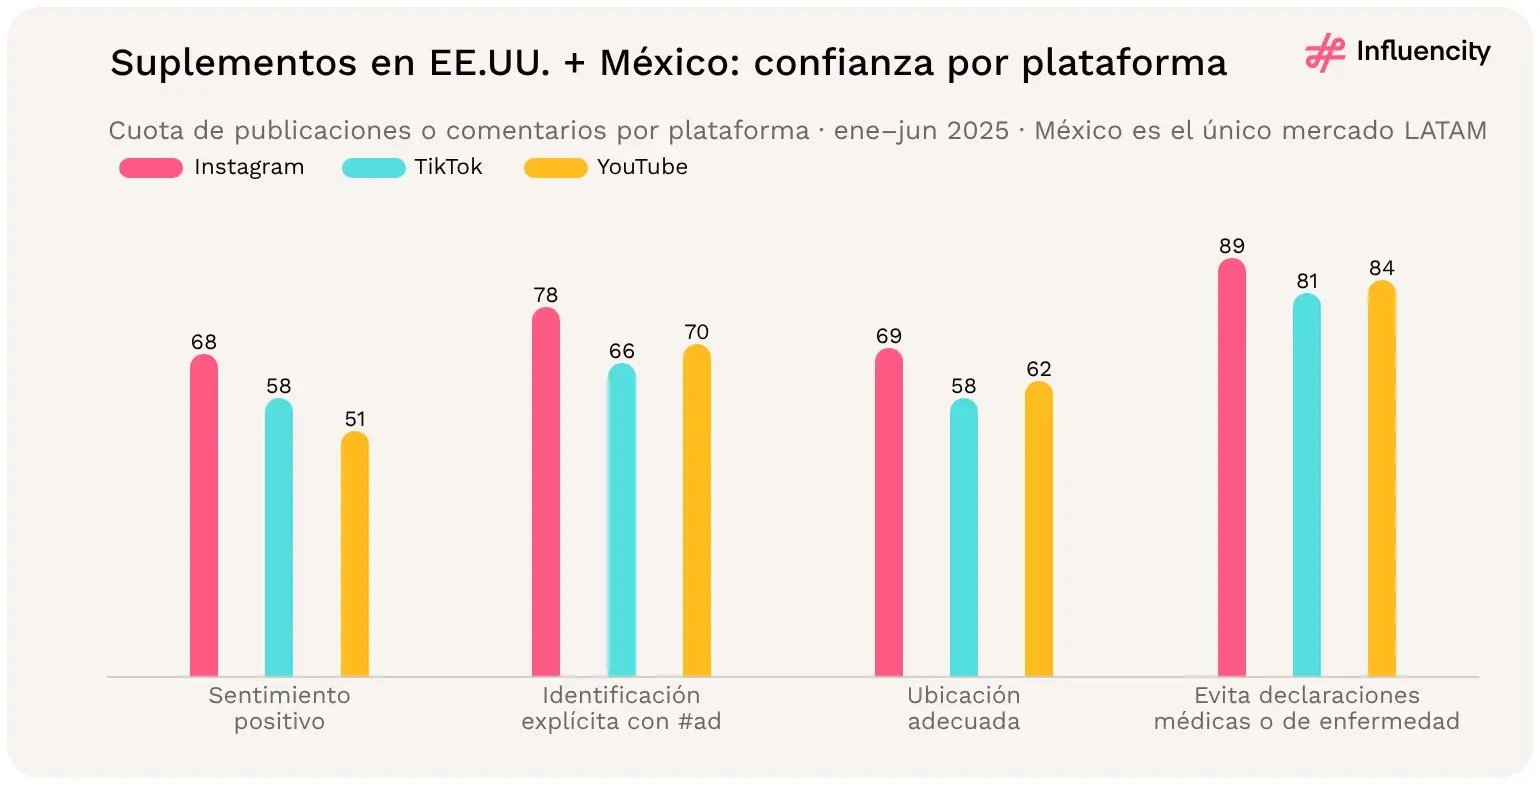
Figura 47 → Sentimiento, identificación de la publicidad y cumplimiento de las declaraciones por plataforma en el estudio de suplementos de Influencity (EE.UU. y México en conjunto). Fuente: [12].
Las proteínas. En el estudio de suplementos de Influencity, los suplementos de proteínas representan el 26% de las publicaciones patrocinadas, seguidos de los multivitamínicos (21%), la salud intestinal y los probióticos (18%), los potenciadores de energía y nootrópicos (10%) y los suplementos de belleza (8%): en conjunto, el 83% de la muestra. La salud intestinal aparece en dos listas: es la tercera categoría por tamaño y, junto con los productos para perder peso, concentra la mayoría de las declaraciones potencialmente no conformes, que afectaron al 15% del total de publicaciones. [12]
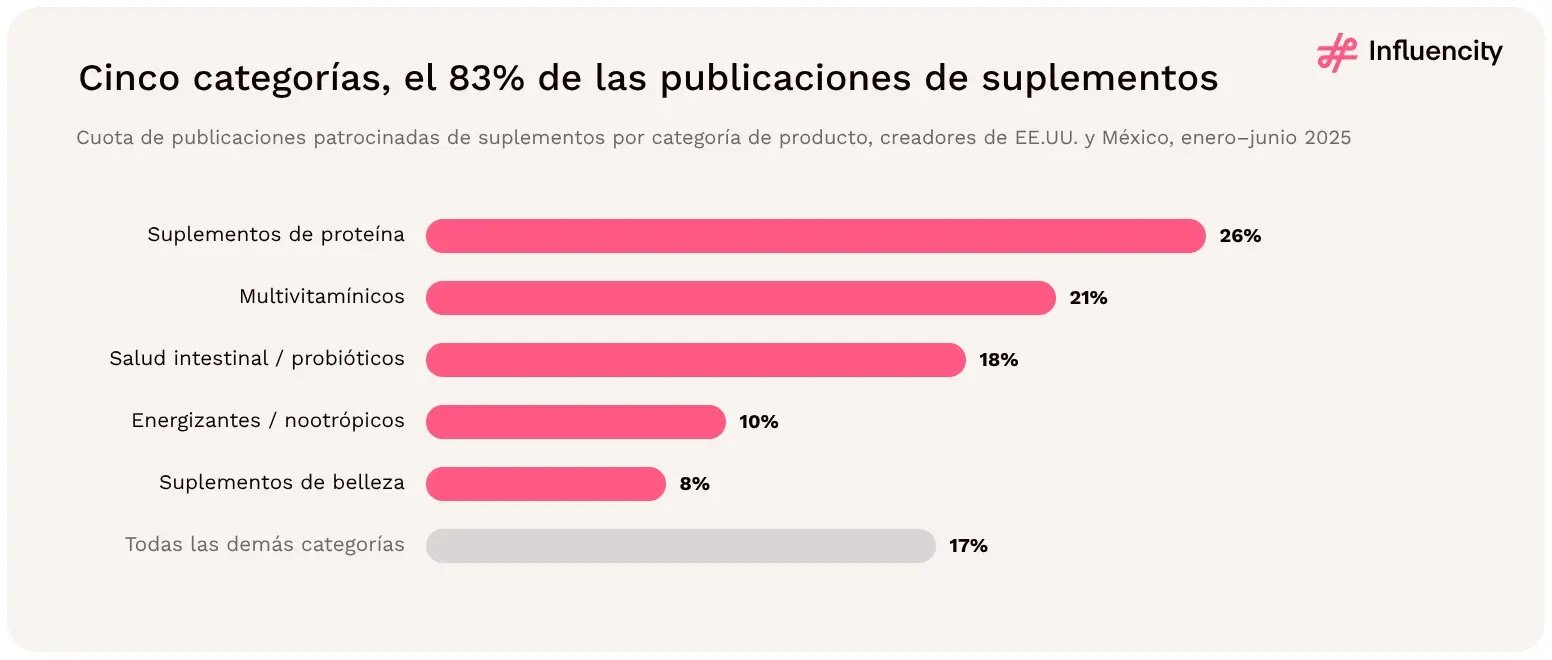
Figura 48 → Proporción de publicaciones patrocinadas de suplementos por categoría de producto, creadores de EE.UU. y México, enero–junio de 2025. Fuente: [12].
En términos de LATAM, estas categorías forman parte del nicho de bienestar analizado en la sección 10. Fitness, yoga y vida saludable es el interés más numeroso en México (223.497 perfiles etiquetados) y el segundo en el conjunto de los ocho mercados con datos de nicho (2.496.320). Los perfiles de bienestar mexicanos también están cerca de la paridad de género (53,2% femeninos entre los perfiles clasificados), por lo que los rosters de bienestar en ese país no necesitan inclinarse hacia perfiles femeninos. [1, 12, 14]
Los creadores micro. El estudio indica un engagement medio del 57% para los creadores con menos de 100.000 seguidores, del 38% para los creadores macro (100.000–1M) y del 24% para los creadores de más de 1M. Las cifras se publican para EE.UU. y México en conjunto y conviene leerlas como una clasificación, no como tasas comparables con otras referencias. El contenido de estilo de vida basado en rutinas también generó casi tres veces el engagement de las publicaciones de venta agresiva. [12]
La clasificación encaja con la oferta de LATAM. El nivel micro es el más profundo por encima del nano en todos los mercados: México registra 134.230 perfiles micro frente a 17.879 macro y 1.374 mega, unos 7,5 creadores micro por cada creador macro, y la región registra 1.965.642 perfiles micro, 753.641 de ellos fuera de Brasil. [1, 12]
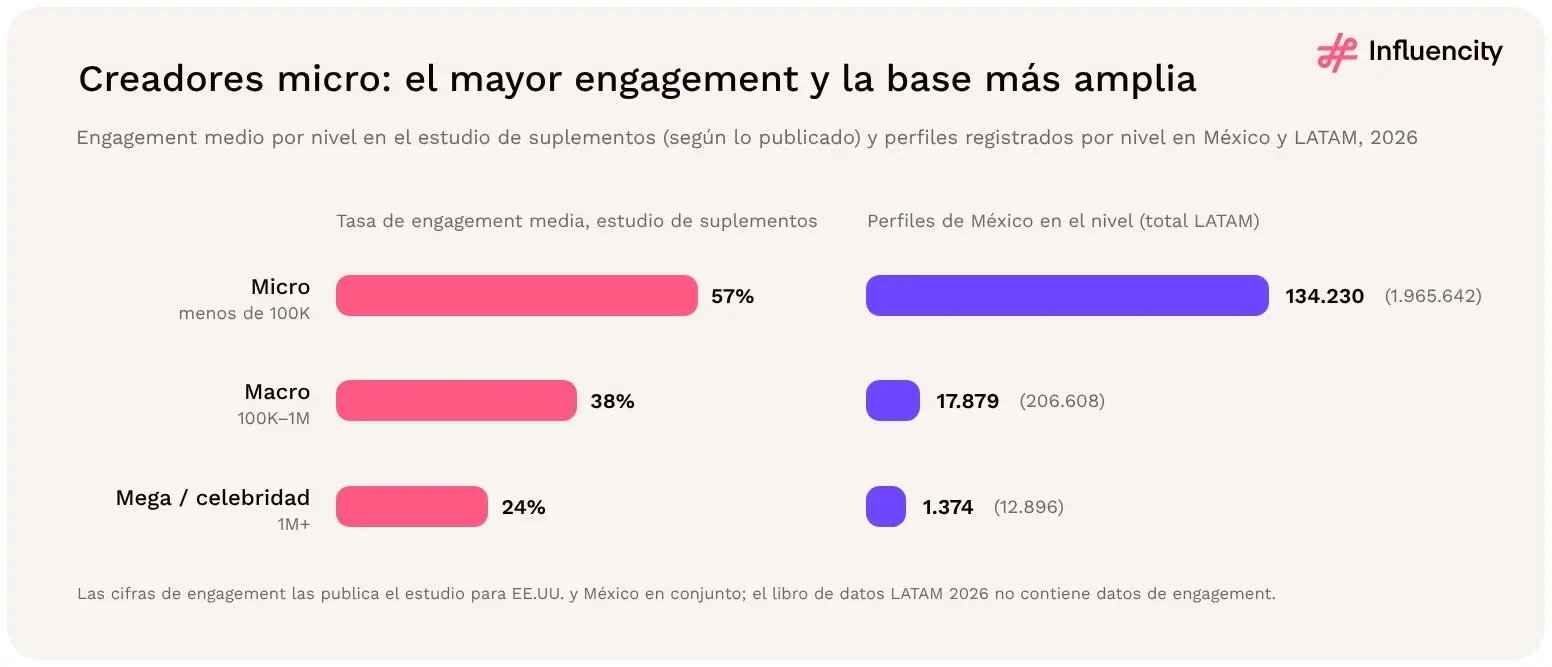
Figura 49 → Engagement medio por nivel en el estudio de suplementos de Influencity (EE.UU. y México, según lo publicado) y perfiles registrados por nivel en México, con los totales de LATAM entre paréntesis. Fuentes: [1, 12].
Las mayores carencias de cumplimiento se dan en TikTok, la plataforma que el estudio identifica como líder en engagement en México: el 66% de las publicaciones de TikTok incluía una identificación explícita con #ad o #sponsored y el 58% la mostraba de forma visible, frente al 78% y el 69% en Instagram. En el conjunto de plataformas, el 85% de las publicaciones evitó las declaraciones sobre enfermedades o de carácter médico, lo que deja un 15% en riesgo normativo potencial. [12]
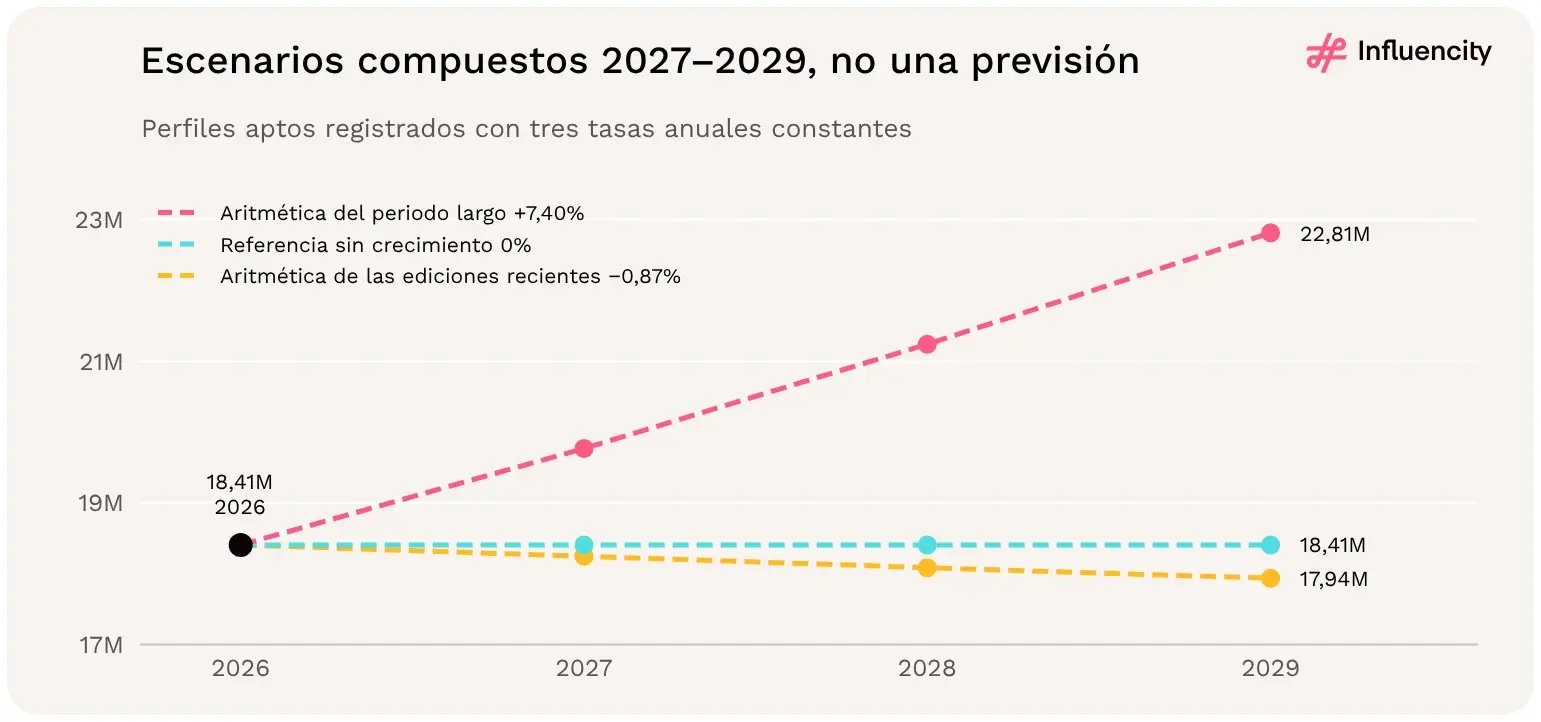
Figura 50 → Escenarios mecánicos de tasa compuesta para el recuento de perfiles aptos registrado. Fuentes: [1, 5, 6].
El total podría mantenerse estable mientras cambia su composición. Entre las ediciones de 2023 y 2026, el recuento declarado de Brasil cayó una media del 5,5% anual y el resto de la región creció alrededor de un 11,7% anual. Si ambas tendencias continuaran, el total subiría ligeramente hasta unos 18,97M en 2029, dentro del rango de los escenarios anteriores, pero la cuota de Brasil caería del 66,2% a alrededor del 54%. [1, 6]
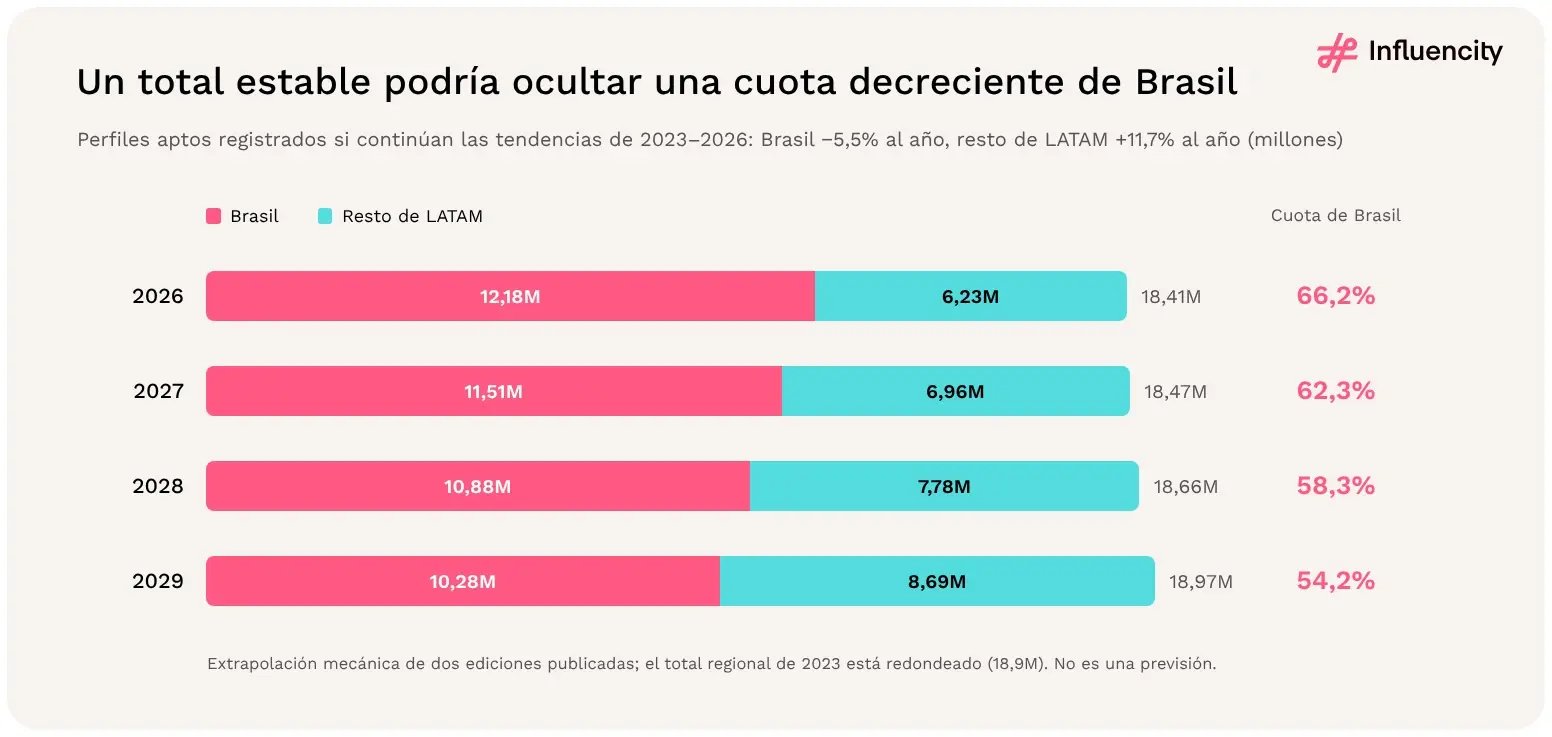
Figura 51 → Perfiles aptos registrados en Brasil y en el resto de LATAM en 2026 y, si continuaran las tendencias de 2023–2026, en 2029. Extrapolación mecánica, no una previsión. Fuentes: [1, 6].
México. Su conjunto de creadores registrado creció una media del 15,6% anual entre las ediciones de 2023 y 2026; si continuara así, pasaría de 1.037.320 a unos 1,60M de perfiles en 2029. Le siguen Colombia (+9,3% anual, hasta unos 1,09M) y Perú (+9,2%, hasta unos 289.000). Argentina, que crece un 2,8% anual, seguiría siendo el segundo mayor mercado, con unos 2,07M, mientras que Chile se mantendría prácticamente estable. [1, 6]
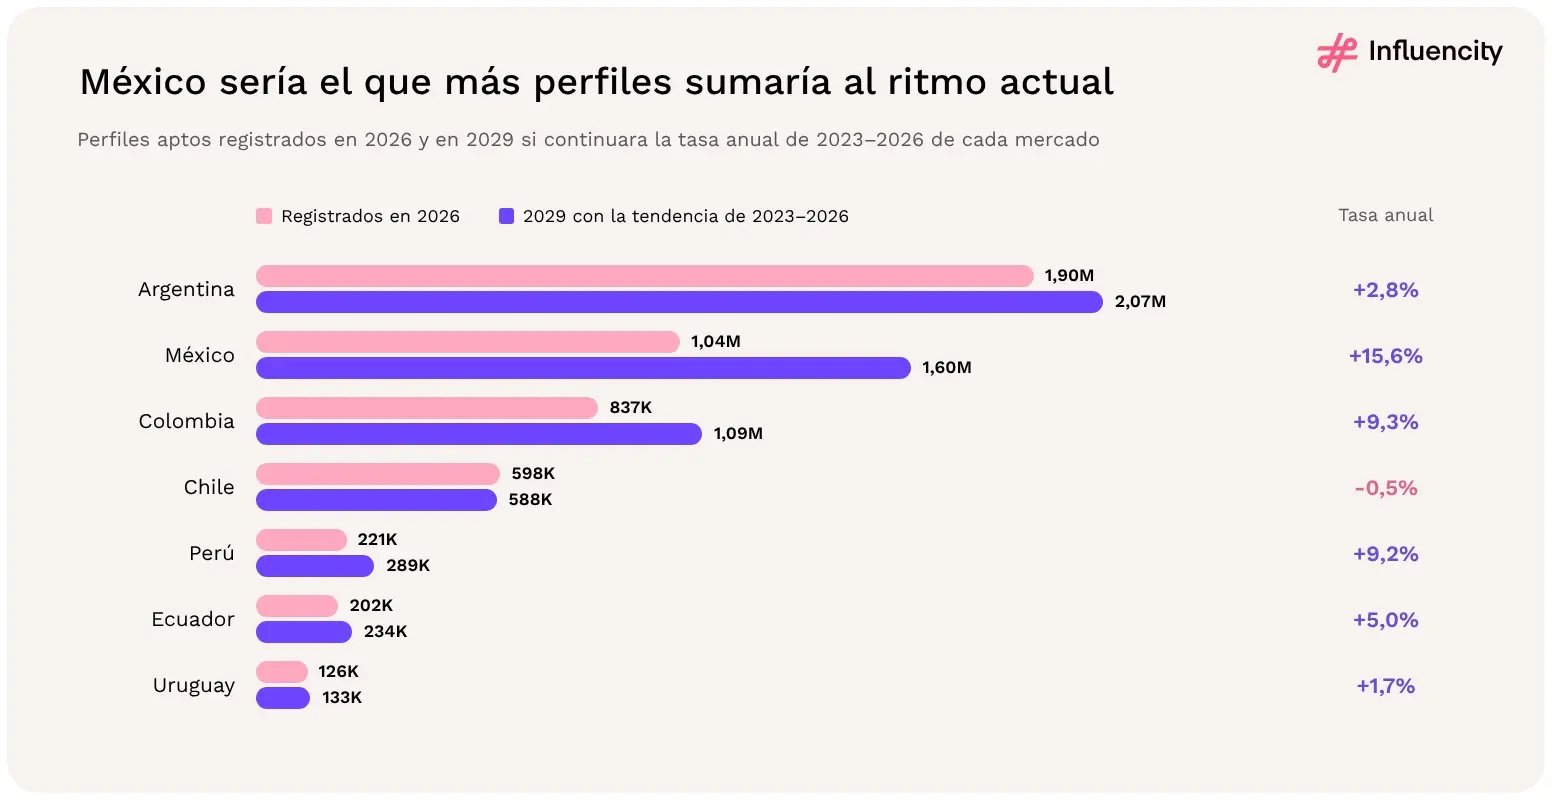
Figura 52 → Perfiles aptos registrados en 2026 y en 2029 si continuara la tasa anual de 2023–2026 de cada mercado, siete mercados con recuentos de 2023 publicados. Fuentes: [1, 6].
Estas trayectorias dependen de solo dos datos publicados por mercado y de cualquier cambio en los criterios de aptitud entre ediciones. Conviene usarlas para decidir dónde construir relaciones a largo plazo con creadores y dónde actualizar primero las referencias, no para fijar presupuestos. [1, 6]
Conviene definir el mercado objetivo, la ubicación de la audiencia, el idioma, el contexto cultural, la disponibilidad del producto y el objetivo comercial antes de elegir creadores. Es preferible revisar el contenido real y los datos de audiencia de cada creador en lugar de deducir el idioma o la nacionalidad de la audiencia a partir del país asignado al creador. La evidencia de Influencity sobre México muestra que hay que localizar el enfoque narrativo, no solo el idioma. [12]
Agrupar los mercados por tamaño de audiencia y oferta de creadores de nivel intermedio da lugar a cuatro arquetipos de planificación. Los mercados de escala (Brasil, Argentina, Colombia y Chile) combinan al menos 10M de usuarios estimados con 500 o más perfiles de 10.000+ seguidores por cada 100.000 usuarios; en conjunto, concentran el 64,0% de los usuarios estimados y el 80,9% de los perfiles de 10.000+ seguidores de la región. Los mercados impulsados por la audiencia (México y Perú) tienen grandes audiencias, pero una oferta más reducida: el 19,8% de los usuarios y el 8,7% de estos perfiles. [1]
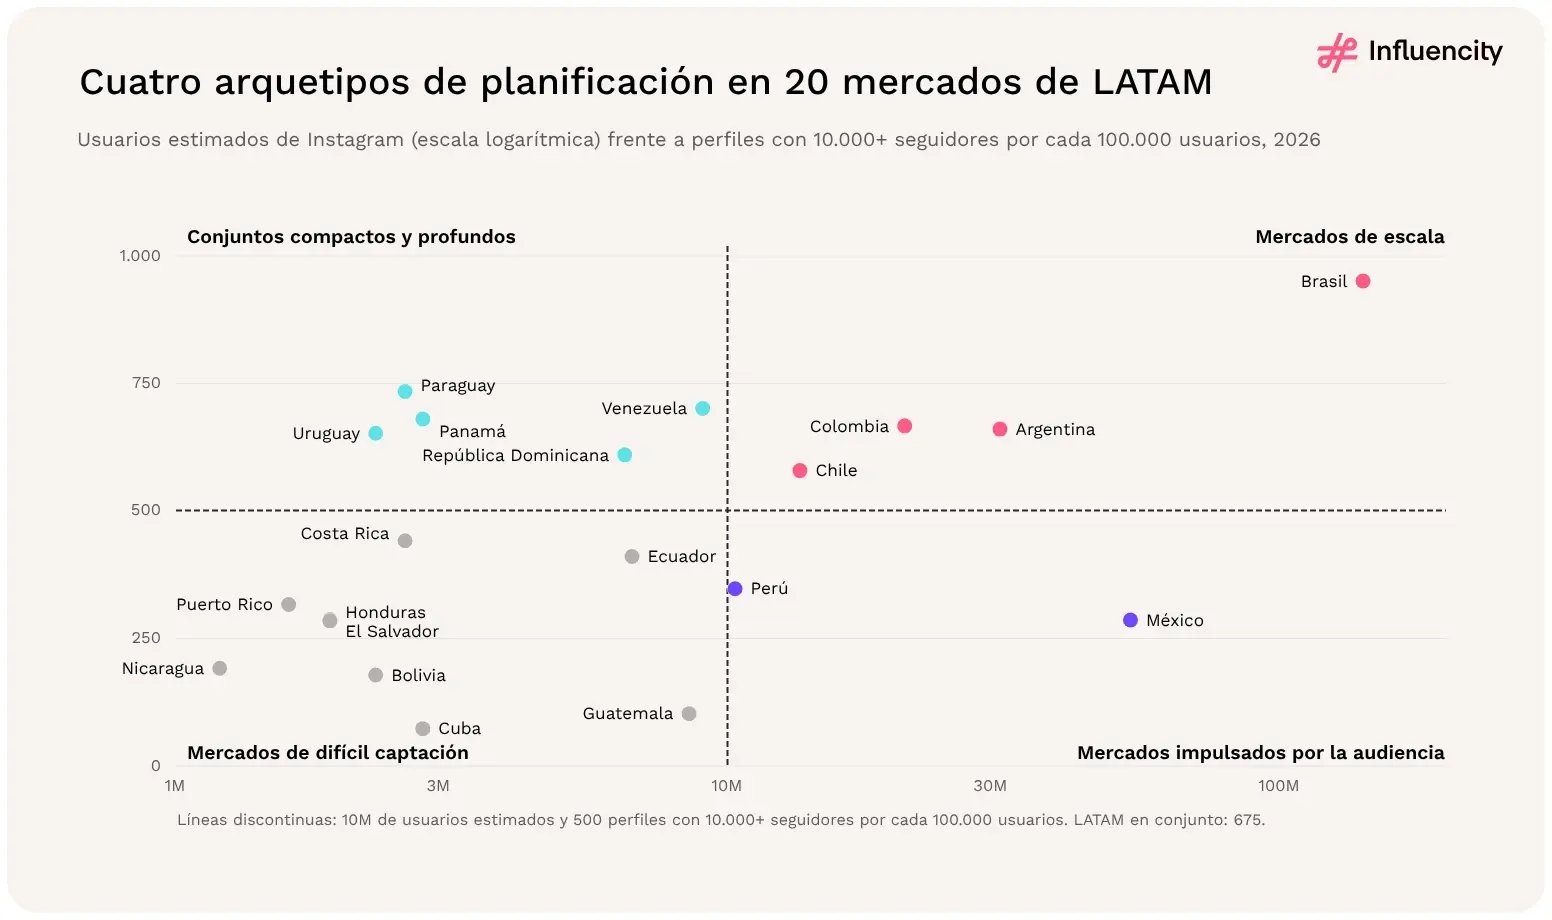
Figura 53 → Usuarios estimados de Instagram (escala logarítmica) frente a perfiles con 10.000+ seguidores por cada 100.000 usuarios en los 20 mercados; las líneas discontinuas marcan 10M de usuarios y 500 por cada 100.000. Fuente: [1].
Los conjuntos compactos y profundos (Paraguay, Venezuela, Panamá, Uruguay y la República Dominicana) registran de 610 a 734 de estos perfiles por cada 100.000 usuarios, cerca de la cifra regional de 675, pero cada uno tiene menos de 10M de usuarios. Los nueve mercados de difícil captación promedian 244, y Guatemala (103) y Cuba (73) se sitúan por debajo de una sexta parte de la cifra regional. La diferencia es de 13 veces, de 951 en Brasil a 73 en Cuba. [1]
Por separado. Asignar el esfuerzo dedicado a los creadores según la cuota de audiencia destinaría alrededor de una quinta parte a México y Perú, donde solo se encuentra el 8,7% de los perfiles de 10.000+ seguidores; asignar el alcance según la oferta de creadores infraponderaría sus audiencias en más de la mitad. Solo en México, al 16,6% de los usuarios estimados de la región le corresponde el 7,0% de sus perfiles de 10.000+ seguidores. [1]
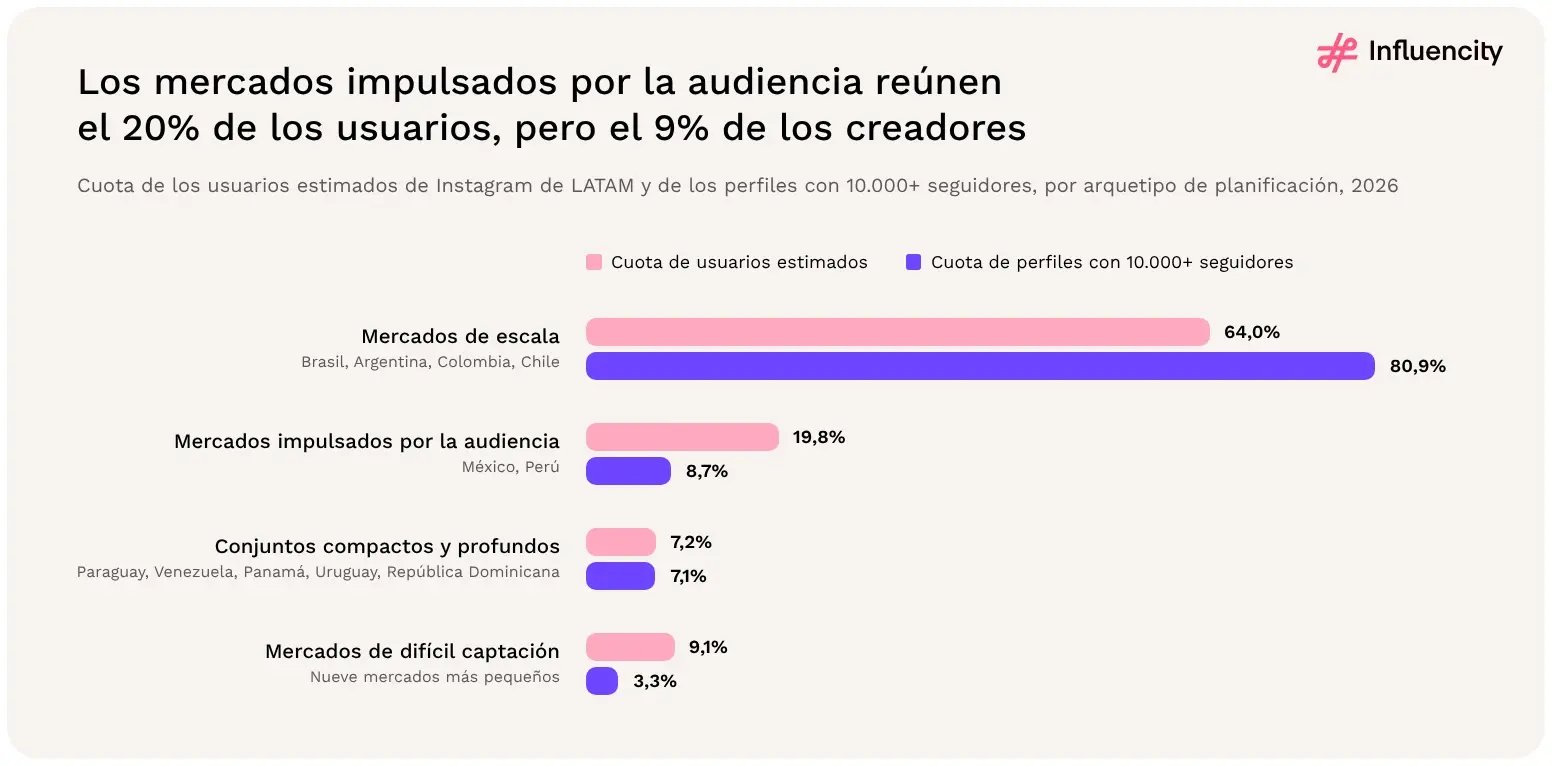
Figura 54 → Cuota de los usuarios estimados de Instagram de LATAM y de los perfiles con 10.000+ seguidores que concentra cada arquetipo de planificación, 2026. Fuente: [1].
Un reparto práctico consiste en dimensionar la amplificación pagada y los medios en función de la cuota de audiencia, y el esfuerzo de captación de creadores, de elaboración de briefs y de aprobación en función de la oferta. Los mercados impulsados por la audiencia y los de difícil captación necesitan más plazo por creador, más filtrado y, cuando proceda, creadores en español de otros países cuyas audiencias lleguen al mercado; los mercados de escala pueden absorber rosters más grandes con mayor rapidez. Son interpretaciones para la planificación, no resultados de campañas observados.
Supongamos una marca de bienestar que planifica 60 creadores de Instagram en Brasil, México y Chile, con predominio de creadores micro (10.000–100.000 seguidores) y algunos creadores macro (100.000–1M) para aportar alcance. Los cinco pasos siguientes aplican la lógica de planificación de esta sección, resumida en la lista de comprobación posterior, a los recuentos por nivel registrados del apéndice C y a los datos de nicho del apéndice D. [1, 14]
1. Repartir el alcance según la audiencia. Los tres mercados suman 208,5M de usuarios estimados de Instagram: el 67,8% en Brasil, el 25,7% en México y el 6,5% en Chile. La amplificación pagada puede seguir ese reparto.
2. Dimensionar el conjunto en los niveles que se van a captar. Brasil registra 1.336.255 perfiles micro y macro, México 152.109 y Chile 77.954. Un roster ponderado por esa oferta situaría 51 de los 60 creadores en Brasil, seis en México y tres en Chile, muy por debajo de la cuota de audiencia de México.
3. Acotar al nicho. Las etiquetas de fitness, yoga y vida saludable cubren 13,9 de cada 100 perfiles en Brasil, 21,5 en México y 18,9 en Chile. Aplicadas a los conjuntos micro y macro, dan unos 185.300, 32.800 y 14.700 perfiles de bienestar. En relación con su audiencia, México es el mercado con menos oferta: unos 610 perfiles de este tipo por cada millón de usuarios estimados, frente a 1.310 en Brasil y 1.090 en Chile.
4. Fijar el roster. La cuota de audiencia por sí sola daría 41, 15 y 4 creadores. Mantener al menos 10 creadores por mercado, para poder medir cada uno por separado, da 35 en Brasil, 15 en México y 10 en Chile, repartidos entre micro y macro aproximadamente en línea con la combinación de niveles registrada en cada mercado.
5. Planificar el esfuerzo de filtrado. Revisar ocho candidatos por cada plaza produce preselecciones de 280, 120 y 80 perfiles: el 0,15% del conjunto estimado de bienestar de Brasil, pero el 0,37% del de México y el 0,54% del de Chile, por lo que las oleadas sucesivas agotarán antes los conjuntos más pequeños. La proporción del 41,3% de perfiles sin clasificar en Chile obliga a verificar el tipo de cuenta, y los perfiles de bienestar de México están cerca de la paridad de género (53,2% femeninos entre los clasificados, frente al 59,1% en Brasil), por lo que los objetivos de género deben fijarse por mercado.
En un programa como el ejemplo práctico de la sección 16, conviene empezar con tres conjuntos de búsqueda separados, aplicar los mismos controles mínimos de calidad y, después, los requisitos locales de audiencia y de disponibilidad del producto. Durante la prueba, hay que comparar los resultados por pieza dentro de cada mercado antes de agregarlos, y usar comparaciones emparejadas o un grupo de control (holdout) cuando el objetivo sea el impacto incremental.
Porque los resultados agregados son mayoritariamente brasileños. Brasil concentra el 66,2% de los perfiles aptos registrados y entre el 60,1% y el 66,8% de cada nivel de seguidores, pero solo el 43,7% de los usuarios estimados de Instagram y el 33,3% de la población de referencia. Por tanto, un roster muestreado en proporción a la oferta de creadores presentaría el engagement, los costes y el sentimiento de Brasil como el promedio regional, incluso para marcas cuyas ventas o audiencias se concentran sobre todo en otros mercados. [1]
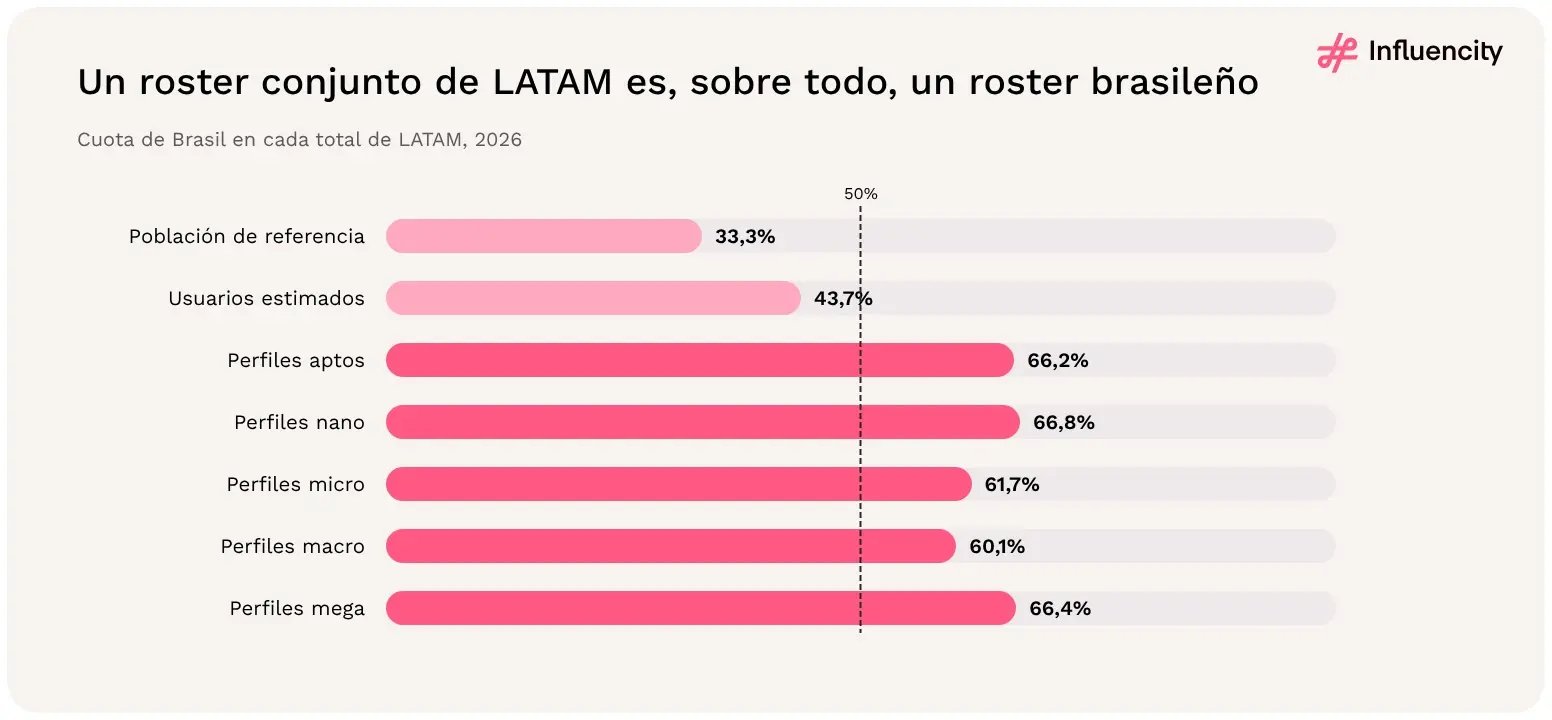
Figura 55 → Cuota de Brasil en la población, los usuarios estimados de Instagram, los perfiles aptos y cada nivel de seguidores de LATAM, 2026. Fuente: [1].
Reportar por mercado primero, y después por arquetipo (sección 16), mantiene visible la escala de Brasil sin dejar que marque todas las referencias. Cuando los resultados se agreguen, conviene ponderarlos según las prioridades comerciales o los objetivos de audiencia de la marca, no según el número de creadores, e indicar la ponderación. [1]
En torno a seis etapas, cada una con su propia salvaguarda: alcance, interacción, respuesta, acción, resultado y retención. Las etapas se corresponden con las preguntas de planificación anteriores; las salvaguardas evitan que una cifra sólida en una etapa se interprete como prueba de la siguiente. El idioma importa en la etapa de respuesta, ya que el estudio de suplementos de Influencity observó que los comentarios en español eran más positivos hacia las narrativas de "energía, familia, vitalidad" y los comentarios en inglés, hacia las declaraciones de base científica; y la identificación de la publicidad importa en todas las etapas: las publicaciones con una identificación clara obtuvieron un 12% más de engagement a largo plazo. [12]
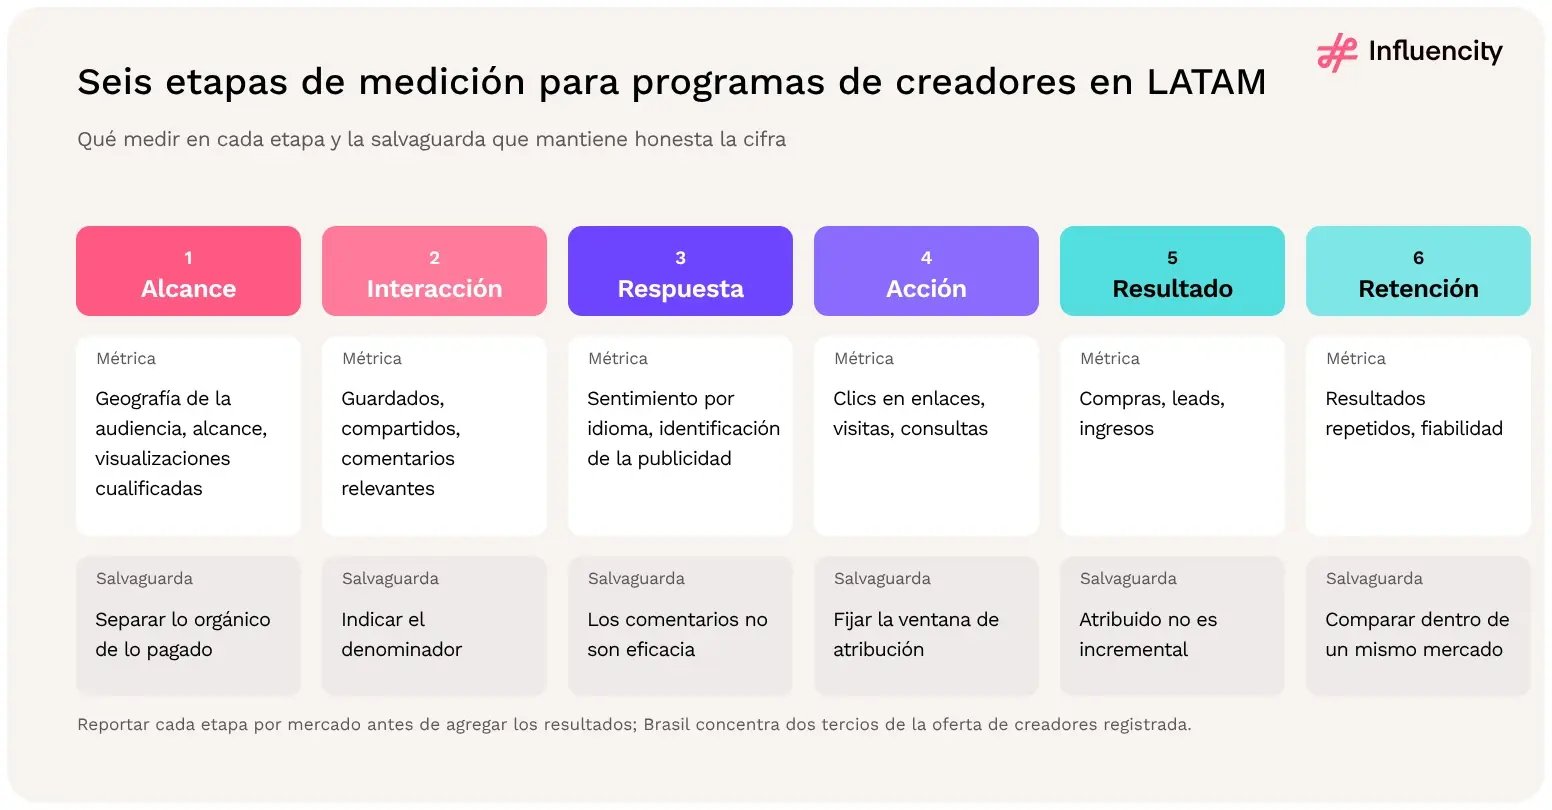
Figura 56 → Seis etapas de medición para los programas de creadores en LATAM, con un ejemplo de métrica y de salvaguarda para cada una. Fuentes: [1, 12].
En las pruebas, conviene usar mercados emparejados o grupos de control (holdouts) cuando el impacto incremental sea importante, y dimensionar las celdas de prueba en función del conjunto local: una celda de 50 creadores micro equivale a alrededor del 0,004% de los 1.212.001 perfiles micro de Brasil, pero al 2,7% de los 1.852 de Cuba y al 2,3% de los 2.158 de Nicaragua, por lo que las pruebas repetidas en mercados pequeños reutilizarán a los mismos creadores. [1]
Este estudio analiza el dataset propio de Influencity de influencers de Instagram de 2026 para 20 mercados latinoamericanos, que ofrece recuentos de perfiles por mercado, clasificaciones de género y registros por rango de seguidores. El análisis es descriptivo y agregado; no es una encuesta a creadores ni un censo de influencers profesionales. Las cifras de comparación proceden de los estudios complementarios de 2026 [8–11] y de los estudios por categoría [12, 13], y las cifras de nicho, de tablas de interés independientes [14]; ninguno de ellos forma parte del dataset de creadores. [1]
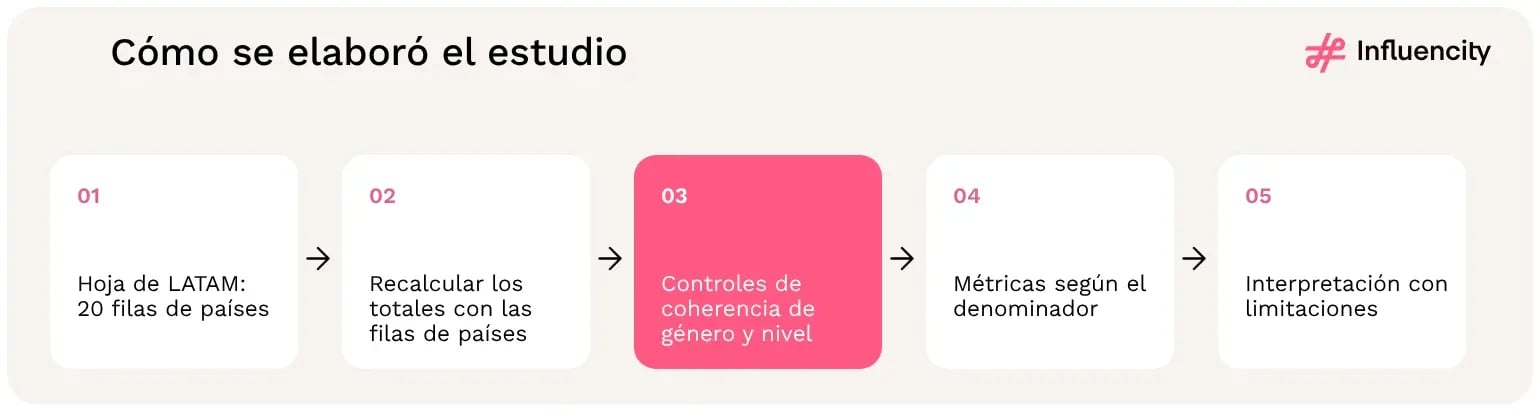
Figura 57 → Cómo se convierte el dataset de LATAM en las métricas del estudio. Fuente: [1].
El dataset incluye 20 mercados: Argentina, Bolivia, Brasil, Chile, Colombia, Costa Rica, Cuba, República Dominicana, Ecuador, El Salvador, Guatemala, Honduras, México, Nicaragua, Panamá, Paraguay, Perú, Puerto Rico, Uruguay y Venezuela. El estudio utiliza perfiles públicos que cumplen los filtros de aptitud de Influencity; la categoría nano empieza en 1.000 seguidores. Una misma persona puede gestionar más de una cuenta, y la asignación a un país no determina la ubicación de los seguidores. Los usuarios estimados y la población son campos de referencia contextual. La comparación entre plataformas de la sección 11 utiliza el dataset de TikTok LATAM de Influencity [2]. Su registro de Cuba (500 usuarios estimados y 172 perfiles aptos) es demasiado pequeño para compararlo, por lo que Cuba queda excluida de las comparaciones entre plataformas por mercado. Su campo de población de Bolivia (126.740.000, diez veces los 12.674.000 de los datos de Instagram) no se utiliza; el estudio no emplea ninguna cifra de población de TikTok.
¿Cuántos influencers de Instagram hay en Latinoamérica en 2026?
Los datos de 2026 de Influencity registran 18.412.413 perfiles de Instagram aptos como influencer en los 20 mercados de LATAM incluidos. La cifra es un universo de perfiles definido por la base de datos, no un censo de creadores profesionales únicos. [1]
¿Cuántos usuarios de Instagram incluye el estudio?
Una cifra estimada de 323.500.000. Es el campo de audiencia estimada del dataset, no usuarios activos mensuales verificados. [1]
¿Cuál es la ratio entre creadores y usuarios de Instagram en LATAM?
5,69%: 18.412.413 perfiles aptos divididos entre 323.500.000 usuarios estimados. Sin Brasil, la ratio de los otros 19 mercados es del 3,42%. [1]
¿Cuántos influencers de Instagram hay por cada 1.000 personas en Latinoamérica?
28,3 perfiles aptos por cada 1.000 habitantes en los 20 mercados incluidos, por encima de EE.UU. (26,2) y Europa (18,5). Sin Brasil, la ratio es de 14,3 por cada 1.000. Brasil por sí solo registra 56,2 por cada 1.000, y México, 7,9. [1, 3, 4]
¿Cuántos creadores de Instagram de LATAM tienen más de 10.000 seguidores?
2.185.146 perfiles aptos (11,9%) tienen 10.000 seguidores o más: 1.965.642 micro, 206.608 macro y 12.896 mega. De ellos, 219.504 tienen 100.000 o más. Brasil aporta 1.344.818 de ese conjunto de 10.000+ y México, 153.483. [1]
¿Qué mercado tiene el mayor conjunto de creadores de Instagram?
Brasil, con 12.182.215 perfiles aptos (66,2%). Argentina ocupa el segundo lugar con 1.901.646, y México, el tercero con 1.037.320. [1]
¿Qué parte de la oferta de creadores de Instagram de Latinoamérica está en Brasil?
Dos tercios. Brasil registra 12.182.215 de los 18.412.413 perfiles aptos de Instagram del ámbito de 20 mercados (66,2%), frente al 43,7% de los usuarios estimados y el 33,3% de la población de referencia. También concentra el 66,4% de los perfiles mega (8.563 de 12.896). [1]
¿Cómo se compara el conjunto de creadores de Instagram de Brasil con el de EE.UU. y Europa?
Brasil por sí solo registra más perfiles aptos que los 50 estados de EE.UU. juntos (12,18M frente a 8,94M) y el 98% del total de los 30 mercados de Europa (12,41M). Por cada 1.000 habitantes, Brasil registra 56,2 perfiles, frente a 26,2 en EE.UU. y 18,5 en Europa. [1, 3, 4]
¿Qué mercados de LATAM tienen más influencers macro y mega de Instagram?
Brasil en número absoluto, con 132.817 perfiles de 100.000+ seguidores (60,5% del total regional de 219.504). En relación con el tamaño de su conjunto de creadores, Colombia lidera con 19,8 perfiles macro y mega por cada 1.000 perfiles aptos, seguida de México (18,6) y Perú (18,0), entre los mercados con al menos 100.000 perfiles. México tiene el segundo mayor conjunto de perfiles mega (1.374). [1]
¿Qué mercado tiene la mayor densidad de creadores?
Brasil, con un 8,62%, seguido de Paraguay (6,19%) y Argentina (6,11%), los únicos tres por encima de la referencia regional. [1]
¿Qué mercado de LATAM tiene la menor densidad de creadores de Instagram?
Cuba, con un 0,58% (16.235 perfiles aptos frente a 2,8M de usuarios estimados), seguida de Guatemala, con un 0,82%. Cinco mercados están por debajo del 2%: México, Nicaragua, Bolivia, Guatemala y Cuba. La mediana no ponderada de los mercados es del 3,11%. [1]
¿Qué mercado tiene la mayor penetración estimada de Instagram?
Chile, con un 68,3%, seguido de Uruguay, con un 67,6%. Esta cifra compara dos estimaciones facilitadas; no es una adopción verificada. [1]
¿Qué mercados de LATAM tienen las menores ratios entre audiencia de Instagram y población?
Nicaragua (16,8%), Honduras (17,8%) y Bolivia (18,1%), seguidos de Cuba (25,6%). Siete mercados se sitúan por debajo del 35%; juntos suman el 17,0% de la población de referencia del ámbito del estudio, pero el 9,1% de los usuarios estimados. Estas ratios comparan dos estimaciones facilitadas y no son tasas de adopción verificadas. [1]
¿Tienen más creadores los mercados de LATAM con mayores audiencias de Instagram?
En general, sí. La ratio entre audiencia y población y la densidad de creadores están correlacionadas positivamente en los 20 mercados (r = 0,66), pero el vínculo no es mecánico: Chile tiene la mayor ratio de audiencia (68,3%) con una densidad inferior a la referencia (4,43%), mientras que Paraguay registra una densidad del 6,19% con una ratio de audiencia del 37,8%. [1]
¿La mayoría de los creadores de Instagram en LATAM son mujeres?
Las mujeres representan el 61,2% de los perfiles clasificados como masculinos o femeninos y el 45,6% del total de perfiles; el 25,4% está sin clasificar. Todos los mercados tienen mayoría femenina dentro de su subconjunto clasificado. [1]
¿La mayoría de los megainfluencers de Instagram en LATAM son hombres?
Sí, por poco. Entre los perfiles del nivel mega clasificados como masculinos o femeninos (1 millón de seguidores o más), el 54,9% son masculinos: 5.719 frente a 4.691. Mega es el único nivel de seguidores con mayoría masculina; las mujeres lideran en nano, micro y macro. [1]
¿Qué probabilidad tienen las mujeres y los hombres de alcanzar 1 millón de seguidores en Instagram en LATAM?
Por cada 1.000 perfiles clasificados de cada género, 0,56 perfiles femeninos y 1,07 masculinos tienen 1 millón de seguidores o más, por lo que los hombres tienen una probabilidad 1,92 veces mayor de alcanzar el nivel mega. La ratio es de 1,23 en los 10.000 seguidores y de 1,40 en los 100.000. [1]
¿Qué mercado de LATAM tiene la mayor proporción de creadoras de Instagram?
Nicaragua, donde el 65,1% de los perfiles clasificados como masculinos o femeninos son femeninos, seguida de Bolivia (64,7%) y Honduras (64,4%). Entre los mercados con más de 100.000 perfiles aptos, lideran Paraguay (63,9%), Ecuador (62,5%) y Brasil (62,1%). Las proporciones más bajas se dan en República Dominicana y Panamá (ambas del 54,3%). [1]
¿Qué porcentaje de los creadores de Instagram de LATAM son nanoinfluencers?
Los perfiles nano representan el 88,0% de los perfiles aptos de Instagram de LATAM (16.196.801 de 18.412.413); el 0,17% no está asignado a ningún nivel. [1]
¿Cuántos megainfluencers hay en Instagram en Latinoamérica?
El dataset de 2026 de Influencity registra 12.896 perfiles aptos de Instagram con 1M+ seguidores en 20 mercados de LATAM (0,07% de los perfiles aptos). Brasil tiene 8.563; México, 1.374; Argentina, 908, y Colombia, 891; junto con Chile, estos cinco mercados concentran el 92,9% de los perfiles mega. [1]
¿Cuáles son los nichos de creadores de Instagram más comunes en Latinoamérica?
En los datos de nichos de 2026 de Influencity para ocho mercados de LATAM, los intereses más comunes son ropa, calzado y accesorios (2.588.305 perfiles etiquetados, 15,0 por cada 100 perfiles aptos) y fitness, yoga y vida saludable (2.496.320; 14,5), seguidos de belleza y comida. Los perfiles pueden tener varios intereses, por lo que estos recuentos se solapan. [1, 14]
¿Qué nichos tienen más creadores mujeres y más creadores hombres?
Belleza y cosmética es el interés con mayor sesgo femenino (el 77,5% de los perfiles clasificados como masculinos o femeninos son femeninos). Gaming (62,5% masculino) y electrónica e informática (56,9% masculino) son los únicos intereses con mayoría masculina en el conjunto de los ocho mercados, y ambos tienen mayoría masculina en todos los mercados incluidos. [14]
¿Sobre qué temas publican más los creadores hombres de Instagram en LATAM?
Fitness y bienestar. Representa el 22,4% de las etiquetas de interés de los perfiles clasificados como masculinos en los ocho mercados con datos de nichos, seguido de moda (18,0%) y viajes (14,7%). Gaming y electrónica tienen un peso unas 2,5 y 2,0 veces mayor en la distribución de intereses de los hombres que en la de las mujeres. [14]
¿Qué mercado de LATAM tiene los nichos de creadores con mayor peso masculino?
Colombia tiene la proporción femenina de perfiles clasificados más baja en los ocho intereses, incluido viajes, donde es el único mercado con mayoría masculina (49,2% femenino). Brasil tiene la proporción femenina más alta en cinco de los ocho intereses. [14]
¿Está creciendo el número de influencers de Instagram en Latinoamérica?
El total declarado se ha mantenido prácticamente estable desde 2023 (18,41M en 2026 frente a unos 18,9M), tras subir desde unos 12,0M en 2020. Por debajo de esa cifra, la oferta fuera de Brasil aumentó aproximadamente un 39% entre las ediciones de 2023 y 2026, mientras que el recuento de Brasil cayó un 15,6%. Los métodos difieren entre ediciones, por lo que se trata de cambios en las estimaciones declaradas. [1, 5, 6]
¿Qué mercado de LATAM ha crecido más rápido en influencers de Instagram desde 2023?
México, entre los ocho mercados con recuentos publicados en 2023: pasó de 670.969 a 1.037.320 perfiles aptos (+54,6%). Le siguen Colombia (+30,7%) y Perú (+30,4%); Brasil (−15,6%) y Chile (−1,6%) registraron menos. [1, 6]
¿Cómo se compara Latinoamérica con EE.UU. y Europa?
LATAM tiene el mayor conjunto de creadores (18,41M frente a 8,94M en EE.UU. y 12,41M en Europa) y la mayor densidad (5,69% frente a 4,64% y 4,21%), pero la mayor parte de esa ventaja procede de Brasil; sin él, la densidad de LATAM es del 3,42%. [1, 3, 4]
¿Cuál es el mayor mercado de creadores de Instagram entre LATAM, EE.UU. y Europa?
Brasil. Entre los 100 mercados de los estudios de Instagram 2026 de Influencity sobre LATAM, EE.UU. y Europa, registra 12,18M de perfiles aptos, 4,2 veces la cifra del siguiente mayor, Rusia (2,88M). Argentina ocupa el tercer lugar (1,90M), por delante de California (1,81M) y Reino Unido (1,79M). [1, 3, 4]
¿Tiene TikTok mayor densidad de creadores que Instagram en LATAM?
Sí, pero solo ligeramente: 6,08% en TikTok frente a 5,69% en Instagram, 1,07 veces superior. En EE.UU. y Europa, la relación es de aproximadamente el doble. Sin Brasil, la ratio de LATAM sube a 1,58. [1, 2, 10, 11]
¿Qué mercados de LATAM tienen más creadores en TikTok que en Instagram?
En los datasets de 2026 de Influencity, TikTok registra más perfiles aptos que Instagram en 16 de los 20 mercados de LATAM, entre ellos México (3,79M frente a 1,04M), Colombia (1,96M frente a 0,84M) y Perú (1,91M frente a 0,22M). El conjunto de creadores de Instagram es mayor en Brasil, Argentina, Puerto Rico y Cuba. [1, 2]
¿Qué normas se aplican al contenido de influencers sobre suplementos en México?
Según el estudio de suplementos de Influencity, la COFEPRIS regula el etiquetado, las declaraciones (claims) y la publicidad de los suplementos, y prohíbe la publicidad que sugiera que un suplemento puede diagnosticar, tratar o curar una enfermedad. Conviene consultar las directrices vigentes de la COFEPRIS antes de publicar. [12]
¿Qué categorías de suplementos promocionan más los influencers?
Los suplementos de proteínas (26% de las publicaciones patrocinadas), los multivitamínicos (21%) y los de salud intestinal y probióticos (18%), seguidos de los potenciadores de energía (10%) y los suplementos de belleza (8%), según el estudio de 2025 de Influencity sobre más de 5.000 publicaciones de creadores de EE.UU. y México. [12]
¿Consiguen los microinfluencers más engagement que las celebridades en el marketing de suplementos?
Sí, según el estudio de suplementos de Influencity: los creadores con menos de 100.000 seguidores registraron el mayor engagement medio declarado (57%), frente al 38% de los creadores macro y el 24% de los que superan 1M (EE.UU. y México en conjunto, tal como se publicó). [12]
¿Qué mercados de LATAM son los mejores para escalar campañas de influencers en Instagram?
Brasil, Argentina, Colombia y Chile. Cada uno tiene al menos 10M de usuarios estimados de Instagram y 500 o más perfiles con 10.000+ seguidores por cada 100.000 usuarios; juntos concentran el 64,0% de los usuarios y el 80,9% de estos perfiles. [1]
¿Por qué es más difícil encontrar creadores de Instagram en México?
México tiene el 16,6% de los usuarios estimados de Instagram de LATAM, pero el 7,0% de los perfiles de la región con 10.000+ seguidores: 286 por cada 100.000 usuarios, frente a 675 a escala regional y 951 en Brasil. Conviene prever allí plazos de búsqueda más largos y un filtrado más amplio. [1]
¿Cuántos influencers de Instagram habrá en Latinoamérica en 2029?
Los escenarios de Influencity sitúan el conjunto registrado entre 17,94M y 22,81M de perfiles aptos en 2029, frente a 18,41M en 2026. Si continuara la tendencia 2023–2026 de cada bloque, el total sería de unos 18,97M, y la cuota de Brasil bajaría del 66,2% a aproximadamente el 54%. Son escenarios mecánicos, no previsiones. [1, 5, 6]
¿Cómo deberían medir las marcas las campañas de influencers en varios mercados de LATAM?
Conviene presentar los resultados de cada mercado por separado antes de agregarlos, fijar de antemano los denominadores y las ventanas de atribución, separar la difusión orgánica de la pagada y hacer seguimiento de la identificación de la publicidad (disclosure). Brasil concentra el 66,2% de la oferta de creadores registrada, por lo que los resultados agregados de LATAM reflejan en gran medida a los creadores brasileños. [1, 12]
¿Demuestra el estudio qué creadores o mercados ofrecen el mejor ROI?
No. Mide la oferta registrada, las audiencias estimadas y las características de los perfiles. Los costes de las campañas, las conversiones, el solapamiento de audiencias y los resultados incrementales requieren una medición independiente.